O Tribunal de Justiça de São Paulo suspendeu, em caráter liminar, todas as decisões judiciais que autorizavam empresas a excluir a CBS e o IBS da base de cálculo do ICMS. A medida, assinada pelo presidente do tribunal, desembargador Francisco Eduardo Loureiro, atende a pedido da Procuradoria-Geral do Estado e congela pelo menos dez sentenças favoráveis aos contribuintes.
O estrago potencial nas contas paulistas é expressivo: a Fazenda estadual projeta perda de R$ 10,2 bilhões apenas em 2027, o equivalente a 3,8% de toda a arrecadação do ICMS. Os 645 municípios do estado deixariam de receber R$ 2,6 bilhões em repasses constitucionais.
Por que a disputa explode agora
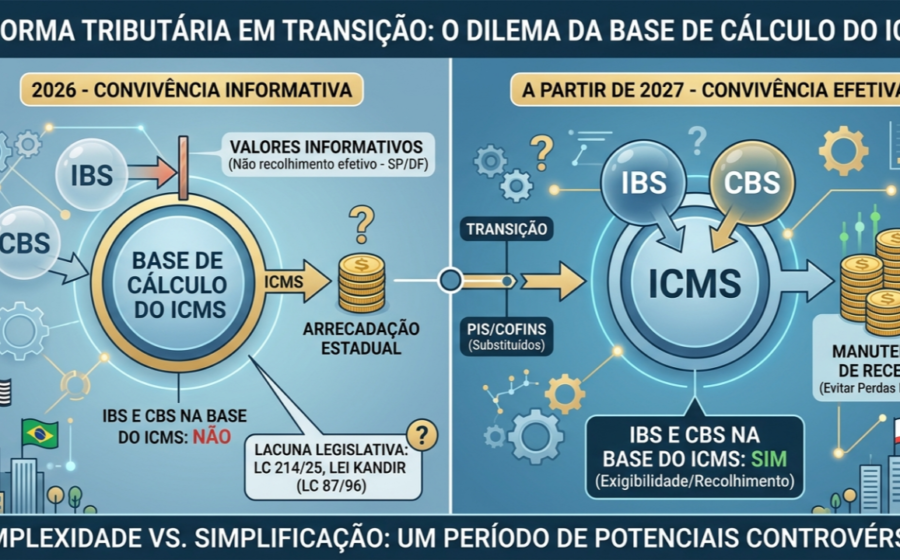
A reforma tributária prevê que a Contribuição sobre Bens e Serviços (CBS) e o Imposto sobre Bens e Serviços (IBS) passem a ser cobrados a partir de 2027, substituindo PIS, Cofins e ICMS estadual. Mais de 60 mandados de segurança já tramitam em São Paulo defendendo que os novos tributos não podem compor a base do imposto estadual durante a transição.
A tese dos contribuintes espelha a “tese do século” — a exclusão do ICMS da base do PIS/Cofins, vencedora no STF. Mas o estado argumenta que os casos são juridicamente distintos.
O argumento que pesou na decisão
A PGE-SP sustentou três pilares centrais:
- Lei Kandir: a base do ICMS é o valor da operação, que já embute todos os encargos suportados pelo adquirente, inclusive CBS e IBS.
- Precedente do STJ: a corte superior já firmou entendimento de que PIS e Cofins integram a base do ICMS — e os novos tributos ocupam o mesmo lugar na estrutura.
- Reserva de lei complementar: a Constituição exige lei específica para reduzir base de cálculo, e a legislação da reforma deixou essa lacuna aberta.
O desembargador Loureiro destacou que, durante a tramitação da PEC da reforma, houve tentativa expressa de vedar a inclusão de CBS e IBS na base do ICMS e do ISS, mas o dispositivo foi retirado do texto final. Para ele, isso reforça a “plausibilidade jurídica da tese fazendária”.
Risco de efeito cascata
A decisão cita “risco de grave lesão à economia pública” e “potencial efeito multiplicador”. Se as liminares fossem mantidas, a queda de arrecadação ocorreria antes mesmo do julgamento de mérito, criando um buraco fiscal difícil de reverter.
Outro ponto sensível: a extensão dos efeitos a outros processos não é automática. A PGE precisará aditar o pedido identificando cada um dos 60+ mandados de segurança em andamento.
O que observar daqui para frente
Três frentes merecem atenção imediata:
- Projeto de lei no Congresso: há proposta para excluir explicitamente CBS e IBS da base do ICMS, mas sem data para votação.
- STJ e STF: a matéria deve subir às cortes superiores, onde o precedente do PIS/Cofins será testado sob nova ótica.
- Planejamento tributário: empresas que já obtiveram liminar favorável devem reavaliar provisionamentos e fluxo de caixa para 2027.
Enquanto o Congresso não fecha a lacuna legislativa e os tribunais superiores não pacificam o tema, a regra prática em São Paulo volta a ser: CBS e IBS compõem a base do ICMS. Quem apostou na exclusão antecipada precisa refazer as contas.