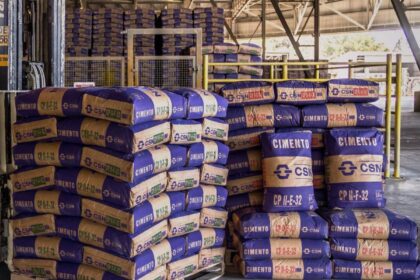
A chinesa Huaxin Cement confirmou a aquisição da CSN Cimentos por R$ 12,7 bilhões, marcando a maior entrada de capital asiático no setor brasileiro nos últimos anos. A transação redefine o mapa da indústria nacional de materiais de construção. Mas o preço pago esconde uma disputa estratégica que vai muito além do valor nominal.
O anúncio pegou analistas de surpresa pela velocidade e pelo prêmio implícito sobre os ativos. A pergunta que fica no ar: por que uma gigante chinesa pagaria tão caro por fábricas em um mercado com ociosidade histórica?
O xadrez por trás do cheque de 12 bilhões
A Huaxin não comprou apenas fornos e moinhos; comprou posição geográfica e logística. A CSN Cimentos detém ativos no Sudeste e Nordeste, regiões de maior consumo per capita do país. Para a compradora, o atalho para a liderança regional valeu o prêmio.
Do lado vendedor, a CSN acelera a desalavancagem financeira prometida ao mercado. O influxo de caixa altera a curva de dívida da siderúrgica e libera capacidade de investimento no core business de aço e mineração. É uma cirurgia financeira de alta complexidade executada em tempo recorde.
O fechamento ainda depende de aval do Cade e de condições precedentes padrão. Até lá, as operações seguem independentes — detalhe crucial para fornecedores e clientes que temem descontinuidade.
Impacto direto na concorrência e nos preços
Com a operação, o setor passa a ter um novo “player” global com apetite de expansão. A tendência natural é pressão competitiva sobre Votorantim, InterCement e Holcim. Para o empresário da construção civil, a equação é simples: mais concorrência costuma frear reajustes abusivos.
Por outro lado, a integração de culturas corporativas tão distintas — gestão estatal chinesa versus família brasileira — traz riscos operacionais. Histórico recente mostra que fusões cross-border no cimento demoram 18 a 24 meses para capturar sinergias reais.
Por que a Huaxin escolheu o Brasil agora
- Demanda reprimida: Déficit habitacional e pacotes de infraestrutura garantem piso de consumo.
- Ativos “prontos”: Fábricas licenciadas e com jazidas próprias eliminam risco geológico e burocrático.
- Câmbio favorável: Real desvalorizado transforma ativos reais em barganhas dolarizadas.
A estratégia da Huaxin replica o movimento que fez na Ásia e África: comprar liderança local em vez de construir do zero. O Brasil era a última grande fronteira aberta nas Américas.
O que observar nos próximos 90 dias
A aprovação antitruste será o primeiro termômetro. O Cade deve exigir remédios em regiões onde a sobreposição de market share ultrapassa limites seguros — foco especial no eixo Rio-São Paulo e no Nordeste setentrional.
Outro ponto crítico: a retenção de talentos. A CSN Cimentos tem corpo técnico enxuto e experiente. Se a transição de comando gerar êxodo de engenheiros de processo, o valor dos ativos se deprecia rápido. Contratos de “stay bonus” já estariam sendo negociados nos bastidores.
Para investidores, o sinal claro é a validação do setor como ativo real de proteção inflacionária. Fundos de pensão e private equity devem reavaliar teses em cimento nos próximos trimestres. Quem tem exposição à cadeia de construção — do agregado à incorporadora — precisa recalcular cenários de custo de insumo com um competidor capitalizado e agressivo na mesa.