O Santander projeta que o Brasil crescerá apenas 1% em 2027, ficando na lanterna das maiores economias da América Latina. A razão central é uma armadilha fiscal que eleva o custo de capital e trava o potencial produtivo. Entender a dinâmica por trás desse número é vital para quem decide onde alocar recursos nos próximos anos.
O ranking que expõe o isolamento brasileiro
Enquanto o Brasil patina próximo de 1%, os vizinhos avançam em ritmo superior. A diferença não é marginal: reflete escolhas estruturais recentes. Confira as projeções do banco para 2027:
- Chile: 3,5%
- Peru: 3,2%
- Argentina: 2,7%
- Colômbia: 2,0%
- México: 1,7%
- Brasil: ~1,0%
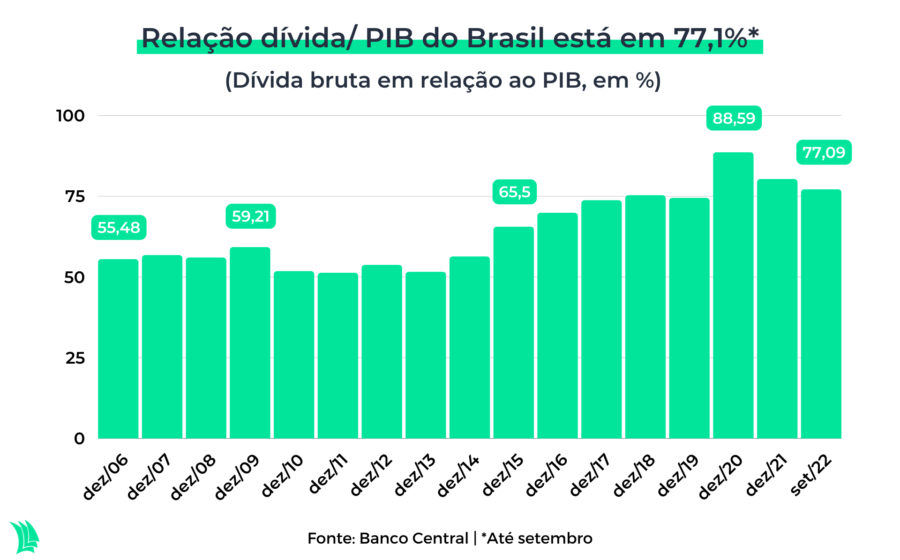
O denominador comum dos líderes é o endividamento público sob controle. No Brasil, a trajetória aponta para 88% do PIB em 2027 — cerca de 20 pontos percentuais acima da média de emergentes comparáveis.
Por que o fiscal dita o ritmo dos juros e da inflação
Para Marco Caruso, economista-chefe do Santander no Brasil, a explicação é “um samba de uma nota só: fiscal, fiscal, fiscal”. A dívida crescente força o Banco Central a manter juros elevados para ancorar expectativas, o que encarece o crédito e freia o investimento privado.
O resultado prático: o Brasil convive com inflação e taxa Selic persistentemente acima dos pares. Enquanto vizinhos operam com meta de 3% e juros de um dígito, o Brasil luta para convergir com despesas correntes crescendo inflação mais 5% ao ano.
O modelo “a fórceps” chegou ao limite
O crescimento recente foi “a fórceps”, sustenta Caruso: expansão do PIB bancada por déficits primários recorrentes há mais de uma década. Parte da alta veio de reformas saudáveis, mas a fatia impulsionada por gasto público insustentável esgotou-se.
Estabilizar a dívida entre 90% e 95% do PIB exigiria virar um déficit primário estimado em 1% do PIB para um superávit de 2%. O esforço fiscal necessário gira em torno de R$ 400 bilhões — magnitude que redefine o cenário de rentabilidade para ativos de risco e renda fixa no país.
O que observar daqui para frente
O fechamento dessa equação fiscal determinará se o PIB de 1% é piso ou teto nos próximos anos. Três variáveis merecem monitoramento contínuo: a credibilidade do novo arcabouço de despesas, a trajetória da relação dívida/PIB nos relatórios trimestrais do Tesouro e a resposta da curva de juros futuros a eventuais sinais de consolidação. Para o investidor, a assimetria está posta: surpresas fiscais positivas comprimem prêmios de risco; frustrações alongam o ciclo de juros altos e aprofundam o descolamento regional.