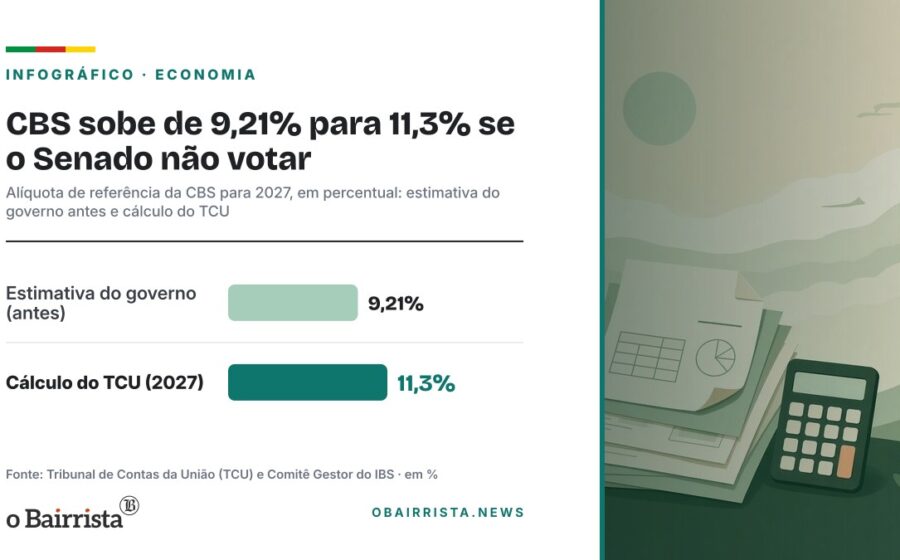
O Senado tem poder técnico para fixar a alíquota da CBS entre 9,5% e 10%, bem abaixo dos 11,3% calculados pelo TCU. Essa diferença bilionária muda o caixa de qualquer empresa a partir de janeiro.
O tributarista Heleno Torres, professor titular da USP, afirma que a Constituição é clara: ao TCU cabe a alíquota de referência, ao Senado a alíquota final por resolução. A trava de 26,5% vendida aos parlamentares só fecha com números nessa faixa.
Por que a definição urgente muda seu planejamento
Torres defende que o Senado vote a alíquota ainda este mês. Empresas precisam fechar orçamentos e a peça orçamentária de dezembro exige estimativas precisas de arrecadação. Cada ponto percentual representa bilhões no recolhimento federal.
Sem definição prévia, contadores e sistemas fiscais operam no escuro. A Receita Federal ainda não publicou orientações definitivas sobre escrituração, crédito de transição ou regras de apuração no novo modelo.
- Alíquota de referência TCU: 11,3%
- Faixa defendida por especialistas: 9,5% a 10%
- Trava legal total (CBS + IBS): 26,5%
- Início da CBS: 1º de janeiro de 2027
Adiar a reforma? “Ninguém aguenta mais PIS e Cofins”
Para Torres, prorrogar a entrada em vigor seria sinal ruim para quem já investiu milhões em adaptação. O tributarista classifica o PIS/Cofins como “câncer da economia brasileira” e maior indutor de litígios federais.
O argumento de que empresas não estão prontas não cola. “Não está 100% hoje. Também não vai estar para entrar em 2028”, diz. A urgência aparece quando o tema vira prioridade real.
Duas medidas práticas podem suavizar a transição sem adiar a data: uma central de consultas da Receita para contribuintes e período de adaptação sem multas por falhas em obrigações acessórias, como entrega de documentos fiscais.
A anterioridade nonagesimal que ninguém comenta
Torres sustenta que a CBS exige anterioridade de 90 dias contados da publicação da alíquota final. O artigo 195, § 6º da Constituição não afasta essa regra — a alíquota é “modificação” da contribuição instituída.
A Constituição não fixou data expressa para acabar com PIS e Cofins em 2027. Quem fez isso foi a Lei Complementar 214/2025. Basta nova lei complementar ajustar a revogação ao fim da anterioridade, sem mexer na Constituição.
Essa saída daria fôlego às empresas e respeitaria a carta de direitos. A Receita Federal só pediria adiamento se alegasse impossibilidade técnica de cobrança — cenário que Torres considera improvável.
O que observar nas próximas semanas
A resolução do Senado sobre a alíquota final deve sair antes do recesso parlamentar. Acompanhe a IFI (Instituição Fiscal Independente) — seus parâmetros técnicos vão embasar a decisão política.
Se a alíquota fechar em 10%, a carga total (CBS + IBS estadual/municipal) fica próxima de 26%, dentro da trava. Acima disso, a credibilidade da reforma racha. Para o empresário, a conta é simples: cada 0,5% a menos na CBS alivia fluxo de caixa imediato em 2027.