O Senado tem poder constitucional para fixar a alíquota da CBS entre 9,5% e 10%, ignorando os 11,3% sugeridos pelo TCU. A decisão, que precisa sair ainda este mês, define se a reforma tributária nasce viável ou já chega sufocando o caixa das empresas.
Quem afirma é Heleno Torres, professor titular de Direito Financeiro da USP. Para ele, a trava de 26,5% aprovada pelos próprios parlamentares só faz sentido se a Contribuição sobre Bens e Serviços ficar abaixo de dois dígitos.
Por que o TCU não tem a última palavra
A Constituição é clara: ao Tribunal de Contas cabe calcular a alíquota de referência. Ao Senado, via resolução, compete definir a alíquota final. Não há hierarquia, há divisão de atribuições.
Torres explica que a IFI (Instituição Fiscal Independente) pode subsidiar tecnicamente os senadores. O cenário mais provável, segundo ele, é uma alíquota entre 9,5% e 10% — patamar que respeita o teto global de 26,5% somando CBS, IBS e Imposto Seletivo.
O relógio corre contra o Orçamento de 2025
Definir a alíquota em dezembro não é apenas burocracia. Sem o número oficial:
- Empresas não conseguem precificar contratos de longo prazo;
- O projeto de Lei Orçamentária chega ao Congresso com estimativas fictícias de arrecadação;
- O planejamento tributário de 2025 vira “chute”.
O tributarista defende que a resolução seja votada ainda neste mês. Cada semana de atraso aumenta a insegurança jurídica e contábil.
Adiar a reforma? “Sinal muito ruim”, diz especialista
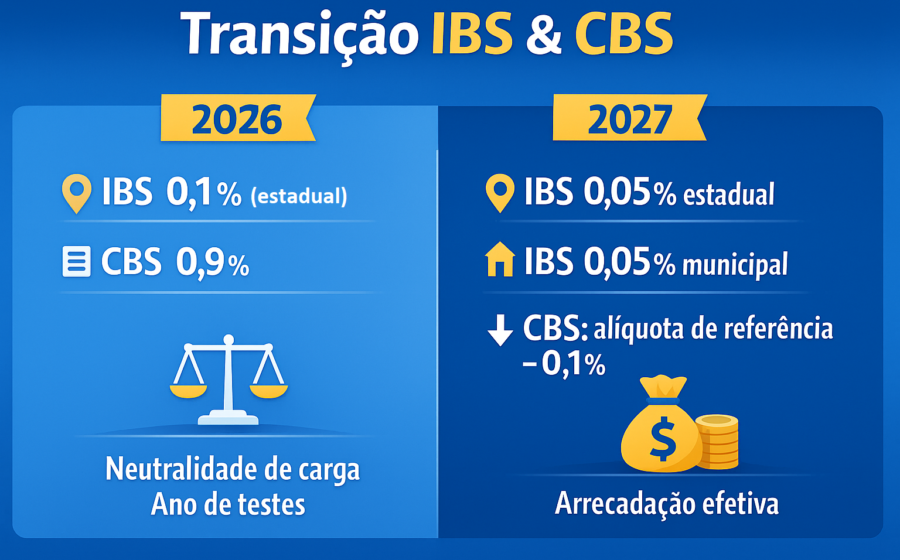
Torres é direto: não existe mundo perfeito onde 100% das empresas estejam prontas. PIS e Cofins — classificados por ele como “câncer da economia brasileira” e maiores indutores de litígios federais — devem acabar em 1º de janeiro de 2027, conforme a Lei Complementar 214/2025.
Prorrogar a entrada em vigor puniria quem já investiu milhões em adaptação de sistemas, treinamento e revisão de contratos. O único motivo legítimo para adiar seria a própria Receita Federal declarar impossibilidade técnica de cobrança — cenário que Torres considera improvável.
Duas medidas práticas para suavizar a transição
Enquanto a CBS não entra, o advogado propõe ações imediatas da Receita:
- Central de consultas unificada para tirar dúvidas de contribuintes em tempo real;
- Período de adaptação sem multas por falhas em obrigações acessórias (entrega de arquivos, preenchimento de documentos fiscais).
Não se trata de anistia, mas de distinguir erro de má-fé de dificuldade operacional legítima na mudança de sistema.
A noventena que ninguém comenta — e que pode salvar o caixa
Pouco debatido, o regime de anterioridade nonagesimal (90 dias) se aplica à CBS. Como a alíquota final será fixada por resolução do Senado, a contagem começa na publicação desse ato — não na promulgação da lei complementar.
Na prática: se a resolução sair em 20 de dezembro, a CBS só valeria a partir de 20 de março. Torres aponta que a LC 214/2025 pode ter sua data de revogação do PIS/Cofins ajustada por nova lei complementar para coincidir com o fim da anterioridade. Não precisa de PEC, não precisa de emenda constitucional.
O que observar nas próximas semanas
Três movimentos definem o cenário de curto prazo: a votação da resolução no Senado, a manifestação da IFI sobre os parâmetros técnicos e eventuais atos da Receita Federal regulamentando a transição. Empresas que anteciparem a modelagem de cenários (9,5%; 10%; 11,3%) ganham tempo de reação — e margem de negociação contratual — enquanto o mercado ainda digere a nova regra do jogo.