O economista André Lara Resende, um dos pais do Plano Real, afirma que o déficit fiscal brasileiro não nasce do gasto público, mas dos juros estratosféricos da Selic. A tese, publicada em setembro e ignorada por meses, explodiu nos bastidores de Brasília e da Faria Lima nas últimas semanas. O motivo? A deputada Gleisi Hoffmann (PT) adotou o texto como bandeira — e o mercado entrou em pânico.
Em entrevista exclusiva, Resende nega qualquer encontro com Lula ou convite para o Ministério da Fazenda. “Essa notícia foi plantada para queimar a proposta”, diz ele. Mas afinal, o que tem nesse artigo que assusta tanto o establishment financeiro?
O núcleo da discórdia: juros altos como causa, não consequência
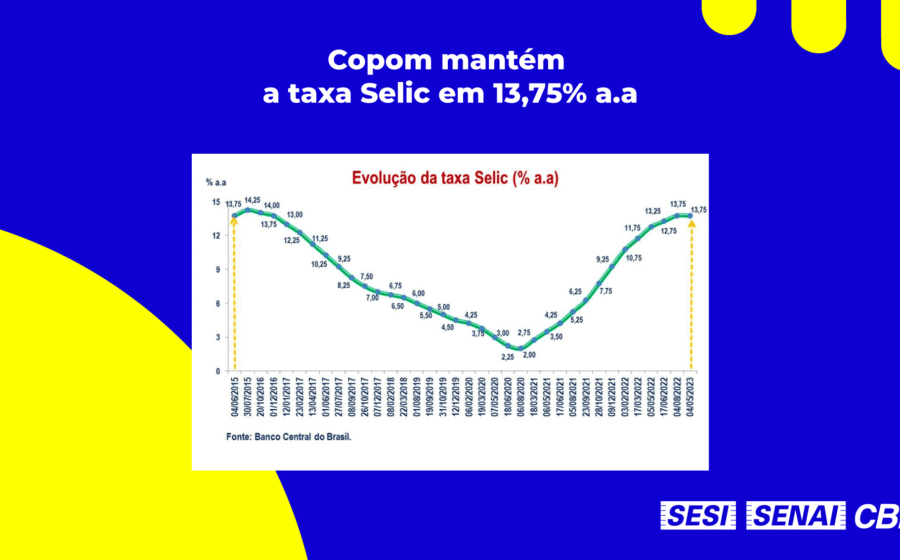
Para Resende, o Brasil vive uma “bolsa-rentista”: a Selic a 13,75% ao ano transfere renda dos contribuintes para os detentores da dívida pública — a parcela mais rica da população. O argumento central inverte a lógica dominante: não é o gasto público que explode a dívida; é o custo da dívida que explode o déficit.
Os números sustentam a tese. Em 2025, o déficit primário (sem juros) foi de apenas 0,48% do PIB, segundo o Tesouro. Já o déficit nominal, inchado pelo serviço da dívida, disparou. A dívida bruta saltou de 50% para 80% do PIB desde 2017, enquanto a Selic flutuava — mas sempre em patamares “extraordinariamente altos”, nas palavras do economista.
Por que a taxa real de 8,77% é um caso único no mundo
O Brasil ostenta a maior taxa de juros real do planeta. A Turquia, segunda colocada, registra 7,77%. Para Resende, isso não é acidente: reflete uma confusão histórica entre dívida externa e interna.
- Dívida externa: exige envio real de recursos ao exterior.
- Dívida interna: é redistribuição doméstica — o Estado deve ao setor privado nacional, em moeda nacional.
Hoje, a dívida pública brasileira é quase 100% interna e em reais. Não há risco de default cambial. Ainda assim, o BC mantém juros de país emergente em crise.
A proposta que o mercado chama de “tabelamento” — e Resende nega
O artigo sugere criar o Conselho Fiscal e Monetário Nacional (CFMN), órgão de longo prazo que definiria metas para a Selic e para a política fiscal de investimentos. O BC manteria autonomia operacional; o conselho daria a direção estratégica.
O trecho que incendiou o debate: uma trajetória indicativa de queda da Selic para cerca de 7,5% em 12 meses (crescimento nominal potencial + 2% de prêmio). Resende insiste: “São meramente indicativos. A trajetória deve ser avaliada conforme as circunstâncias.”
John Cochrane, economista de Stanford citado por Resende, chamou a ideia de “sofisticada, mas teórica”. No Brasil, a reação foi binária: setor financeiro viu intervenção; parte da esquerda, risco de fuga de capitais e alta do dólar.
O contra-ataque: reservas de US$ 370 bi e superávit comercial
Resende rebate o medo cambial com dados duros. O Brasil tem:
- Zero dívida externa líquida;
- Superávit comercial robusto;
- US$ 370 bilhões em reservas internacionais.
Para ele, o BC faria forward guidance duplo: sinalizaria a trajetória da Selic e a banda de câmbio considerada razoável. Não seria tabelamento, mas coordenação de expectativas — o coração da proposta.
O fantasma de Tombini e a lição de 2011-2013
Críticos citam o ciclo de queda da Selic sob Alexandre Tombini, revertido quando a inflação voltou. Resende discorda do diagnóstico: o erro não foi monetário, foi fiscal. O governo Dilma/Rousseff/Mantega “sentou o pau na máquina de gastos” justo quando a coordenação pedia contenção.
“Mais um caso exemplar da necessidade de coordenação”, resume. Comparar sua proposta ao voluntarismo de Erdogan na Turquia, diz ele, é “preguiça intelectual”.
Gastos: o diagnóstico que une direita e esquerda (e ninguém resolve)
Resende não nega que o gasto público seja “patrimonialista, demagógico e populista”. Mas separa dois orçamentos:
- Corrente (máquina + transferências): deve ser coberto por arrecadação.
- Investimento: merece orçamento próprio, financiado por crédito — como toda empresa saudável.
“Dizer que uma empresa só investe com recurso próprio é impedi-la de crescer. O mundo hoje é de teoria do crédito, não de renda real.”
O que observar daqui para frente
A proposta exigiria aprovação do Congresso — não é decreto presidencial. O timing político é adverso: credibilidade institucional baixa, arcabouço fiscal em teste, eleição municipal no radar. Resende admite: “Talvez nem seja o melhor momento”.
Mas o dado que não some é a dinâmica da dívida: se o déficit primário é dos menores do mundo e a dívida sobe 30 p.p. em seis anos só pelo custo dos juros, a equação não fecha sozinha. O “crash” que Resende prevê para a hipertrofia financeira global — e brasileira — não tem data. Só tem gatilho: a perda súbita de confiança na sustentabilidade do serviço da dívida.
Para o investidor, a lição prática: monitorar não só o IPCA e a Selic, mas a trajetória da dívida/PIB descontado o efeito juros. Se o numerador (dívida) cresce mais que o denominador (PIB nominal) apenas por conta da taxa real, a armadilha está armada. A saída, coordenada ou não, passará por quebrar esse ciclo.