A Ordem dos Advogados do Brasil (OAB) formalizou pedido para postergar a entrada em vigor das novas regras da reforma tributária de 2027 para 1º de janeiro de 2028. O manifesto, divulgado na quarta-feira (4), expõe o risco real de aumento da carga tributária durante a transição — e coloca em xeque o cronograma oficial.
Não é apenas uma questão de datas. O adiamento, se aceito, altera o planejamento financeiro de empresas de todos os portes e muda a dinâmica de repasse de custos ao consumidor final.
Por que a OAB acionou o freio agora
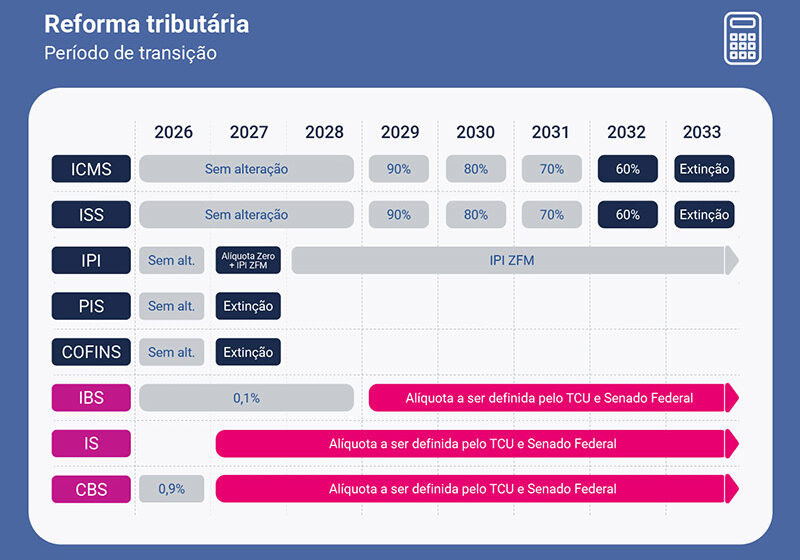
A entidade argumenta que o período de transição previsto — com convivência entre o sistema atual e o novo modelo dual (CBS e IBS) — cria insegurança jurídica e eleva custos de compliance. O manifesto aponta que a complexidade de operar dois regimes simultâneos por anos pode gerar bitributação inadvertida e judicialização em massa.
O pedido tem respaldo técnico: estudos internos da Ordem indicam que a adaptação de sistemas contábeis, fiscais e de faturamento demanda, no mínimo, 24 meses de preparação efetiva após a regulamentação completa — o que ainda não ocorreu.
O impacto direto no caixa das empresas
Para o empresariado, a manutenção do calendário original significa:
- Dupla escrituração durante a transição: apuração de PIS/Cofins e IPI atuais + CBS/IBS novos;
- Créditos travados: dificuldade de aproveitar créditos de insumos sob regras distintas;
- Risco de autuações: interpretações divergentes entre fisco federal, estaduais e municipais;
- Custo de TI e consultoria: estimativas de mercado falam em R$ 50 mil a R$ 500 mil por empresa média só para adequação de sistemas.
Pequenos negócios, sem estrutura tributária dedicada, tendem a sentir o choque com mais intensidade — muitos sequer iniciaram o mapeamento de impacto.
O que diz o cronograma oficial (e onde está o gargalo)
Pela Emenda Constitucional 132/2023, a CBS (federal) entraria em vigor em 2027, com alíquota teste de 0,9%. O IBS (estadual/municipal) começaria em 2029, com transição plena até 2033. A OAB não contesta o modelo — apenas a velocidade.
O gargalo real: as leis complementares que detalham regras de creditamento, regimes especiais, devolução de saldos credores e divisão de receitas entre entes federados ainda tramitam no Congresso. Sem elas, a regulamentação infralegal (decretos, portarias, instruções normativas) fica suspensa.
Cenários possíveis para os próximos meses
Três desfechos estão na mesa:
- Adiamento aceito: transição inicia em 2028, com mais tempo para regulamentação e testes;
- Calendário mantido com “fase de testes” estendida: alíquota simbólica em 2027, mas sem efeitos financeiros plenos;
- Judicialização: se o governo rejeitar o pedido, ações diretas de inconstitucionalidade (ADIs) devem ser protocoladas questionando a violação ao princípio da anterioridade nonagesimal e anual.
O Ministério da Fazenda, até o momento, sinaliza disposição para dialogar, mas reforça que o cronograma constitucional tem prazos improrrogáveis para certas etapas.
O que observar daqui para frente
Acompanhe a tramitação do PLP 68/2024 (regulamenta CBS/IBS) e do PLP 108/2024 (comitê gestor do IBS). A votação desses textos no segundo semestre definirá se há base legal sólida para 2027 ou se o adiamento se torna inevitável. Enquanto isso, antecipe o mapeamento de créditos atuais e simule cenários de caixa sob as novas alíquotas de referência (CBS 8,8% + IBS médio 17,7%) — mesmo que a data mude, a direção da reforma não mudará.