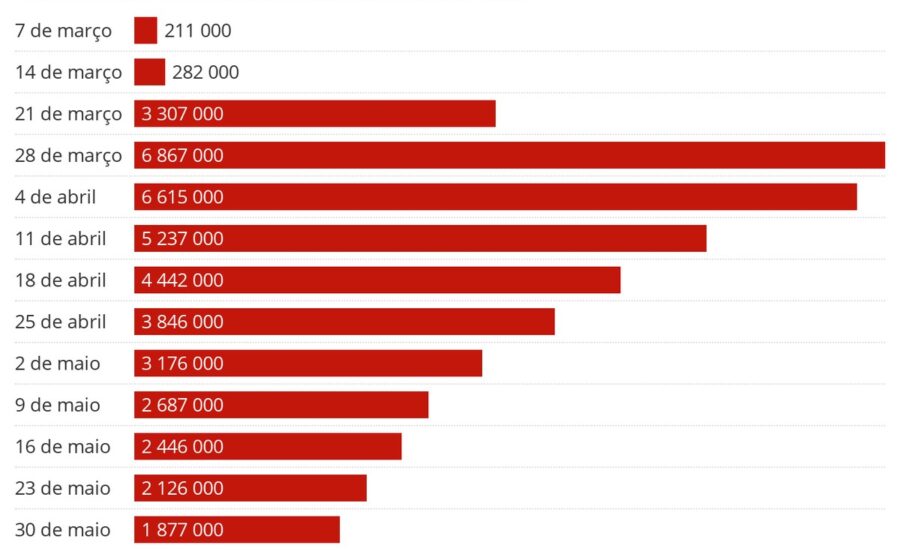
Os pedidos iniciais de auxílio-desemprego nos Estados Unidos recuaram na semana passada para o patamar mais baixo desde 1968. O dado reforça a tese de um mercado de trabalho que segue resistente, mesmo diante de juros elevados e incertezas macroeconômicas.
A leitura direta é simples: as empresas não estão demitindo. Mas a implicação para quem gere capital, negocia ativos ou planeja expansão é mais profunda. Um mercado de trabalho apertado altera a equação de custos, pressiona salários e posterga o ciclo de cortes de juros.
Por que 1968 importa agora
O marco de 57 anos não é apenas simbólico. Em 1968, a economia americana operava em pleno emprego, com taxa de desemprego abaixo de 4% e inflação começando a acelerar. O paralelo histórico sugere que, quando a demissão atinge pisos seculares, a rigidez salarial tende a seguir.
Hoje, a dinâmica é diferente: a participação na força de trabalho ainda não recuperou o nível pré-pandemia e a imigração legal tem preenchido parte do vazio. Ainda assim, a escassez de mão de obra disponível mantém o poder de barganha do trabalhador.
O impacto direto no balanço das empresas
Para o empresário, o sinal é claro: contratar continua caro e demitir continua raro. Isso se traduz em três vetores práticos:
- Custo unitário de mão de obra sobe sem ganho proporcional de produtividade
- Planejamento de expansão exige contingente maior para rotatividade e atração
- Preço de venda precisa absorver reajustes salariais acima da inflação
Setores intensivos em gente — saúde, hospitalidade, logística — sentem primeiro. Tecnologia e finanças, que passaram por ondas de cortes em 2023 e 2024, agora operam com quadros enxutos e relutam em recontratar.
O que o Fed lê nesse número
O banco central americano monitora os pedidos semanais como termômetro de “slack” no mercado de trabalho. Um piso de 57 anos reduz o espaço para argumentar que há folga suficiente para cortes agressivos de juros.
O comitê de política monetária (FOMC) tem repetido que as decisões serão “dependentes de dados”. Este dado, especificamente, empurra o viés para manutenção ou alta, não para alívio. O mercado de futuros já precifica probabilidade menor de corte nas próximas duas reuniões.
Cenários para os próximos 30 dias
Quatro variáveis vão ditar se este piso se sustenta ou se rompe:
- Revisões sazonais: o ajuste de primavera costuma elevar a série nas semanas seguintes
- Dados de folha de pagamento (payroll): o número oficial de empregos criados em abril sai na primeira sexta de maio
- Taxa de participação: qualquer alta acima de 62,7% alivia pressão salarial
- Pedidos continuados: se subirem, indicam que demitidos demoram mais a recolocar-se
O que observar daqui para frente
O investidor e o gestor devem monitorar a divergência entre “pedidos iniciais” (demissão) e “pedidos continuados” (dificuldade de recolocação). Se o primeiro segue no piso e o segundo começa a subir, o mercado de trabalho está bifurcado: ninguém demite, mas quem sai não volta. Esse cenário mantém juros altos por mais tempo e exige precificação de risco mais conservadora em crédito privado e equity de small caps.
A leitura de hoje é de força. A leitura de amanhã dependerá de quanto tempo essa força persiste sem gerar inflação de serviços acelerada. O relógio corre.