Mais de 25 das principais entidades de direito tributário do país assinaram carta aberta exigindo que a Contribuição sobre Bens e Serviços (CBS) só entre em vigor efetivo em 2028. O motivo: uma combinação de alíquota indefinida, sistemas públicos inoperantes e risco real de decisões judiciais contraditórias que pode travar empresas de todos os portes.
O documento, divulgado no sábado (31), não contesta os objetivos da reforma. Contesta o calendário. As organizações argumentam que 2027 deve servir como ano de testes reais — não como estreia forçada de um sistema que, na prática, ainda não existe.
O nó da alíquota: duas semanas para decidir o ano todo
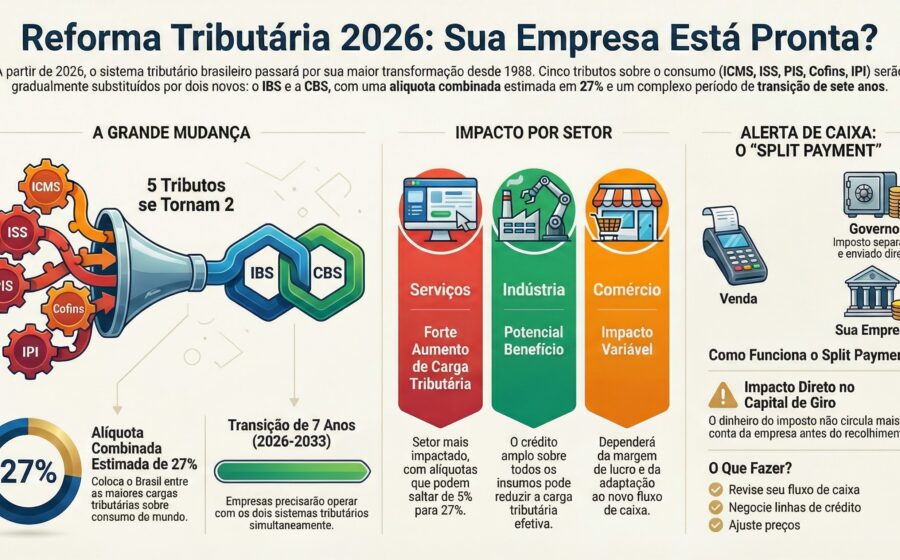
O ponto mais sensível é a alíquota da CBS. O Senado tem até 15 de dezembro para fixar o percentual. Se o prazo for até o limite, as empresas terão pouco mais de 15 dias para calcular impactos, renegociar contratos, revisar preços e reconfigurar operações antes de 1º de janeiro.
Para setores com margens apertadas ou cadeias longas, isso é tecnicamente impossível. A carta classifica o intervalo como “insuficiente diante das particularidades de cada setor econômico”.
Sistema de apuração assistida: a ferramenta que não chegou
O mecanismo que deveria permitir o cálculo automatizado da CBS e do IBS (Imposto sobre Bens e Serviços) ainda não funciona plenamente. Sem ele, contribuintes não conseguem simular cenários, validar créditos nem testar integrações com seus ERPs.
O resultado: empresas voando às cegas. Não há como adaptar processos internos — emissão de notas, parametrização tributária, controles de crédito e débito — sem uma base operacional estável para testar.
Conflito de competência: o risco invisível de 2027
Um detalhe técnico pode virar passivo bilionário. O IBS começa a incidir em 2027 com alíquota de 0,1%, embora a transição gradual só comece pra valer em 2029. CBS e IBS tratarão de matérias comuns, mas caberão a esferas judiciais distintas.
Na prática: uma mesma operação pode receber decisões contraditórias dependendo de qual tribunal analisar. As entidades alertam que não há estrutura processual para harmonizar esses conflitos — e o primeiro ano de vigência será o laboratório real desse problema.
- Alíquota da CBS: indefinida até 15/12; vigência em 01/01
- Apuração assistida: não operacional para testes antecipados
- Sistemas internos: adaptação dependente de regras e ferramentas públicas
- Judicialização: competências distintas para IBS e CBS sem mecanismo de harmonização
O ano de testes que não testou nada
Gustavo Brigagão, presidente do CESA, resume o diagnóstico: “O ano de testes de 2026 não cumpriu sua finalidade, sobretudo pelos atrasos do próprio poder público”. A carta é assinada por nomes como AASP, IAB, ABDF, OAB-DF, CENIPRET e dezenas de institutos estaduais e temáticos — uma convergência rara que sinaliza gravidade, não corporativismo.
As entidades não pedem revogação. Pedem tempo. Propõem que 2027 seja reservado a testes efetivos, com sistemas funcionando, alíquota definida e regras processuais claras. Só então, em 2028, a CBS entraria em vigor com segurança jurídica.
O que observar daqui para frente
O Senado vota a alíquota em dezembro. Se mantiver o calendário original, janeiro de 2027 será o maior stress test já imposto ao sistema tributário brasileiro — sem rede de proteção. Empresários e gestores fiscais devem mapear agora quais contratos expiram no primeiro semestre, quais sistemas precisam de atualização crítica e qual a exposição a litígios duplos IBS/CBS. A reforma não volta atrás. Mas a forma como ela estreia pode definir se será simplificação ou novo contencioso em massa.