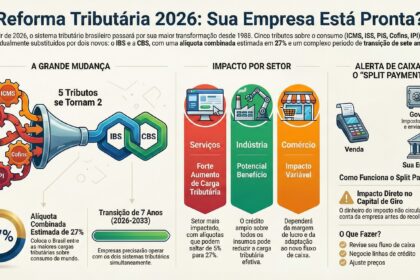
Mais de 20 entidades de peso no cenário tributário brasileiro assinaram uma carta aberta no último sábado (31) pedindo o adiamento da implementação efetiva da CBS para 2028. A proposta reserva 2027 exclusivamente para testes e ajustes — e expõe um cronograma que, na prática, deixa empresas às cegas a duas semanas do início da vigência.
O motivo central é simples: a alíquota da nova Contribuição sobre Bens e Serviços pode ser definida pelo Senado apenas em 15 de dezembro. Isso daria ao setor produtivo pouco mais de 15 dias para recalcular custos, renegociar contratos e reprogramar sistemas antes de 1º de janeiro.
Quatro gargalos que travam a preparação das empresas
A carta lista problemas que vão muito além da alíquota indefinida. O sistema de apuração assistida — ferramenta que deveria cruzar dados das operações para calcular o tributo automaticamente — ainda não roda em plenitude. Sem ele, não há como simular cenários reais nem validar processos internos.
O terceiro ponto atinge o coração da operação: ERPs, emissores de nota fiscal, parametrização de regras tributárias e controles de crédito e débito precisam ser reescritos. Atrasos na publicação de normas e na entrega de ambientes de teste pelo poder público comprimiram o prazo para essas adaptações.
Por fim, surge um risco jurídico inédito. Em 2027, o IBS já incide a 0,1%, enquanto a CBS estreia simultaneamente. Ambos podem incidir sobre a mesma operação, mas tramitam em esferas judiciais distintas. O resultado provável: decisões contraditórias para um mesmo fato gerador.
O que muda na prática para o seu negócio
- Planejamento tributário: impossível fechar orçamento 2025 sem saber a alíquota final.
- Precificação: contratos de longo prazo correm risco de desequilíbrio econômico-financeiro.
- Tecnologia: equipes de TI trabalham no escuro, sem ambiente de homologação estável.
- Contencioso: duplicidade de jurisdição (IBS x CBS) antecipa litígios em 2027.
O recado das entidades: não é resistência, é realismo
Gustavo Brigagão, presidente do CESA, resume o tom do documento: “Não se trata de resistir às mudanças, mas de assegurar que sejam feitas com responsabilidade e segurança jurídica”. Para ele, o ano de testes de 2026 não cumpriu o papel — justamente pelos atrasos do próprio governo na entrega de regras e ferramentas.
As signatárias — entre elas AASP, ABDF, IAB, OAB-DF, CESA e 20 outras instituições especializadas — deixam claro: apoiam os objetivos da reforma (simplificação, transparência, neutralidade). O que contestam é a tentativa de fazer a máquina funcionar sem antes lubrificar as engrenagens.
Cenários para os próximos meses
Se o pedido for ignorado, janeiro de 2025 inaugura um regime de “apuração no escuro”. Empresas recolherão a CBS com base em estimativas, sujeitas a autuações retroativas quando a alíquota oficial sair. O contencioso administrativo e judicial deve explodir já no primeiro trimestre.
Se o adiamento for aceito, 2027 vira um laboratório real: alíquota definida, sistemas rodando, jurisprudência inicial formada. O custo político de adiar um ano seria compensado pela redução drástica de insegurança jurídica e custos de conformidade.
O que observar daqui para frente
Três datas ditam o ritmo: 15 de dezembro (prazo final do Senado para fixar a alíquota), publicação do ato declaratório de funcionamento da apuração assistida e a resposta formal do Ministério da Fazenda à carta. Quem tem exposição relevante a tributos sobre consumo deve mapear agora — não em janeiro — quais contratos precisam de cláusulas de revisão automática e qual o custo de manter dois motores de cálculo rodando em paralelo durante 2025.