Uma empresa anuncia lucro histórico e, no dia seguinte, suas ações despencam. Enquanto isso, uma concorrente que ainda dá prejuízo vê o valor de mercado subir. A contradição confunde iniciados, mas faz todo sentido para quem conhece a mecânica real da precificação.
O valor de um negócio não reside no que ele ganhou ontem, mas no caixa que conseguirá gerar daqui para frente — e no risco envolvido nessa promessa. Quatro pilares sustentam essa equação, e ignorá-los é o erro mais caro do mercado.
Crescimento: nem todo avanço enriquece o acionista
Vender mais costuma ser sinônimo de valor, mas a matemática impõe uma condição inegociável: o retorno sobre o capital incremental deve superar o custo desse capital.
Imagine uma companhia que investe R$ 100 milhões para expandir e conquista R$ 5 milhões anuais de resultado operacional pós-impostos. O retorno é de 5%. Se o custo de capital é 12%, a operação destruiu riqueza, mesmo com a receita subindo. Crescer sem rentabilidade acima do custo de oportunidade apenas infla o balanço, não o bolso do sócio.
Margem alta hoje pode ser armadilha amanhã
Duas empresas faturam R$ 1 bilhão. Uma tem margem operacional de 25% (R$ 250 milhões de resultado); a outra, 10% (R$ 100 milhões). A primeira parece imbatível — até o mercado questionar a durabilidade.
Margens infladas por cortes em P&D, manutenção ou atendimento são empréstimos do futuro. O lucro sobe agora, mas a competitividade apodrece. O mesmo vale para ciclos de commodities: rentabilidade excepcional costuma ter data de validade, e investidores precificam essa transitoriedade com desconto.
O fator invisível que separa gigantes de medianas
Poucos olham para a necessidade de reinvestimento, mas ela dita quanto dinheiro efetivamente sobra para o dono do capital. É a diferença entre fluxo de caixa operacional e fluxo de caixa livre.
Considere duas empresas com R$ 200 milhões de caixa operacional anual:
- Empresa A: Reinveste R$ 150 milhões → Caixa Livre: R$ 50 milhões
- Empresa B: Reinveste R$ 50 milhões → Caixa Livre: R$ 150 milhões
Com risco e crescimento iguais, a Empresa B vale o triplo. Reinvestir pesado não é defeito se o retorno for superior ao custo de capital; o problema é gastar muito para ganhar pouco.
Custo de capital: o termômetro que o mercado não perdoa
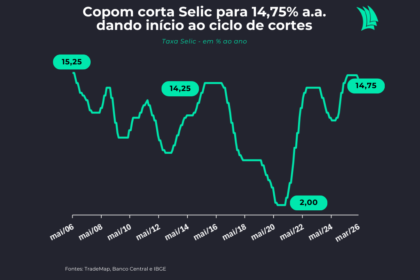
Esse é o divisor de águas entre valor nominal e valor presente. Quanto maior a taxa de desconto (risco + juros), menor o valor atual de qualquer fluxo futuro.
Um fluxo de R$ 100 daqui a um ano vale R$ 91 hoje a 10% ao ano. Se a taxa sobe para 20%, o valor presente cai para R$ 83. Por isso, altas de juros derrubam bolsas mesmo com lucros crescentes: o denominador da equação subiu mais que o numerador.
Na prática, os quatro pilares se movem juntos. Uma firma pode ficar menos arriscada (custo de capital cai) mas perder oportunidades de expansão (crescimento cai). O valor final depende do saldo líquido dessas forças opostas.
O que observar daqui para frente
O mercado precifica expectativas, não balanços passados. Quando a ação cai após recorde de lucro, o recado costuma ser: “o futuro projetado piorou”. Margens pressionadas, capex improdutivo ou guinada no custo de capital pesam mais que o resultado do trimestre.
Para o investidor, a rotina deve ser monitorar a sustentabilidade do retorno sobre capital investido (ROIC vs. WACC), a qualidade da conversão de lucro em caixa livre e a trajetória do risco país e setorial. Empresas excelentes que não geram caixa livre perene para o acionista são, no fim das contas, apenas operações caras de manter.