Uma empresa anuncia lucro histórico e as ações desabam. Outra acumula prejuízos e vê o papel subir. A contradição só existe para quem confunde resultado contábil com geração de riqueza. O valor real de um negócio não está no que ele ganhou ontem, mas no caixa que conseguirá colocar no bolso do acionista amanhã.
Quatro variáveis financeiras ditam essa equação — e elas não agem sozinhas. Uma melhora em uma pode ser anulada pela piora em outra. Entender como elas se combinam separa quem especula de quem investe com base em fundamentos.
O crescimento que destrói dinheiro
Vender mais costuma ser sinônimo de valor, mas nem sempre. Imagine uma companhia que aplica R$ 100 milhões para expandir e passa a gerar apenas R$ 5 milhões extras por ano após impostos. O retorno sobre o capital investido é de 5%. Se o custo desse capital for 12%, a operação destrói valor a cada real alocado.
O crescimento só cria riqueza quando o retorno sobre o capital incremental supera o custo de oportunidade dos recursos. Caso contrário, a empresa apenas fica maior, não mais valiosa. O segredo não é a taxa de expansão, mas o spread entre o retorno gerado e o retorno exigido.
Margens que enganam o investidor desatento
Duas empresas faturam R$ 1 bilhão. Uma tem margem operacional de 25% (R$ 250 milhões de resultado); a outra, 10% (R$ 100 milhões). A primeira parece imbatível. O perigo mora na sustentabilidade.
Margens infladas por corte de pesquisa, manutenção ou atendimento melhoram o balanço hoje e minam a competitividade futura. Negócios cíclicos — como commodities — também exibem rentabilidade temporária que o mercado desconta rapidamente. O valor premia a consistência, não o pico momentâneo.
O vilão invisível: a necessidade de reinvestimento
Este é o fator mais subestimado. Duas companhias geram R$ 200 milhões de caixa operacional após impostos. A primeira precisa reinvestir R$ 150 milhões para manter a máquina rodando. A segunda, apenas R$ 50 milhões.
- Empresa A: Fluxo de Caixa Livre = R$ 50 milhões
- Empresa B: Fluxo de Caixa Livre = R$ 150 milhões
Se o risco e o crescimento forem iguais, a segunda vale três vezes mais. Reinvestir pesado não é defeito se o retorno sobre esse capital for superior ao custo. O problema é gastar muito para ganhar pouco — o famoso “capital intensivo” com retorno medíocre.
O peso dos juros no preço de hoje
O quarto pilar é o custo de capital, a taxa que desconta o futuro para o presente. Se uma empresa vai gerar R$ 100 daqui a um ano, a uma taxa de 10% esse fluxo vale R$ 91 hoje. Se a taxa sobe para 20%, o valor presente cai para R$ 83.
Isso explica por que ações caem mesmo com lucros crescentes. A alta dos juros eleva o retorno exigido e comprime o valor dos fluxos futuros. Na prática, os quatro fatores se movem juntos: um negócio pode ficar menos arriscado (custo de capital menor) mas perder oportunidades de expansão (crescimento menor). O valor final é a soma algebrica desses vetores.
O que o mercado realmente precifica
A Bolsa não paga pelo passado. Ela precifica expectativas. Se o lucro recorde veio abaixo do consenso, ou se a guidance sinaliza margens pressionadas, reinvestimento maior ou risco elevado, o preço ajusta-se para baixo. O desafio do investidor não é encontrar empresas que lucram, mas estimar quanto caixa livre elas gerarão, quanto capital exigirão para isso e qual a taxa de desconto justa.
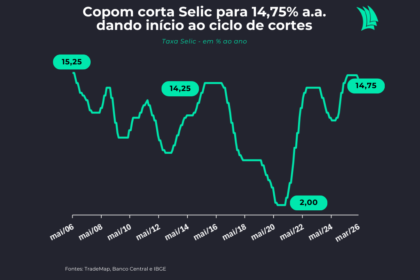
O que observar daqui para frente: Monitore o retorno sobre o capital investido (ROIC) versus o custo médio ponderado de capital (WACC). Acompanhe a evolução do Fluxo de Caixa Livre (FCF) em relação ao lucro líquido — a divergência costuma antecipar surpresas. E não ignore a sensitividade do valuation a mudanças na curva de juros; em cenários de Selic volátil, o costo de capital costuma ditar o ritmo das ações mais do que o próprio balanço.