A simples menção de que o governo estudaria as ideias de André Lara Resende provocou um tsunami nas redes e acendeu o sinal de alerta em mesas de operação. O motivo não é ideológico: é a mecânica brutal de como o mercado precificaria a proposta.
O economista, creditado como um dos pais do Plano Real, defende um conselho que congelaria metas fiscais, de inflação e juros por até cinco anos em patamares baixos. Em tese, soa como estabilidade. Na prática, dispara uma reação em cadeia que poucos investidores estão preparados para ignorar.
O gatilho imediato: fuga de capitais antecipada
Gestores de fundos, bancos, seguradoras e previdência não esperam a caneta do presidente. Eles antecipam cenários. Se a regra do jogo muda para juros reais negativos e metas fiscais frouxas, a conta fecha no vermelho.
O resultado imediato é a desmontagem de posições em reais. O dólar sobe, a curva de juros longos estica e o prêmio de risco explode. Não é “terrorismo de mercado”; é gestão de patrimônio diante de uma mudança de regime.
O trilema impossível: juros baixos, câmbio estável e capital livre
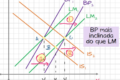
A proposta esbarra em uma lei da física econômica: não se controla simultaneamente a taxa de juros, o câmbio e a conta capital aberta. Algo tem de ceder.
Para segurar o dólar no alvo desejado, o Banco Central teria de queimar reservas internacionais vendendo moeda “barata” para quem quer sair. Isso subsidia a fuga e sinaliza fraqueza. Em 1999, vimos esse filme: as reservas evaporam e a defesa colapsa no primeiro choque externo.
Os números que não fecham na dívida pública
- Rollover encurtado: Investidores exigem prêmios maiores para alongar prazos. O Tesouro passa a emitir só no curto, inchando o risco de liquidez.
- Custo da dívida: Mesmo com Selic baixa artificialmente, o custo efetivo da rolagem sobe pela ponta longa da curva.
- Investimento produtivo: A incerteza macro trava decisões de expansão, emprego e ganho real de salário.
O fantasma dos controles heterodoxos
Quando a âncora cambial arrebenta e a inflação acelera, a história latino-americana ensina o passo seguinte: controle de preços e controle de capitais. São remédios que matam o paciente. Congelar preços cria escassez; fechar a conta capital isola o país do financiamento externo.
Os defensores do modelo não detalham como sair dessa armadilha. O silêncio sobre a “saída de emergência” é o dado mais preocupante para quem tem exposição no Brasil.
A engenharia institucional: quem manda no BC?
Implementar a NEP exigiria revogar a autonomia do Banco Central e criar um “Conselho Monetário e Fiscal” com poderes superiores ao Executivo eleito. Isso demandaria mudanças legislativas complexas e uma batalha jurídica no STF.
Enquanto a regra fiscal atual — com metas de resultado primário e arcabouço de gastos — seguir vigente, o plano ALR permanece no campo das teses acadêmicas. Mas, em ano de definição de diretores do BC e meta de inflação, o ruído já custa caro.
O que observar daqui para frente
O termômetro real não está no Twitter, mas na curva de juros futuros (DI) e no CDS soberano de 5 anos. Se a inclinação da curva seguir abrindo e o CDS subir acima de 200 pontos-base sem choque externo, o mercado já está precificando a quebra de paradigma. Para o empresário e o investidor, a lição é clara: posicione-se para volatilidade cambial e alongue prazos com cautela enquanto a sinalização política não se estabilizar.