Duas empresas idênticas no papel podem valer fortunas diferentes. O segredo não está no lucro de hoje, mas na engenharia financeira que sustenta o caixa de amanhã. Entender essa mecânica separa quem apenas acompanha o mercado de quem de fato constrói patrimônio.
O valor de um ativo — seja um imóvel ou uma ação — não nasce da receita atual, mas da capacidade de gerar dinheiro livre no futuro, ajustada pelo risco. Ignorar essa equação explica por que balanços brilhantes muitas vezes precedem quedas bruscas.
O crescimento que destrói valor
Expandir as vendas é o objetivo óbvio de qualquer gestão. No entanto, crescer a qualquer preço é uma armadilha silenciosa. Imagine um aporte de R$ 100 milhões que rende apenas 5% ao ano, enquanto o custo de captar esse capital beira os 12%.
Nesse cenário, a empresa incha o balanço, mas empobrece o acionista. Cada real investido retorna menos do que custa. O crescimento só cria riqueza quando o retorno sobre o capital incremental supera o custo de oportunidade desse dinheiro.
Margem alta: solidez ou miragem?
Uma receita de R$ 1 bilhão com margem de 25% gera R$ 250 milhões de resultado operacional. A mesma receita com 10% de margem entrega apenas R$ 100 milhões. A diferença matemática é brutal, mas a sustentabilidade é que define o preço justo.
Cortar pesquisa, manutenção ou atendimento infla a margem no trimestre atual. O problema é a conta que chega depois: perda de competitividade e erosão de mercado. Ciclos de commodities também criam miragens de rentabilidade que o mercado precifica com desconto, pois sabe que são temporárias.
O fator invisível: necessidade de reinvestimento
Este é o ponto onde a maioria dos investidores tropeça. Duas companhias geram R$ 200 milhões de caixa operacional. A primeira precisa reinvestir R$ 150 milhões para manter a máquina rodando. A segunda, apenas R$ 50 milhões.
- Empresa A: Fluxo de caixa livre de R$ 50 milhões.
- Empresa B: Fluxo de caixa livre de R$ 150 milhões.
Com risco e crescimento iguais, a Empresa B vale o triplo. Reinvestir pesado não é defeito se o retorno sobre esse capital for superior. O defeito é consumir caixa para entregar retornos medíocres.
O custo do dinheiro e a máquina do tempo
O quarto pilar é a taxa que traz o futuro para o presente. Se uma empresa promete R$ 100 daqui a um ano, a uma taxa de 10% eles valem R$ 91 hoje. Se o risco sobe e a taxa vai a 20%, o valor presente despenca para R$ 83.
Isso explica a sensibilidade das Bolsas aos juros. Uma alta na Selic ou no risco-país eleva o denominador da equação, achatando o valor de todos os fluxos futuros — mesmo que a operação não piore nem um milímetro.
A interação que o balanço não mostra
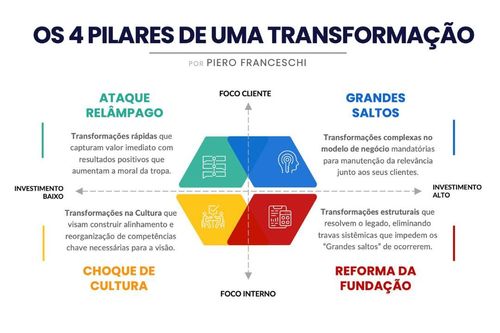
Esses quatro vetores não agem sozinhos. Uma queda no custo de capital pode ser anulada por uma piora nas perspectivas de crescimento. Uma margem expandida pode vir acompanhada de uma necessidade brutal de capex.
O mercado precifica o líquido dessa equação dinâmica. Por isso, lucro recorde decepciona: se a expectativa era de expansão de margem + baixo reinvestimento + crescimento acelerado, e a entrega veio apenas no lucro, o valor intrínseco cai.
O que observar daqui para frente
Pare de perguntar “quanto a empresa lucrou?” e comece a investigar: qual o retorno sobre o capital incremental? A margem atual sobrevive a um ciclo de baixa? Quanto caixa sobra depois de manter a competitividade? E qual taxa o mercado exige para segurar esse risco?
Responder a essas quatro perguntas com dados — não com narrativas — é o único método confiável para separar ativos caros de empresas caras. O resto é ruído de curto prazo.