Mais de 20 entidades de peso do Direito Tributário assinaram uma carta aberta exigindo que a CBS (Contribuição sobre Bens e Serviços) só entre em vigor efetivo em 2028. O motivo: o calendário atual deixa as empresas às cegas a poucos dias do início da obrigatoriedade.
O documento, divulgado no sábado (31), expõe um cenário de incerteza técnica e jurídica que atinge diretamente o caixa e a operação de qualquer negócio. Se nada mudar, janeiro de 2027 chega com regras indefinidas e sistemas inoperantes.
O nó da alíquota: duas semanas para decidir o ano inteiro
O Senado tem até 15 de dezembro para fixar a alíquota da CBS. A partir daí, restariam pouco mais de 15 dias para que empresas de todos os portes e setores:
- Calculem o impacto real na carga tributária efetiva
- Renegociem contratos de longo prazo com fornecedores e clientes
- Atualizem tabelas de preços e margens
- Parametrizem ERPs e emissores de nota fiscal
Para as entidades, o prazo é incompatível com a complexidade da transição. Cada setor econômico tem particularidades — regimes especiais, incentivos regionais, cadeias longas — que impedem uma resposta padronizada em duas semanas.
Sistema de apuração assistida: a ferramenta que não existe
A reforma prevê um mecanismo de “apuração assistida” para CBS e IBS (Imposto sobre Bens e Serviços). A ideia: o Fisco cruzaria dados das operações dos contribuintes e pré-preencheria a base de cálculo, reduzindo erros e sonegação.
O problema: a plataforma não está pronta. Sem ela, as empresas não conseguem simular, testar nem validar seus processos internos. É como exigir que um piloto decole sem ter feito nenhum voo de treinamento no simulador.
ERP, nota fiscal e créditos: o gelo fino da adaptação interna
Além do lado público, há o privado. A implementação exige mexer no coração da gestão empresarial:
- Parametrização tributária em sistemas legados e em nuvem
- Emissão de documentos fiscais com nova estrutura de dados
- Controle de créditos e débitos entre CBS, IBS e tributos atuais
- Integração com contabilidade e obrigações acessórias
Os atrasos na publicação de atos normativos e na disponibilização de leiautes oficiais comprimiram o tempo de desenvolvimento. Fornecedores de software também dependem de definições do governo para entregar atualizações.
O risco judicial que ninguém fala: IBS e CBS em rotas de colisão
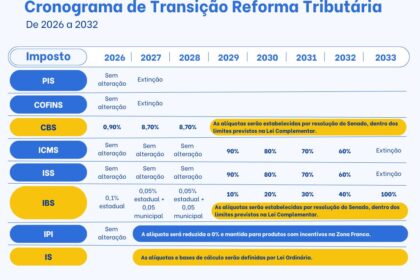
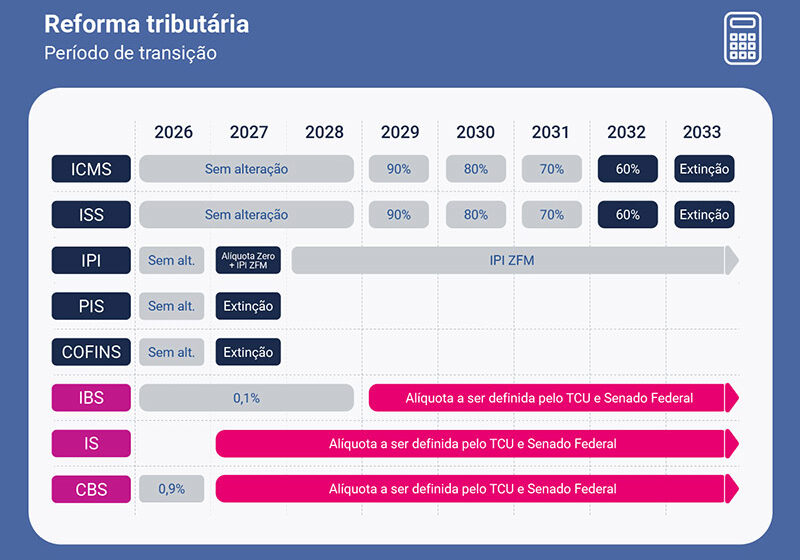
Um ponto técnico, mas explosivo: o IBS começa a incidir em 2027 com alíquota de 0,1% (a escalada maior vem a partir de 2029). Como CBS (federal) e IBS (estadual/municipal) podem incidir sobre a mesma operação, mas serão julgados por esferas judiciárias diferentes, surgem duas perguntas perigosas:
- Uma mesma operação pode ter tratamento tributário distinto nas esferas federal e estadual?
- Como harmonizar decisões contraditórias sobre crédito, base de cálculo ou não incidência?
Não há, hoje, mecanismo processual desenhado para resolver esses conflitos. O resultado provável: insegurança jurídica, litigiosidade em massa e custo Brasil ainda maior.
O recado das entidades: não é resistência, é viabilidade
Gustavo Brigagão, presidente do CESA, resume a posição das 27 signatárias — entre elas OAB-DF, IAB, ABDF, Apet, Aconcarf e dezenas de institutos estaduais e temáticos:
“Não se trata de resistir às mudanças, mas de assegurar que sejam feitas com responsabilidade e segurança jurídica. O ano de testes de 2026 não cumpriu sua finalidade, sobretudo pelos atrasos do próprio poder público.”
A proposta é clara: transformar 2027 em ano de testes reais, com sistemas funcionando, alíquota definida e regras processuais pacificadas. A entrada efetiva ficaria para 2028.
O que observar nos próximos 60 dias
Três marcos definirão se o adiamento ganha tração ou se o calendário original será mantido a qualquer custo:
- Definição da alíquota pelo Senado — se sair no limite (15/12), o caos operacional vira certeza
- Entrega do portal de apuração assistida — sem versão estável em produção, não há como testar
- Reação do Ministério da Fazenda e do Congresso — abertura para emenda de adiamento ou rigidez no cronograma
Para o empresário e o investidor, a leitura prática é: planeje 2027 como ano de transição real, não de vigência plena. Reserve orçamento para adequação de sistemas, revisão contratual e assessoria tributária especializada. Quem tratar a CBS como “já valendo” em janeiro corre risco de autuações, erros de apuração e passivos ocultos que só aparecerão anos depois.
A reforma tributária pode ser o maior avanço institucional em décadas. Mas seu êxito não se mede pelo cumprimento de datas no Diário Oficial — mede-se pela capacidade de gerar um sistema que funcione na ponta, no dia a dia de quem produz, vende, emprega e paga impostos.