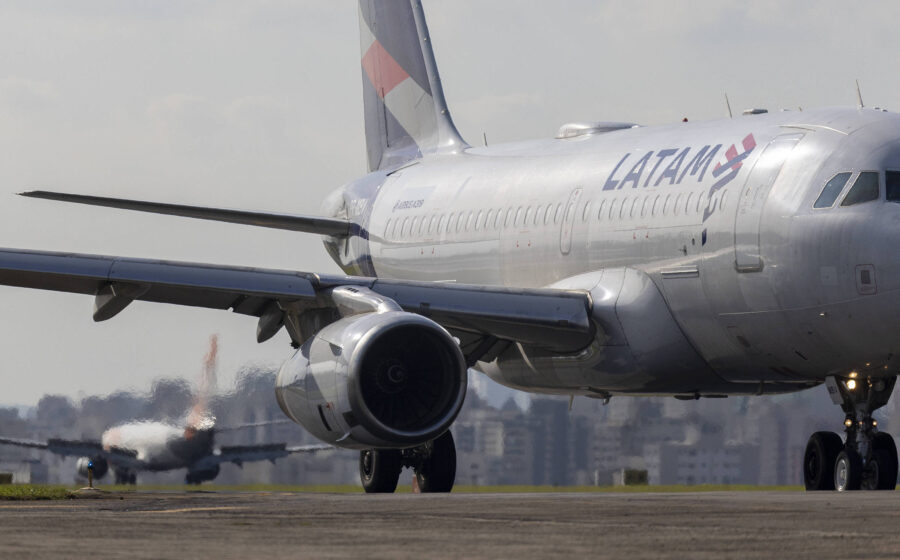
O Grupo Latam fechou o terceiro trimestre de 2026 com lucro líquido de US$ 441 milhões, alta de 16,3% sobre um ano antes. O número impressiona, mas esconde uma pressão silenciosa que já forçou a empresa a rever metas para o Brasil. Entender esse contraponto é vital para quem acompanha o setor.
O choque do combustível e a margem comprimida
O resultado positivo ocorreu apesar de um impacto de US$ 520 milhões causado pela disparada do QAV. O querosene de aviação subiu 52,1% na comparação anual, corroendo a rentabilidade operacional.
A margem operacional ajustada caiu de 18,1% para 12,5% no período. O Ebitda ajustado atingiu US$ 1,095 bilhão, sustentado por uma receita operacional de US$ 4,567 bilhões — crescimento de 18,4%. O lucro operacional ajustado ficou em US$ 573 milhões.
Em resumo: a empresa vendeu mais e melhor, mas ganhou proporcionalmente menos em cada assento voado.
Por que a receita não parou de crescer
Para Jerome Cadier, CEO da companhia, a resiliência vem de uma equação simples: produto atrativo, base fiel e estrutura de custos enxuta herdada da reestruturação recente. “O modelo continua resiliente, atraindo um cliente que quer voar Latam”, afirmou.
A eficiência operacional permitiu absorver parte do choque externo sem repassar integralmente ao consumidor, preservando a demanda. Esse equilíbrio delicado define o momento atual.
A revisão silenciosa no mercado doméstico
O sinal de alerta mais claro veio da projeção para o Brasil. A expectativa de crescimento doméstico para 2026 foi reduzida da faixa de 8% a 9% para 7,5% a 8,5%. No ponto médio, uma queda de meio ponto percentual na malha da Latam.
Parece pouco, mas num setor de margens finas e alta alavancagem operacional, 0,5% a menos de capacidade representa milhões em receita futura não realizada. Cadier classificou o ajuste como necessário, mas não estrutural.
O que vem por aí: 2026 e 2027 no radar
A gestão manteve o guidance anual, mas com ressalvas importantes. As metas atuais assumem preço do barril a US$ 180 no quarto trimestre.
- Receita 2026: entre US$ 17,6 bi e US$ 17,8 bi
- Ebitda ajustado 2026: entre US$ 3,9 bi e US$ 4,05 bi
Se o petróleo não ceder, o teto dessas projeções vira chão para 2027. O próprio Cadier admite: “Essa crise não vai embora tão cedo”.
Três riscos que o CEO não ignora
Além do combustível, três variáveis dominam o radar da diretoria para os próximos trimestres:
- Câmbio: mais de 60% dos custos das aéreas no Brasil são dolarizados; a volatilidade do real impacta direto no caixa.
- Reforma Tributária: transição incerta sobre tributação de serviços e créditos.
- Fim da escala 6×1: a PEC em tramitação exige adaptação urgente nas jornadas de trabalho.
O gargalo trabalhista de Natal
Esse último ponto tem data marcada para doer. Aeroviários — mecânicos, atendentes, pessoal de solo — migraram para escala 5×1 em fevereiro, após decisão do TST. Agora, fornecedores terceirizados da Latam precisam recompor efetivos e ajustar escalas sem paralisar a operação.
“A gente espera uma precisão e uma discussão na velocidade de adaptação requerida para isso”, disse Cadier. O risco concentra-se na alta temporada de fim de ano, quando a malha já está vendida e a folga operacional é zero.
O que observar daqui pra frente
Para investidores e gestores, o trimestre deixa duas lições práticas. Primeira: a Latam provou capacidade de gerar caixa mesmo em cenário adverso de combustível, o que valida a tese de eficiência pós-Capítulo 11. Segunda: a compressão de margem e a revisão de crescimento doméstico sinalizam que o “custo Brasil” — câmbio, tributação, regulação trabalhista — virou o principal vetor de risco para 2027.
Acompanhe a execução do guidance de Ebitda no 4º tri e a velocidade de adaptação dos terceiros à nova escala de trabalho. Esses dois dados dirão se o lucro de US$ 441 milhões foi o teto do ciclo ou apenas uma pausa antes da próxima pernada de alta.