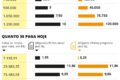
A inadimplência bateu 51,1% da população adulta em setembro de 2026, colocando 84,2 milhões de brasileiros no vermelho. O volume total de dívidas soma R$ 597,4 bilhões, alta de 0,9% em apenas um mês. Mas há uma janela concreta para renegociação com descontos de até 99% que se fecha em dezembro.
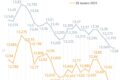
Os dados do Mapa da Inadimplência do Serasa revelam o maior índice da série histórica. Desde 2020, o contingente de devedores saltou 34,17%; na comparação anual, o avanço foi de 6%. O ticket médio por consumidor alcançou R$ 7.093,83 — o equivalente a 4,4 salários-mínimos.
A composição da dívida mudou: financiamentos superam contas básicas
Pela primeira vez, as financeiras ultrapassaram as contas de água, luz e gás como segunda maior origem do endividamento. Bancos e cartões de crédito lideram com 27,16% do total, seguidos pelas financeiras com 20,66%. As utilidades recuaram para 20,32%.
Essa inversão sinaliza que o crédito para consumo e aquisição de bens duráveis pesa mais no orçamento do que as despesas essenciais de moradia. O perfil do devedor migrou da “sobrevivência” para o “endividamento ativo”.
- Bancos e cartões: 27,16%
- Financeiras: 20,66%
- Contas básicas (água, luz, gás): 20,32%
Feirão Limpa Nome abre 750 milhões de ofertas
Para conter a escalada, o Serasa lançou nova edição do Feirão Limpa Nome com 3,3 mil empresas parceiras. São 750 milhões de propostas de negociação — volume 14% superior ao mesmo período de 2025.
Os descontos chegam a 99% do valor original. A renegociação pode ser feita 100% online pelo site ou aplicativo, via WhatsApp ou presencialmente nas agências dos Correios. O prazo termina às 23h59 do dia 6 de dezembro.
O que observar daqui para frente
O cenário depende de duas variáveis principais: a taxa Selic e o mercado de trabalho. Com juros altos, o custo do crédito rotativo e de empréstimos pessoais segue pressionando a renda das famílias. Por outro lado, a queda do desemprego tem sustentado a capacidade de pagamento, evitando um colapso maior.
Para empresas, o recado é claro: a qualidade do crédito concedido precisa de revisão constante. Para o consumidor, a prioridade é aproveitar o mutirão antes do vencimento das ofertas — depois de 6 de dezembro, as condições padrão de mercado voltam a valer, geralmente com parcelas maiores e menos abatimento.