Mais de 20 entidades de Direito Tributário assinaram carta aberta pedindo o adiamento da implementação efetiva da CBS (Contribuição sobre Bens e Serviços) para 2028. O motivo: um cenário de incertezas técnicas e jurídicas que, se mantido, pode travar operações e multiplicar litígios já no primeiro ano de vigência.
A proposta das organizações é simples: transformar 2027 em um ano exclusivo de testes e ajustes, antes da cobrança real. Mas o que está em jogo vai muito além de um calendário.
O nó da alíquota: duas semanas para decidir o ano inteiro
O ponto mais crítico exposto na carta é a definição da alíquota da CBS. O Senado tem até 15 de dezembro para fixar o percentual. Se o prazo for levado ao limite, as empresas terão pouco mais de 15 dias para:
- Calcular o impacto real na carga tributária de cada operação
- Renegociar contratos de longo prazo com fornecedores e clientes
- Rever tabelas de preços e margens
- Atualizar sistemas de faturamento e apuração
Para setores com cadeias longas ou contratos indexados, esse prazo é tecnicamente impossível de ser cumprido com responsabilidade.
Sistema de apuração assistida ainda não funciona
A ferramenta que deveria automatizar o cálculo da CBS e do IBS (Imposto sobre Bens e Serviços) — cruzando dados das operações dos contribuintes — não está operacional. Sem ela, as empresas não conseguem simular cenários, testar integrações ou validar suas rotinas de compliance.
O resultado: quem quiser se preparar precisa construir soluções próprias no escuro, assumindo riscos de erro que recairão sobre o próprio contribuinte.
ERPs, notas fiscais e créditos: a conta chega no setor privado
A implementação exige alterações profundas em sistemas de gestão (ERP), emissão de notas fiscais eletrônicas, parametrização de regras tributárias e controles de crédito e débito. Cada dia de atraso na publicação de regras oficiais ou na liberação de ambientes de teste reduz a janela de adaptação das empresas.
Entidades relatam que o ano de testes previsto para 2026 não cumpriu sua função, justamente pela demora do poder público em entregar as especificações técnicas e os ambientes necessários.
O risco invisível: decisões contraditórias entre IBS e CBS
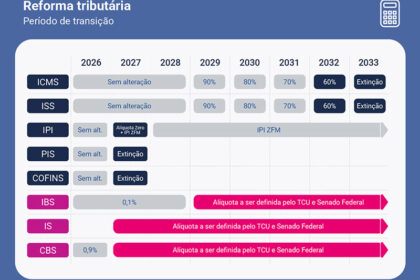
Em 2027, o IBS já incidirá com alíquota de 0,1%, enquanto a CBS entra em vigor plena. O problema: ambos tributarão bases semelhantes, mas estarão submetidos a competências jurisdicionais distintas. IBS é estadual/municipal; CBS, federal.
Na prática, uma mesma operação poderá gerar entendimentos opostos na Justiça Federal e nas Justiças Estaduais. Sem mecanismo de harmonização prévia, o contribuinte fica refém de insegurança jurídica duplicada.
O que as entidades pedem — e o que não pedem
A carta não pede a revogação da reforma. As signatárias — incluindo AASP, CESA, IAB, OAB-DF, ABDF e 16 outras instituições — declaram apoio aos princípios de simplificação, transparência e neutralidade. O que exigem são condições técnicas e jurídicas mínimas para que a transição não vire caos operacional:
- Adiamento da cobrança efetiva da CBS para 2028
- Uso de 2027 como ano de testes reais e correção de falhas
- Alterações normativas que garantam tempo para revisão contratual
- Pleno funcionamento do sistema de apuração assistida antes da obrigatoriedade
- Criação de mecanismo para harmonizar conflitos entre IBS e CBS
O que observar daqui para frente
O Senado tem até meados de dezembro para definir a alíquota. Se o prazo for esticado, a pressão por adiamento legislativo crescerá. Acompanhe dois movimentos: a tramitação de eventuais projetos de lei que alterem o calendário e a publicação de atos normativos que viabilizem o ambiente de testes. Empresas que iniciarem a adaptação de sistemas agora — mesmo sem alíquota definida — ganharão tempo crítico se o calendário for mantido.