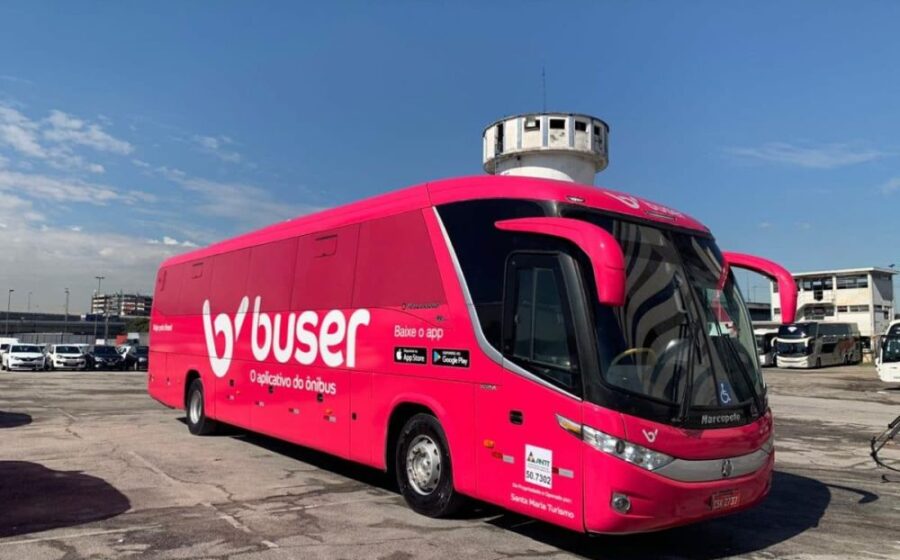
Marcelo Vasconcellos, cofundador da Buser, assume o posto de CEO com a missão de transformar a plataforma em uma operadora híbrida — tecnologia própria rodando sobre ativos físicos comprados de concorrentes históricos. A jogada sinaliza uma virada estratégica: menos marketplace, mais controle da ponta a ponta.
A nomeação ocorre enquanto a startup trava batalhas judiciais com as grandes viações que tentaram bloquear seu modelo de fretamento colaborativo. O novo comandante conhece cada trincheira desse conflito.
Por dentro da transição: o que muda na prática
Vasconcellos não é um executivo trazido de fora. Ele ajudou a desenhar o modelo que conecta passageiros a ônibus ociosos, cortando intermediários e derrubando preços. Agora, sua prioridade declarada é acelerar a aquisição de frotas e licenças de linhas regulares.
A estratégia combina dois vetores: capital para comprar empresas endividadas e tecnologia para otimizar ocupação, manutenção e experiência do passageiro. A Buser já detém participações em viações de médio porte; a meta é expandir esse portfólio até cobrir os principais corredores interestaduais.
O tabuleiro judicial que o novo CEO herda
O setor de transporte rodoviário moveu dezenas de ações contra a Buser nos últimos três anos. Argumentos variam: concorrência desleal, irregularidade no fretamento, risco à segurança. Decisões liminares já suspenderam operações em estados-chave, forçando a empresa a recorrer seguidamente ao STJ e ao Supremo.
Com a posse de viações regularizadas, a tese jurídica da empresa ganha musculatura: deixa de ser “plataforma que intermediaria fretamento” para virar “transportadora com outorga e frota própria”. Advogados do setor veem nisso a maior ameaça ao modelo tradicional desde a deregulamentação dos anos 90.
Números que desenham o tamanho do desafio
- 15 milhões de passageiros transportados em 2023 pela plataforma
- R$ 300 milhões captados em rodada Série C (2022) — parte destinada a aquisições
- 12 viações com participação acionária ou acordos operacionais ativos
- 40% de economia média para o passageiro frente às tarifas de balcão
O mercado interestadual movimenta cerca de R$ 18 bilhões ao ano. As cinco maiores viações concentram 60% da receita. A Buser mira os 40% restantes — fragmentados, envelhecidos e carentes de tecnologia.
O efeito cascata nos pequenos e médios operadores
Empresas regionais com frota entre 20 e 80 veículos veem na Buser uma saída para dívidas trabalhistas, tributárias e de financiamento de chassis. A startup entra com capital, gestão de yield e canal de vendas digital; o parceiro entra com outorga e conhecimento local.
Mas nem todos embarcam. Associações estaduais orientam associados a não vender, alegando risco de “entregar o controle da malha para um player que já foi adversário”. A tensão deve ditar o ritmo das negociações nos próximos trimestres.
Tecnologia embarcada: o diferencial que não aparece no balanço
Sistemas de telemetria, manutenção preditiva, precificação dinâmica e CRM integrado já rodam na frota própria. A promessa é replicar essa camada em cada viação adquirida, reduzindo custo por quilômetro em até 22%, segundo simulações internas.
O passageiro sente na ponta: rastreamento em tempo real, embarque por QR Code, Wi-Fi padronizado e suporte via app. Para o investidor, o atrativo é a margem incremental que escala sem precisar dobrar a frota.
O que observar daqui para frente
Três variáveis definirão se a aposta de Vasconcellos vira case de Harvard ou lição de cautela: velocidade de aprovação das aquisições pelo CADE, desfecho das ações no STF sobre legalidade do fretamento colaborativo e capacidade de integrar culturas operacionais díspares sem perder a agilidade tecnológica.
Enquanto isso, o passageiro ganha mais opções e preços pressionados para baixo. O setor, como um todo, assiste ao ensaio de um novo modelo — onde quem controla a demanda também passa a possuir o ativo que a atende.