Empresas e gestores travaram novos aportes nos dias seguintes à eleição, entrando em um “piloto automático” que mantém apenas o essencial rodando. A Bolsa caiu 18% e o dólar subiu 9%, mas o dano real está no silêncio dos comitês de investimento. Até quando o país aguenta esperar?
O custo da indecisão no dia a dia
Ricardo Lacerda, CEO do BR Partners, resume o cenário: quem depende de crédito parou tudo. Expansões, aquisições e projetos de longo prazo foram engavetados à espera do nome do novo ministro da Fazenda e do desenho da política econômica. Não há levantamentos oficiais, mas o consenso entre consultores é unânime: a paralisia é generalizada.
Cláudio Frischtak, da Inter.B, destaca que a reação varia por setor. Em infraestrutura, o horizonte é de décadas, mas juros altos tornam projetos inviáveis na ponta do lápis. “A desorganização das contas públicas cobra um preço altíssimo do investimento”, afirma.
A matemática que assusta os analistas
O otimismo estrutural existe. Axel Christensen, do BlackRock, aponta energia verde, terras raras, agronegócio e inovação como ativos únicos do Brasil. Porém, ele alerta: oportunidade não é garantia. Sem previsibilidade, o capital migra para onde as regras são claras.
O problema é que a conta não fecha. Estimativas da IFI indicam que promessas de campanha podem adicionar R$ 40 bilhões a R$ 50 bilhões em despesas apenas em 2027. A pergunta de Alexandre Andrade, diretor da instituição, ecoa no mercado: “Vai remanejar de onde?”.
Indicadores que mostram a gravidade do momento
- Dívida bruta: saltou de 56% do PIB (2014) para 82,9% (set/2024).
- Juro real: beira 8,8% ao ano — quase o dobro de 2014.
- Títulos atrelados à Selic: 51,6% da dívida federal.
- Famílias endividadas: 82% (recorde histórico em ago/2024).
- Empresas inadimplentes: 9,3 milhões com R$ 244,4 bi negativados (Serasa).
O efeito cascata no crédito e na atividade
Gabriel Barros, da ARX Investimentos, classifica a situação como “matemática, não ideológica”. Ele traça paralelo com a recessão de 2015/16, quando a economia encolheu 6,7%. Desde 2014, o déficit primário virou regra; o superávit só voltou em 2021 e 2022. De janeiro a setembro, o rombo primário já beira R$ 90 bilhões.
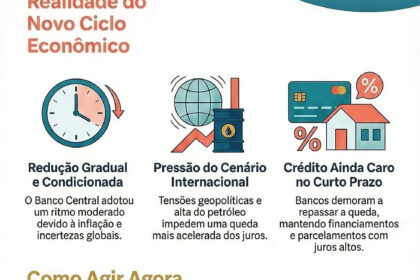
O juro alto acelera a dívida (pela indexação da Selic) e sufoca devedores. O resultado aparece nas recuperações judiciais de varejistas como Casas Bahia e Marabraz, e nas extrajudiciais de gigantes como Raízen e Braskem. Solange Srour, do UBS GWM, resume: “Essa taxa é insustentável e não cai sem melhora fiscal”.
O risco de uma espiral recessiva
A velocidade da dívida é o ponto crítico. Historicamente, a razão dívida/PIB subia 1 a 1,5 ponto por ano. No ritmo atual, Srour projeta avanço superior a 4 pontos anuais. Isso força investidores a exigir prêmios de risco maiores, encarecendo o funding e freando a economia. “Se nada for feito, podemos ir para uma recessão”, alerta.
Até vozes à esquerda, como Nelson Marconi (ex-assessor de Ciro Gomes), defendem ajuste: suavizar a regra do salário mínimo e reformar a Previdência futura. Para ele, a campanha ignorou propostas concretas e o cenário ruim persiste.
O que observar daqui para frente
O CDS de 5 anos — termômetro do risco de calote — está em 135 pontos, longe dos 2.000 de 2002. O mercado não vê default, mas cobra execução fiscal. A primeira sinalização virá com o anúncio do ministro da Fazenda e, principalmente, com a apresentação de medidas críveis de contenção de despesas obrigatórias. O próximo trimestre dirá se o “piloto automático” vira pouso forçado ou se há combustível para a decolagem.