Um dos pais do Plano Real acaba de quebrar o consenso do mercado: para André Lara Resende, o Banco Central é o autor do desequilíbrio fiscal, não a solução. A conta dos juros superou R$ 1,1 trilhão nos últimos 12 meses. A proposta para reverter o quadro desafia tudo o que o Copom defende hoje.
A acusação que abala o consenso de Brasília
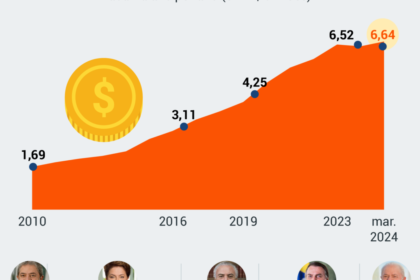
André Lara Resende, PhD pelo MIT e ex-diretor do BC, publicou artigo contundente nas vésperas da eleição. O texto mira a Selic a 13,75% ao ano — a maior taxa real do mundo, segundo ranking da Moneyou. Para ele, a autoridade monetária sustenta “uma teoria anacrônica” que gera o rombo que diz combater.
O economista vai além: acusa a imprensa e analistas de repetirem sem exame a narrativa de que o gasto primário é o vilão. “Confundem o interesse dos rentistas com racionalidade econômica”, escreveu no Substack.
O que os números mostram de verdade
Os dados do próprio Tesouro invertem a lógica dominante. Veja o raio-x fiscal recente:
- Dívida/PIB: Saltou de 71,7% (2022) para 82,9% (ago/2026).
- Déficit primário: “Ligeiramente negativo” fora o período da Covid.
- Déficit nominal: Próximo de 10% do PIB, puxado exclusivamente pelos juros.
- Custo da dívida: 8,9% do PIB ou mais de R$ 1,1 trilhão em 12 meses.
Quando se exclui o serviço da dívida, as contas estão praticamente equilibradas. O crescimento explosivo da dívida vem do denominador (juros), não do numerador (gastos com saúde, educação ou previdência).
Por que o mercado erra o alvo
Resende reconhece: o Brasil gasta mal. Cita emendas parlamentares, supersalários no Judiciário e isenções tributárias “de toda ordem”. Mas afirma que nenhum corte viável em despesas primárias estanca a trajetória da dívida enquanto o juro real superar o crescimento nominal da economia.
A matemática é simples: se a taxa real fica acima do crescimento potencial, a dívida explode por dinâmica automática. Cortar gastos primários recessivamente só piora o denominador (PIB).
A falha no modelo do Banco Central
O Copom justifica a Selic alta citando pressão inflacionária, mercado de trabalho aquecido e incerteza fiscal. A ata mais recente fala em “esmorecimento de reformas” e “trajetória da dívida”.
Resende contesta a premissa central: a curva de Phillips — a troca entre desemprego e inflação — deixou de funcionar. “Fragilidade conceitual e empírica flagrante”, define. Economistas conservadores já criticam o modelo, mas a prática segue inalterada.
Ele admite: baixar juros causa inflação de curto prazo. Só que chama essa alta de “transitória”. O custo de manter a Selic estratosférica, argumenta, é a insolvência fiscal garantida.
O novo regime proposto: metas casadas e câmbio controlado
A solução passa por abandonar o tripé atual. A proposta estrutura-se em três pilares:
- Horizonte estendido: Metas fiscais e de juros anunciadas em conjunto por 4 a 5 anos.
- Banda de juros: Selic travada entre a meta de inflação (3%) e a taxa de crescimento nominal potencial.
- Intervenção cambial ativa: US$ 350 bi em reservas dão “munição de sobra” para evitar desvalorizações bruscas do real.
Na prática, o BC deixaria de perseguir inflação apenas com juros curtos e passaria a gerenciar a curva inteira, coordenado com o Tesouro.
O que observar daqui para frente
O debate saiu da academia para o centro da disputa política. Se a tese de que “juros causam dívida” ganhar tração, a pressão por queda da Selic será inevitável — mesmo com inflação acima da meta. Investidores devem monitorar: 1) a reação do dólar à fala de “intervenção cambial”; 2) a disposição do novo governo em adotar metas casadas; 3) o comportamento da curva de juros longos, que precifica o risco fiscal muito antes do Copom mover a Selic. Quem ignorar essa mudança de paradigma corre o risco de precificar o Brasil com o manual antigo.