Três frentes de poder se movem ao mesmo tempo esta semana: a montagem do ministério Lula, a decisão final do Copom sobre a Selic e as urnas americanas. O cruzamento desses eventos dita o ritmo do câmbio, da bolsa e do custo de crédito nos próximos meses.
O mercado odeia vácuo de poder. E, pela primeira vez no ano, Brasil e exterior entregam respostas simultâneas para as duas variáveis que mais assustam investidor: política fiscal e juro global.
O xadrez da Esplanada e o sinal para o fiscal
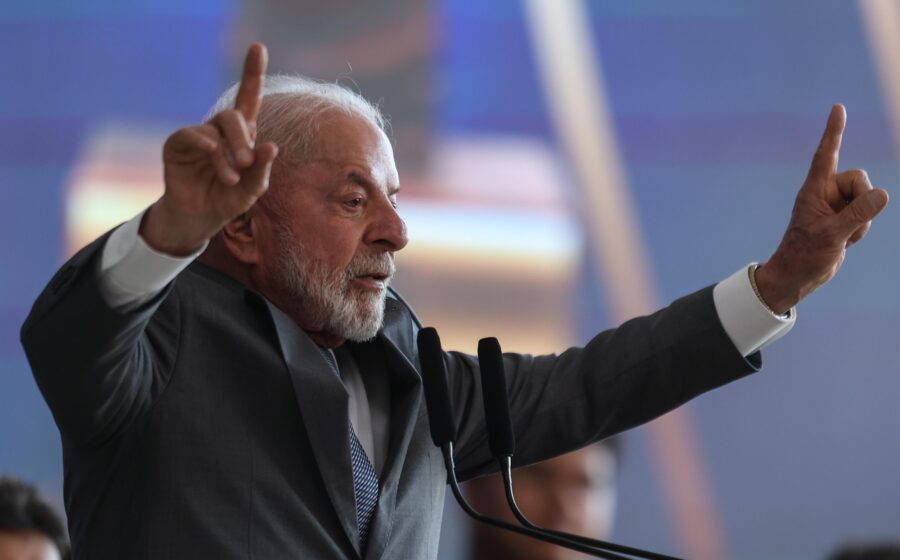
O anúncio dos primeiros nomes do futuro governo não é apenas protocolo. Cada pasta ocupada — especialmente Fazenda e Planejamento — funciona como termômetro da credibilidade da nova âncora fiscal.
Nomes técnicos acalmam a curva de juros longa. Indicações políticas puras, sem lastro ortodoxo, pressionam o dólar para cima e alongam o prêmio de risco nos contratos de DI para 2025 e 2026.
A regra é simples: quanto mais clareza na regra do teto — ou no que vier a substituí-lo —, menor a volatilidade no curto prazo.
Copom: a ata que vale mais que a taxa
O Comitê de Política Monetária anuncia a Selic na quarta-feira. A expectativa majoritária aponta para manutenção, mas o foco real está no comunicado e na ata da semana seguinte.
O BC precisa sinalizar se o ciclo de alta encerrou de vez ou se há espaço para novo aperto caso a inflação de serviços insista em não ceder. Duas variáveis travam a decisão:
- Expectativas desancoradas para 2024 no boletim Focus;
- Incerteza sobre a trajetória da dívida pública com o novo arcabouço.
Qualquer menção a “vigilância” ou “paciência” move a ponta curta da curva na hora.
EUA nas urnas: o voto que mexe no real
As eleições de meio de mandato nos Estados Unidos definem o controle do Congresso. Um Congresso dividido costuma travar gastos, o que alivia o juro longo americano e enfraquece o dólar globalmente.
Se um partido varre as duas casas, a leitura muda: estímulo fiscal extra → inflação mais alta → Fed mais duro por mais tempo → real sob pressão.
O Brasil, exportador de commodities e dependente de fluxo externo, sente o refluxo imediato no câmbio e nos preços do minério e do petróleo.
O triângulo que o investidor não pode ignorar
Essas três peças não agem isoladas. Um ministério fiscalmente crível no Brasil reduz a necessidade de Selic alta. Um Fed mais contido nos EUA alivia o BC brasileiro. Um Congresso americano travado segura o dólar.
O cenário ideal — “Goldilocks” local — exige alinhamento raro: equipe econômica forte em Brasília, Copom convicto na pausa e gridlock em Washington.
Qualquer desvio em uma das pontas força reprecificação imediata de ativos de risco no país.
O que observar daqui para frente
Na próxima sexta-feira, o IBC-Br (prévia do PIB) mostra se a economia perdeu tração no terceiro trimestre. Se o dado vier fraco, a pressão por corte de juros antecipa — mas só se o fiscal colaborar.
Até lá, mantenha a posição dimensionada à volatilidade. A semana não perdoa aposta direcional cega.