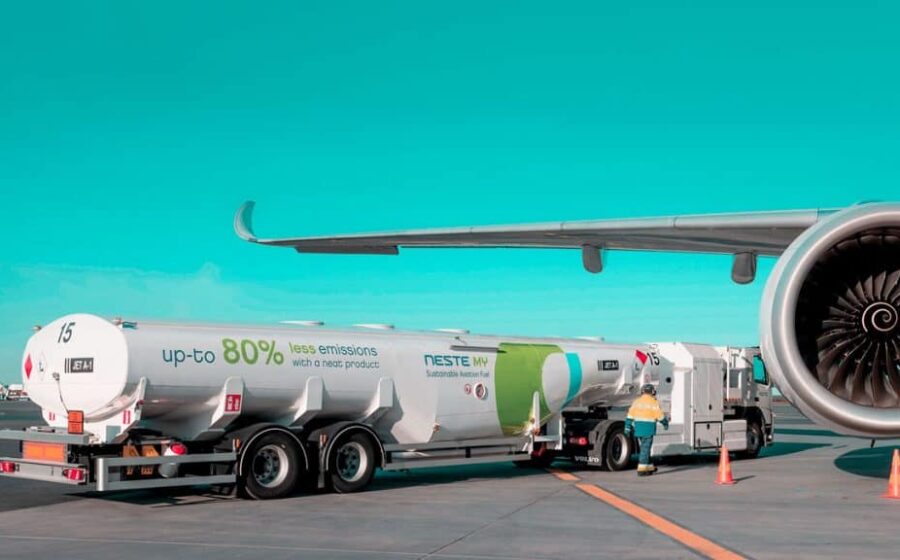
A Petrobras elevou em 7,2% o preço do querosene de aviação (QAV) vendido às distribuidoras a partir deste domingo, 1º de novembro. O aumento equivale a R$ 0,45 por litro e chega menos de um mês depois de outro reajuste de dois dígitos. Mas o efeito cascata sobre as companhias aéreas e, consequentemente, sobre o bolso de quem viaja ou investe no setor, é o que realmente merece atenção.
O peso na conta das companhias aéreas
Desde o início dos conflitos no Oriente Médio, a participação do QAV nos custos operacionais das empresas brasileiras saltou de 30% para mais de 45%, segundo a Associação Brasileira de Empresas Aéreas (ABEAR). Em outubro, o combustível já havia subido 11,76% — R$ 0,65 por litro. Em dois meses, a alta acumulada supera 20%, pressionando margens já apertadas por câmbio e demanda volátil.
Para o empresário ou investidor, o sinal é claro: a estrutura de custo do setor aéreo mudou de patamar. Repassar integralmente esse aumento às tarifas não é automático, especialmente em rotas de lazer sensíveis a preço.
Por que a fórmula da Petrobras não segura tudo
A estatal detém cerca de 85% da produção nacional de QAV, mas opera em mercado aberto, sem barreiras à importação. Os reajustes mensais seguem uma “fórmula paramétrica prevista em contrato” desenhada para amortecer oscilações de curto prazo. Na prática, porém, a referência internacional — que ajusta preços diariamente — tem subido mais rápido do que a média mensal brasileira consegue absorver.
O gatilho recente é a intensificação das tensões geopolíticas no Oriente Médio, somada à redução da capacidade de refino na Rússia e na Ucrânia. Mesmo com a fórmula de proteção, o repasse chega ao consumidor final com defasagem, mas chega.
- Fator 1: Cotação internacional do petróleo e derivados em alta sustentada.
- Fator 2: Conflitos no Oriente Médio e na Europa Oriental reduzem oferta global de refino.
- Fator 3: Câmbio pressionado eleva custo de importação complementar.
- Fator 4: Fórmula contratual mensal cria defasagem temporária, não imunidade.
O efeito nos pequenos negócios e na aviação regional
Empresas de táxi aéreo, aviação agrícola e operadores regionais — que não têm a escala das grandes companhias para hedge de combustível — sentem o impacto de forma imediata. Muitos contratos de fretamento e serviços especializados são indexados ao QAV, o que transfere o custo ao cliente final em dias, não meses.
Mas o efeito mais relevante aparece na malha aérea nacional. Rotas de menor densidade, já deficitárias, tornam-se ainda mais vulneráveis a cortes de frequência ou suspensão. O resultado pode ser menos conectividade para o interior do país.
O que observar daqui para frente
O próximo reajuste está programado para 1º de dezembro. Se a geopolítica não arrefecer, a tendência é de nova alta, ainda que moderada pela fórmula contratual. Investidores devem monitorar: (1) a evolução do crack spread do QAV no mercado internacional; (2) a taxa de câmbio real efetiva; (3) a capacidade das aéreas de recompor yield sem destruir demanda; e (4) eventuais medidas regulatórias ou tributárias para mitigar o choque de custo. O cenário exige gestão ativa de risco, não apenas torcida por trégua nos conflitos.