A troca no comando da Fazenda domina as conversas de Brasília, mas o debate ignora a variável que realmente dita o custo do dinheiro no Brasil. Enquanto nomes circulam nos bastidores, a equação fiscal segue inalterada: o gasto primário real cresce quase duas vezes mais que a economia há décadas.
Se a regra não mudar, a Selic não cai. Ponto.
O diagnóstico que ninguém quer ouvir
Juros elevados não são escolha do Banco Central. São consequência aritmética. Quando o setor público expande suas despesas acima da capacidade produtiva do país, a demanda pressiona a oferta e a inflação reage. O BC, então, sobe a taxa para conter os preços. Foi assim entre 2011 e 2014. O resultado é conhecido: inflação alta e crescimento frustrante.
A economia hoje opera no limite. Não há folga para absorver estímulos sem gerar pressão de preços.
Os números que explicam tudo
Com duas exceções pontuais — 2003 e 2025 —, todos os anos de governo Lula registraram crescimento do gasto primário real superior ao do PIB. A média histórica do período assusta:
- Gasto primário real: +7,8% ao ano
- PIB real: +4,0% ao ano
Quase o dobro. Em 2025, a dinâmica inverteu levemente: gasto a 1,9% contra 2,3% da economia. Um alívio pontual, não uma tendência.
Por que o ministro importa menos do que a regra
Fernando Haddad entregou resultados técnicos respeitáveis. Conseguiu aprovar medidas de receita e organizou a casa. Mas não houve avanço estrutural no lado da despesa. Sem reformas que travem a velocidade do gasto, qualquer nome na cadeira da Fazenda enfrentará o mesmo teto: juros reais altos.
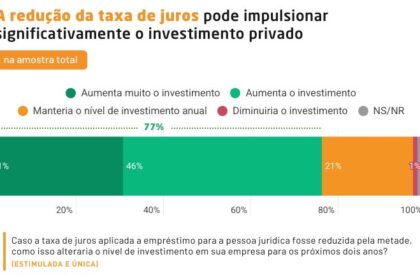
Aumentar impostos ou cortar subsídios ajuda no superávit primário e melhora a trajetória da dívida. Isso reduz o risco-país e, indiretamente, o prêmio de risco na curva de juros. Mas o juro real — aquele que dita decisões de investimento — só cai se o crescimento do gasto primário desacelerar para patamares iguais ou inferiores ao do PIB.
O nó político
O presidente Lula não estabelece, publicamente, a conexão entre despesa pública e custo do dinheiro. Não se sabe qual diagnóstico ele adota para explicar a Selic elevada. O que se observa é que a variável “crescimento do gasto” não entra na conta.
Enquanto essa leitura não mudar, a política monetária seguirá fazendo o trabalho pesado sozinha. E o custo de financiar a dívida pública continuará consumindo recursos que poderiam ir para saúde, educação e investimento.
O que observar daqui para frente
Três sinais dirão se o cenário muda:
- Proposta de emenda constitucional ou projeto de lei que imponha teto real ao crescimento da despesa primária
- Discurso presidencial reconhecendo a ligação direta entre gasto acima do PIB e juros altos
- Movimento no Congresso para aprovar reformas administrativas e previdenciárias que reduzam a inércia do gasto obrigatório
Sem isso, a dança das cadeiras na Fazenda será apenas isso: troca de nomes com a mesma música de fundo. E o empresário, o investidor e o trabalhador seguem pagando a conta.