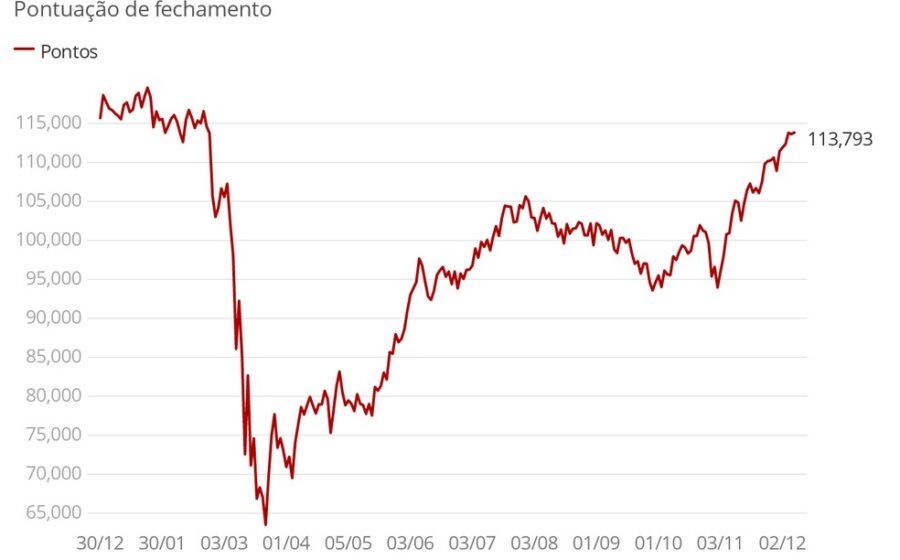
A segunda-feira (26) entrou para a história como uma das sessões mais traumáticas da B3: o Ibovespa desabou 13,36%, chegando a tocar -17% no intraday e acionando circuit breaker logo na abertura. Enquanto o capital estrangeiro fugia em massa — R$ 2,85 bilhões em um único dia —, um grupo nadou contra a corrente: os investidores individuais injetaram R$ 3,6 bilhões na bolsa. O que explica essa aposta solitária no meio do caos?
O dia em que o ‘gringo’ virou as costas
A retirada externa não foi um susto isolado. O fluxo já vinha negativo na semana anterior, revertendo a euforia dos R$ 10 bilhões entrados logo após o primeiro turno. Na prática, o estrangeiro reduziu drasticamente a exposição ao risco Brasil em poucas sessões, pressionando as cotações para baixo sem encontrar contraparte institucional disposta a absorver o volume.
O resultado imediato foi a liquidação violenta de ativos de qualidade, criando um cenário de preços que, para muitos analistas, beirava o exagero.
O contra-ataque silencioso da pessoa física
Até o pregão de 23 de outubro, véspera do segundo turno, o investidor individual era vendedor líquido: saíram R$ 2,5 bilhões no mês. No dia 26, a chave virou. Foram R$ 3,6 bilhões em compras líquidas, o único saldo positivo entre todas as categorias de investidores — institucionais, financeiros e estrangeiros venderam.
Apesar do volume expressivo para um único dia, a participação do varejo no mercado total mal se moveu: subiu de 9,68% para 9,70%, ainda o patamar mais baixo do ano.
- Fluxo individual em outubro (até 23/10): -R$ 2,5 bi
- Fluxo individual no dia 26: +R$ 3,6 bi
- Participação na B3: 9,70% (mínima do ano)
Oportunidade ou armadilha? A visão dos estrategistas
Para Gustavo Cruz, estrategista-chefe da Sincra, o movimento não sinaliza uma mudança estrutural de comportamento. “O investidor individual pode ter notado algum exagero nas vendas. O próprio institucional viu quedas e aproveitou para comprar boas empresas”, explica. Na leitura dele, foi um posicionamento tático, não uma virada de tendência.
O pano de fundo macro, porém, joga contra a permanência desse capital na renda variável. Com a trajetória da dívida pública apontando para alta nos próximos quatro anos, a expectativa é de juros elevados por mais tempo. Isso mantém a renda fixa competitiva e rouba a cena das ações no portfólio do brasileiro médio.
E o capital externo? A fuga não foi total
Apesar do pânico local, a análise do Bradesco BBI traz um contraponto importante. Baseando-se no comportamento dos ETFs internacionais de Brasil, o banco vê resiliência nos fluxos globais. A tese: o mercado brasileiro passou a negociar a menos de 8 vezes o lucro projetado para 12 meses à frente — o segundo múltiplo mais barato do mundo, atrás apenas da Coreia do Sul.
Na visão dos estrategistas, a falta de alternativas atrativas no universo emergente impede uma debandada generalizada. O Brasil ficou “barato demais para ser ignorado” por quem olha valuation puro.
O que observar daqui para frente
O fechamento do pregão de segunda-feira deixou um recado claro: o varejo tem liquidez e apetite para comprar no pânico, mas falta lastro macroeconômico para transformar isso em tendência de alta. Nos próximos dias, dois termômetros ditarão o ritmo: a velocidade de recomposição do fluxo estrangeiro via ETFs e a curva de juros futuros, que precifica o risco fiscal. Se o fiscal não der sinal de melhora, a renda fixa continuará vencendo a disputa pelo bolso do investidor individual — independentemente de quão barata a bolsa esteja.