Investir em renda fixa americana com juros de 4% ao ano pode superar um título brasileiro que paga 12% — a diferença está no que quase ninguém calcula antes de aplicar. A resposta não está na taxa nominal, mas na moeda que você vai gastar no futuro.
Muita gente compara apenas os números brutos e decide que o Brasil ganha de lavada. Esse erro pode custar caro. Vamos abrir a conta real, com dados históricos e cenários práticos, para você decidir onde o seu dinheiro dorme mais tranquilo.
O que a taxa Selic esconde de você
Juros altos no Brasil não são um presente do mercado. Eles embutem prêmio de risco fiscal, incerteza monetária e expectativa de inflação. Quando o Tesouro paga IPCA+ 7%, ele está cobrando caro pelo risco de você não receber o combinado em poder de compra real.
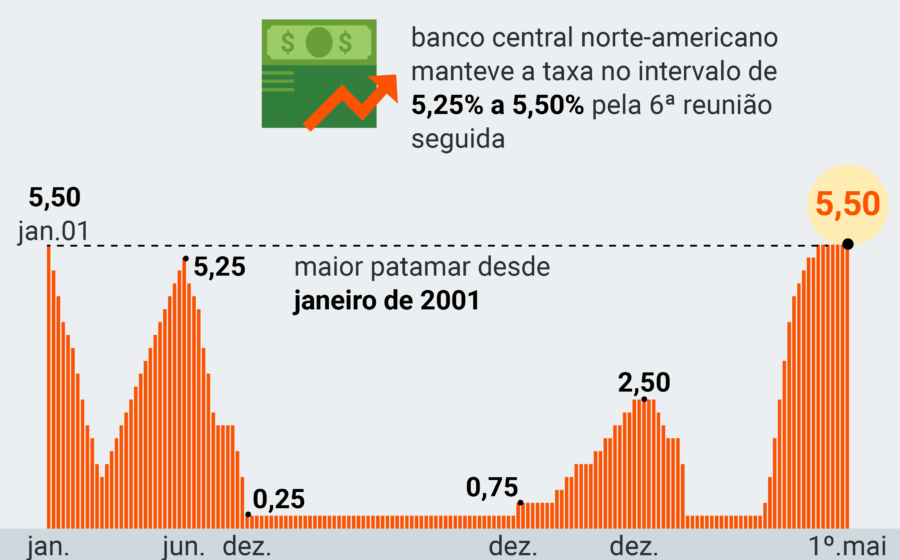
Nos Estados Unidos, o Treasury de 10 anos paga cerca de 4% ao ano em dólar. Parece pouco, mas a moeda forte muda a equação. Se o dólar sobe 5% no período, seu retorno em reais salta para 9,2% antes de impostos. Se cai 5%, você perde 1,2%.
A volatilidade cambial é o fator que transforma um “mau negócio” em “excelente proteção” — ou o inverso.
Dólar vs. IPCA: o que 30 anos de história mostram
Analisei oito janelas temporais diferentes. O resultado quebra a crença de que “dólar sempre bate inflação”:
- 5 anos: IPCA +5,1% aa | Dólar -2,4% aa → Inflação venceu
- 15 anos: IPCA +5,7% aa | Dólar +7,5% aa → Dólar venceu
- 30 anos: IPCA +6,0% aa | Dólar +5,4% aa → Inflação venceu
Em seis das oito janelas, a inflação brasileira superou a valorização da moeda americana. Comprar dólar “cego” não garante preservação de poder de compra no Brasil.
A conta que iguala os dois mundos
Imagine dois cenários lado a lado, antes de impostos e custos:
- Tesouro IPCA+ 2035: inflação (5%) + 7% = ~12,35% ao ano em reais
- Treasury 10 anos: 4% ao ano em dólar
Para o título americano empatar, o dólar precisa valorizar 8% no período. Abaixo disso, o brasileiro leva a melhor em reais. Acima, o externo vence.
Mas há um detalhe técnico: o IPCA+ protege contra infloração brasileira. O Treasury nominal protege contra inflação americana. Para comparar “maçãs com maçãs”, use TIPS (Treasury indexado à inflação dos EUA) contra IPCA+, ou prefixado brasileiro contra Treasury nominal.
Riscos que não aparecem na planilha
Dois pontos ignorados na maioria das comparações:
- Jurisdição: títulos americanos são dívida do governo dos EUA; brasileiros, do Tesouro Nacional. Risco soberano diferente.
- Marcação a mercado: se precisar vender antes do vencimento, ambos oscilam com juros. Prazos longos amplificam o efeito.
Some a isso: IOF (até 30 dias), IR (15% a 22,5%), spread cambial (1% a 3% na conversão) e custódia no exterior. Uma vantagem de 1% no papel some na prática.
Por que mesmo assim vale ter renda fixa lá fora?
Não é para ganhar mais em reais sempre. É para não ter todos os ovos na mesma cesta jurídica e monetária.
Se o Brasil enfrenta crise fiscal, mudança de regime ou descontrole inflacionário, seu patrimônio em Treasury segue pagando em dólar, sob lei americana. É seguro de vida patrimonial, não aposta de rentabilidade.
Outro caso: você vai pagar faculdade dos filhos nos EUA, comprar imóvel em Portugal ou morar fora na aposentadoria. Suas despesas futuras estão em moeda forte. Aplicar em renda fixa americana elimina o risco cambial desse compromisso — algo que nenhum IPCA+ resolve.
O que observar daqui pra frente
Monte sua decisão em três passos:
- Defina em qual moeda você vai gastar o dinheiro.
- Compare retornos líquidos, mesma moeda, mesmo prazo, mesmo risco de crédito.
- Reserve 10% a 20% do patrimônio em ativos denominados em dólar (Treasury, TIPS, ETFs de renda fixa global) apenas para diversificação geopolítica.
O melhor investimento não é o que paga a maior taxa. É o que garante que você vai poder pagar suas contas — na moeda que elas chegam.