O Comitê de Política Monetária (Copom) anuncia a nova Selic na quarta-feira, mas a dúvida que ronda o mercado não se resolve com a taxa: sem rumo fiscal definido no quarto mandato Lula, o Banco Central vira a única âncora crível da economia.
A decisão de juros chega antes de qualquer sinal claro sobre o futuro do Ministério da Fazenda. Mesmo que um novo nome seja confirmado nos próximos dias, a incerteza sobre a trajetória do endividamento público permanece intocada.
Por que a Selic carrega peso extra agora
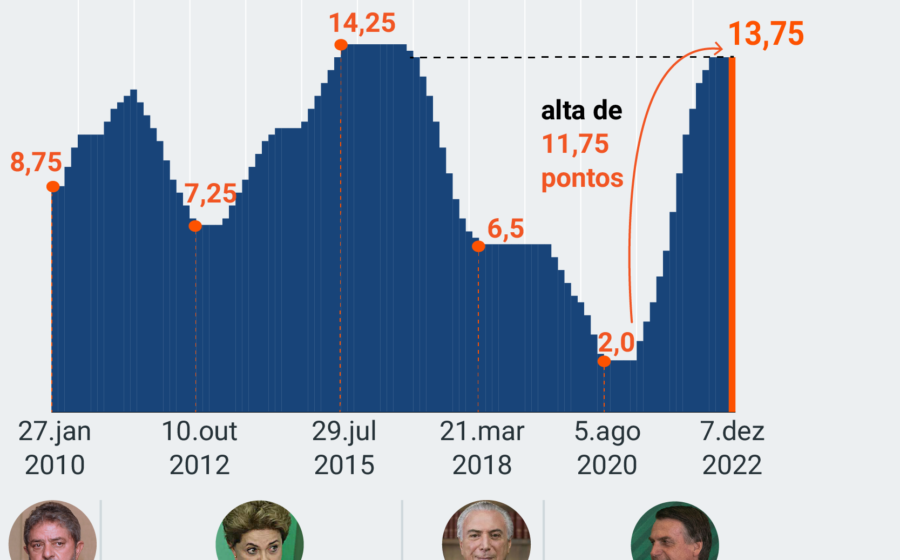
Em ciclos normais, a taxa básica corrige inflação e atividade. Hoje, ela carrega a expectativa de um ajuste que o lado fiscal não entrega. Investidores precificam prêmio de risco elevado porque não veem compromisso crível com superávit primário.
O resultado: curva de juros longa aberta, dólar pressionado e prêmios de crédito em alta. A decisão de quarta não muda esse quadro — apenas sinaliza se o BC aceita ser o único jogador em campo.
O que está em jogo para quem aplica
- Renda fixa prefixada: volatilidade segue alta até haver clareza fiscal.
- Crédito privado: spreads tendem a fechar só com âncora fiscal visível.
- Câmbio: real segue sensível a ruídos de Brasília, não só à Selic.
Gestores relatam que alocações em títulos atrelados à inflação (IPCA+) ganharam preferência justamente pela proteção duplo: juro real contratado e hedge contra desancoragem de expectativas.
O vácuo deixado pela política fiscal
Desde o início do mandato, a regra fiscal aprovada sofreu alterações, metas foram revistas e o arcabouço perdeu poder de sinalização. O mercado aprendeu a descontar promessas — só reage a execução orçamentária concreta.
Essa descrença força o Copom a manter postura mais dura do que a inflação corrente justificaria. A taxa real ex-ante segue entre as mais altas do mundo, não por escolha técnica isolada, mas por ausência de parceiro na coordenação macroeconômica.
Cenários para a reunião de quarta
A maioria dos analistas projeta alta de 0,50 ponto percentual, levando a Selic a 11,25%. Uma minoria aposta em 0,25 pp, condicionada a sinais fiscais que ainda não apareceram. O comunicado posterior importa mais que o número: qualquer menção a “avaliação de cenário fiscal” será lida como recado político.
Se o BC sinalizar pausa no ciclo de alta sem contrapartida fiscal, o risco é desancorar expectativas de inflação para 2025 e 2026 — justamente o que a autoridade monetária mais teme.
O que observar daqui pra frente
Três marcos definem o próximo trimestre: execução do Orçamento 2025 nos primeiros bimestres, definição da meta de primário para 2026 e a composição final da equipe econômica. Enquanto não houver convergência entre discurso e números no Tesouro, o Copom continuará sozinho no papel de âncora — e o prêmio de risco brasileiro continuará a cobrar o preço dessa solidão.