Muita gente trata o FGC como um cobertor que cobre qualquer erro de escolha em renda fixa. A realidade é mais nua: a garantia existe justamente porque o risco bancário é real e pode atingir todos ao mesmo tempo.
Entender a mecânica por trás desse “seguro coletivo” separa quem apenas aplica de quem protege patrimônio de verdade. O que vem a seguir muda a forma como você olha para aquele CDB pagando 120% do CDI.
O motor invisível: alavancagem extrema
Banks não funcionam como empresas comuns. Mesmo os gigantes operam com alavancagem que faria qualquer CFO de indústria ter insônia. Captam volumes massivos de terceiros e mantêm uma fatia minúscula de capital próprio como colchão.
Imagine uma instituição com R$ 100 bilhões em ativos e R$ 10 bilhões de patrimônio. Uma perda de apenas 5% nos ativos — sem nenhuma outra variável — evapora metade do capital dos acionistas. Não é preciso um cataclisma; uma deterioração modesta já abala a estrutura.
O fio que derruba gigantes: a confiança
A fragilidade real não está no balanço, mas na psicologia. Uma fábrica não precisa pagar todas as dívidas amanhã porque investidores ficaram nervosos. Um banco, sim.
Como a maior parte do dinheiro está emprestada a terceiros, até uma instituição solvente pode não honrar saques simultâneos. O tamanho não imuniza: o Silicon Valley Bank e o Credit Suisse provaram em 2023 que tradição e reputação viram pó quando a confiança evapora. O FGC atua justamente nesse ponto — tirando o incentivo da corrida aos caixas.
Mecânica do fundo: nem grátis, nem ilimitado
O FGC é uma entidade privada, sem fins lucrativos, bancada por contribuições das próprias instituições associadas. Você não paga o prêmio direto, mas o custo embutido nos produtos. Não é caridade; é custo operacional repassado.
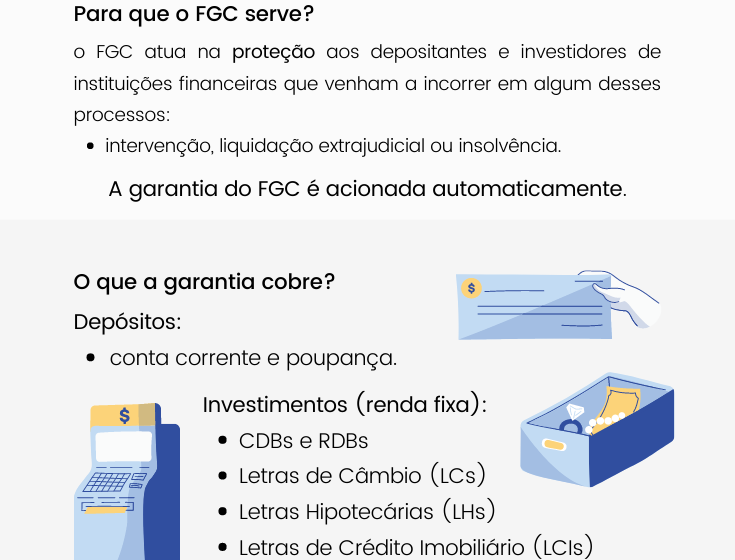
Veja o que entra e o que fica de fora da cobertura ordinária:
- Cobertos: CDB, RDB, LCI, LCA, depósitos à vista e poupança.
- Não cobertos: Debêntures, CRI, CRA, Letras Financeiras, Fundos de Investimento e Títulos Públicos (esses são risco do Tesouro).
Os limites que pegam o investidor no contrapé
A regra é clara, mas frequentemente ignorada na hora de alocar:
- Teto por instituição: R$ 250 mil por CPF/CNPJ (capital + juros).
- Teto global: R$ 1 milhão a cada 4 anos por CPF/CNPJ.
Se você tem R$ 400 mil num único banco e ele quebra, R$ 250 mil voltam via FGC. Os outros R$ 150 mil entram na fila da liquidação — sem prazo, sem garantia de valor integral. Distribuir entre bancos ajuda, mas exige checar se não pertencem ao mesmo conglomerado.
A armadilha do “tem FGC, vou no maior rendimento”
Um CDB pagando 120% do CDI versus outro a 100%. Ambos têm FGC. O instinto manda ir no primeiro. O perigo: o prêmio extra costuma sinalizar maior necessidade de captação ou risco de crédito mais alto.
A garantia amortece a queda, não equaliza a solidez dos emissores. Escolher só pelo spread é trocar análise por preguiça.
Liquidez não combina com processo de liquidação
Quebrou o banco? O dinheiro não cai no dia seguinte. É preciso identificar credores, auditar valores, seguir ritos legais. Durante semanas — ou meses — seu “reserva de emergência” vira ativo ilíquido. CDB com FGC não substitui caixa disponível.
O que observar daqui para frente
Trate o FGC como camada extra, não como tese de investimento. Para reservas de curto prazo, priorize emissores de crédito forte e liquidez real. Para prazos maiores, diversifique instituições (checando conglomerados), projete o montante com juros futuros para não estourar o teto de R$ 250 mil e pergunte: “essa rentabilidade extra compensa o risco de crédito que o mercado está precificando?”.
O seguro não evita o acidente. A garantia não impede a quebra nem garante acesso imediato. Escolha primeiro a qualidade do ativo; o FGC existe para o dia em que sua análise falhar — não para justificar riscos desnecessários por alguns pontos-base a mais.