A Abrasca, que representa mais de 450 companhias abertas, acende o alerta: duas frentes tributárias podem elevar a conta das empresas nos próximos anos. A alíquota de referência da CBS foi fixada em 11,3% pelo TCU — bem acima dos 9,21% projetados —, e o governo pode retomar a taxação de instrumentos que financiam o agronegócio e a infraestrutura.
O Senado tem até 15 de dezembro para chancelar ou alterar o percentual da CBS. Enquanto isso, o fantasma do IOF sobre LCI, LCA, CRI, CRA e debêntures incentivadas volta a assombrar o mercado de capitais.
Por que a CBS subiu tanto em relação à estimativa inicial
A Contribuição sobre Bens e Serviços substituirá PIS, Cofins, IOF-seguros e parte do IPI a partir de 2027. O princípio da reforma é neutralidade arrecadatória: a troca de regime não deve, por si só, aumentar nem reduzir a arrecadação total.
O TCU aprovou por unanimidade a alíquota de 11,3% na quarta-feira (28). O número supera a projeção de 9,21% que circulava após as negociações no Congresso. Para a Abrasca, a diferença reflete a concessão de benefícios fiscais e regimes diferenciados durante a tramitação.
Quanto mais exceções, maior a alíquota padrão para compensar. A entidade cobra transparência nos critérios de cálculo e pede que o Senado avalie o impacto real sobre a atividade econômica antes de votar.
Os números que o empresário precisa guardar
- 11,3% — alíquota de referência da CBS definida pelo TCU
- 9,21% — estimativa anterior, pós-mudanças no Congresso
- 2027 — ano de entrada em vigor da CBS
- 15 de dezembro — prazo para o Senado deliberar sobre o percentual
- 450+ — empresas representadas pela Abrasca
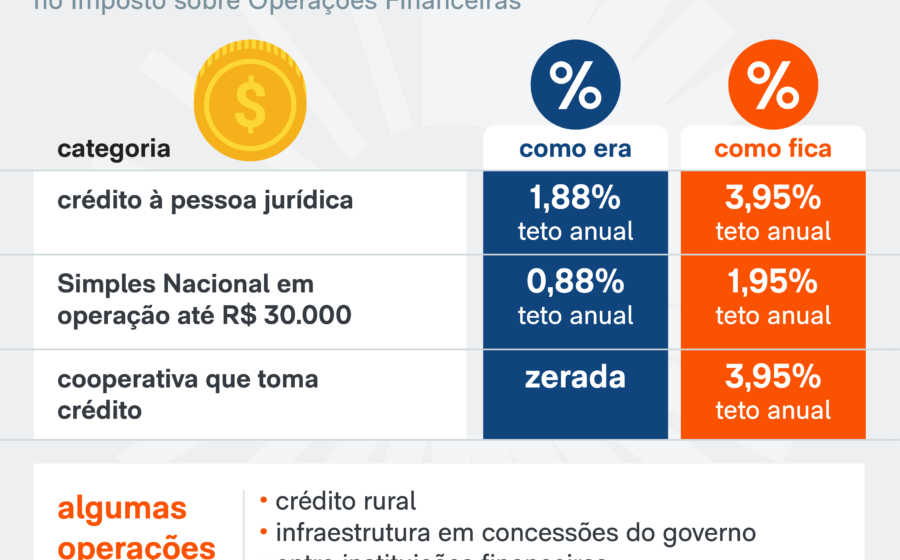
O retorno do IOF sobre financiamento imobiliário e do agro
A segunda frente de preocupação envolve instrumentos que irrigam setores estratégicos. LCI, LCA, CRI, CRA e debêntures incentivadas captam recursos para construção, agronegócio e infraestrutura.
Em 2025, o Congresso já rejeitou duas investidas nessa direção. A Câmara derrubou por 383 a 98 o decreto que elevava o IOF. A MP 1.303, que previa mudanças na tributação de aplicações e títulos, caducou sem votação.
Para a Abrasca, reabrir a discussão por decreto contornaria a vontade legislativa. A entidade argumenta que mexer na tributação desses papéis encarece o crédito de longo prazo e afeta decisões de investimento que exigem previsibilidade.
O que está em jogo para quem toma decisão de investimento
“Quem decide um investimento hoje precisa saber quanto vai pagar de imposto nos próximos anos”, resume Cátilo Cândido, presidente-executivo da Abrasca. A incerteza tributária posterga projetos, eleva o custo de capital e reduz a competitividade.
A associação não nega a necessidade de ajuste fiscal. O ponto de divergência é o caminho: defende ganhos de eficiência no gasto público, não elevação de carga sobre quem produz. Tributar fontes de financiamento pode gerar receita imediata, mas encarece o crédito por um horizonte bem mais longo.
O que observar daqui para frente
Três movimentos merecem monitoramento contínuo: a votação do Senado sobre a alíquota da CBS até meados de dezembro; eventuais decretos ou medidas provisórias mirando IOF sobre títulos de crédito; e a regulamentação dos regimes diferenciados que pressionam a alíquota padrão para cima.
Empresas com planejamento tributário ativo devem modelar cenários com a CBS a 11,3% e testar sensibilidade a eventuais mudanças no IOF. A janela até 2027 é curta para ajustar estrutura de capital, precificação e estratégias de funding.