A alíquota de referência da CBS foi fixada em 11,3% pelo TCU — dois pontos percentuais acima do que o mercado projetava. O percentual ainda precisa do aval do Senado até 15 de dezembro, mas já acende um alerta vermelho para quem gere custos tributários no Brasil.
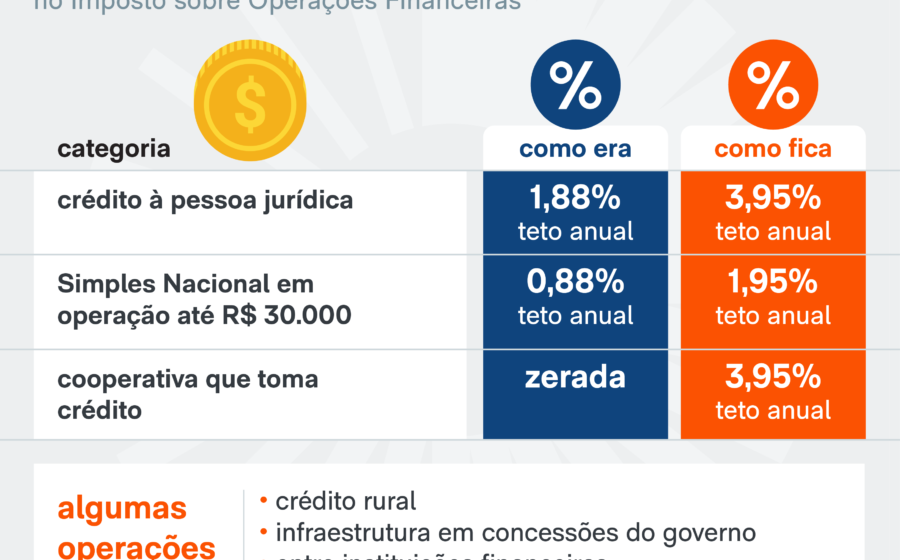
Ao mesmo tempo, o governo pode reabrir a discussão sobre tributar instrumentos que financiam o agronegócio, o setor imobiliário e a infraestrutura. Duas frentes, um mesmo risco: encarecer o crédito e comprimir margens.
Por que a CBS subiu mais que o esperado
A Contribuição sobre Bens e Serviços substituirá PIS, Cofins, IOF-seguros e parte do IPI a partir de 2027. A reforma prega neutralidade arrecadatória: a troca de regime não deve, em tese, alterar o total arrecadado.
O cálculo do TCU, aprovado por unanimidade, resultou em 11,3%. A estimativa anterior, pós-alterações no Congresso, era de 9,21%. A diferença não é ruído estatístico — representa bilhões a mais por ano na conta das empresas que não têm regimes especiais.
Para a associação que reúne mais de 450 companhias abertas, o aumento reflete a concessão de benefícios e regimes diferenciados durante a tramitação. Quanto mais exceções, maior a alíquota padrão para fechar a conta.
O efeito cascata no custo do crédito
A segunda frente preocupa tanto quanto. O governo pode editar decreto para tributar LCI, LCA, CRI, CRA e debêntures incentivadas — títulos que canalizam recursos para imóveis, agro e infraestrutura.
Em 2025, o Congresso já disse não a essa ideia. A Câmara derrubou por 383 votos a 98 o decreto que elevava o IOF. A medida provisória 1.303, com conteúdo semelhante, perdeu a validade sem ser votada.
Retomar o tema por decreto agora seria, na prática, contornar uma decisão legislativa já tomada. O argumento técnico: essas mudanças alteram as condições de captação e encarecem o financiamento de projetos produtivos de longo prazo.
- LCI/LCA: lastro imobiliário e do agronegócio, base do funding setorial
- CRI/CRA: certificados que viabilizam empreendimentos de longo ciclo
- Debêntures incentivadas: motor de infraestrutura, saneamento, logística
O que o Senado tem nas mãos até dezembro
A alíquota da CBS não está definida. O TCU cumpriu sua etapa técnica; a palavra final é política. Senadores terão de ponderar neutralidade arrecadatória versus impacto na atividade econômica — e o relógio corre até 15 de dezembro.
A entidade empresarial pede transparência nas premissas do cálculo. Quer que se avalie não só a arrecadação nominal, mas a carga efetivamente suportada por quem paga a conta cheia. É um debate de metodologia, mas com consequência direta no fluxo de caixa.
O que observar daqui para frente
Três movimentos definem o cenário dos próximos meses: a votação no Senado sobre a alíquota da CBS; a eventual publicação de decreto sobre IOF em títulos de financiamento; e a reação do Congresso se houver tentativa de contornar o Legislativo.
Para quem decide investimentos, a variável crítica é a previsibilidade. O custo do capital no Brasil já carrega prêmio de risco regulatório. Qualquer sinal de que a carga tributária pode subir — seja pela calibragem da reforma, seja por decreto — reforça esse prêmio e posterga decisões de expansão.
A equação fiscal segue aberta. O ajuste é necessário, mas o caminho escolhido — eficiência do gasto versus elevação de tributos sobre quem financia a produção — ditará o custo do dinheiro no país pelos próximos anos.