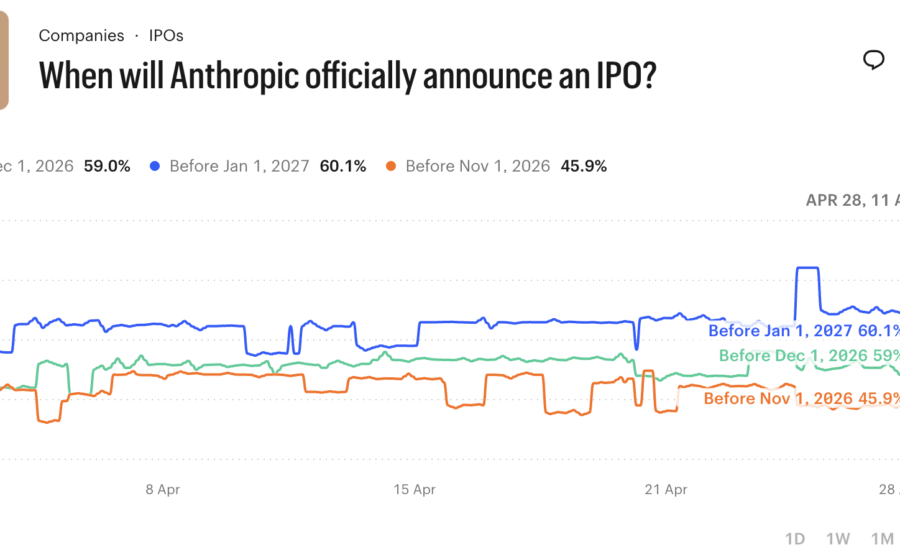
A Anthropic prepara uma oferta pública que pode valorizá-la em até US$ 1,75 trilhão, apesar de um prejuízo de US$ 81 bilhões apenas no primeiro semestre de 2026. O dilema para investidores não é se a tecnologia funciona — é se o preço pedido faz sentido diante de compromissos futuros que podem superar US$ 600 bilhões.
O prospecto divulgado nesta semana expõe uma empresa de cinco anos com receita de US$ 16,3 bilhões no semestre, crescimento de 12 vezes ano a ano. Mas também revela 94 páginas de fatores de risco e uma estrutura de governança onde sete fundadores mantêm 50,1% do poder de voto.
O motor por trás da avaliação estratosférica
Veteranos de mercado resumem a tese em dois medos: ficar de fora ou cometer um erro. Gestores de fundos não querem explicar aos comitês por que não tiveram exposição a uma das empresas de IA mais avançadas do planeta — independentemente do múltiplo.
Os números impressionam: 250 maiores clientes pagam, cada um, mais de US$ 10 milhões anuais pelas ferramentas Claude. A empresa captou US$ 141,1 bilhões em rodadas privadas. Dario Amodei, CEO, descreve a trajetória como “não há fim para o arco-íris, há apenas o arco-íris”.
O buraco negro dos compromissos de infraestrutura
O trecho mais sensível do prospecto está incompleto. A Anthropic firmou contratos plurianuais não canceláveis para compra de capacidade computacional e serviços de IA. A PitchBook estima o passivo entre US$ 450 bilhões e US$ 600 bilhões até 2031.
- Capacidade insuficiente: perde a corrida de modelos de ponta e não atende demanda
- Capacidade ociosa: drena caixa e pode levar a inadimplência e restrição de liquidez
- Modelo “take-or-pay”: paga-se por capacidade contratada, use ou não
Esse mecanismo ecoa hipotecas subprime de 2007: juros baixos no início, explosão de custos depois. O setor de neoclouds já dá sinais de estresse — CoreWeave e Nebius caem forte em Bolsa, e mais de 200 empresas do segmento enfrentam “mortes e consolidações”, segundo Elon Musk.
A conta total do setor assusta até os otimistas
Analistas somaram compromissos de dívida e contratos não canceláveis de big techs, laboratórios de IA (Anthropic, OpenAI) e neoclouds listadas: US$ 2,1 trilhões. Supera o estoque subprime de março de 2007 (US$ 1,3 trilhão) que detonou a crise global.
Torsten Sløk, economista-chefe da Apollo, foi direto: “IA proporcionou retorno financeiro zero para empresas americanas fora do setor de tecnologia”. A desconexão entre investimento em infraestrutura e geração de valor real para clientes finais é o elefante na sala.
Governança e riscos existenciais no contrato
Como empresa de benefício público, a Anthropic tem objetivos além do lucro — o que pode limitar decisões de maximização de valor para acionistas minoritários. O prospecto admite, sem rodeios, que seus sistemas podem “sair do controle e causar danos graves” e, sem proteções, representar riscos “catastróficos ou existenciais” para a humanidade.
Nenhum investidor poderá alegar surpresa. A questão é se o mercado precificará esse aviso ou ignorará em nome do FOMO.
O que separa aposta de investimento
Ben Thompson (Stratechery) argumenta que, se a receita acompanhar as projeções, a ação vira “opção de compra razoável sobre potencial ilimitado”. É a lógica de venture capital aplicada a mercado público — confortável para VCs, arriscada para gestores institucionais com mandatos de preservação de capital.
O que observar nos próximos meses: o preenchimento do cronograma de pagamentos no prospecto, a reação dos neoclouds ao aperto de crédito e, crucialmente, se clientes fora do setor tech começam a reportar ROI concreto com IA generativa. Sem isso, a “opção de compra” pode virar pó.