O governo gasta mais do que arrecada há anos, mas o custo dessa conta acaba de subir — e a fatura chega primeiro para quem produz e contrata. Juros longos dispararam, o real perdeu valor e a dívida pública rola em prazos cada vez mais curtos. O cenário não é idêntico a 2015, mas os gatilhos são assustadoramente parecidos.
Não há indicadores atuais — que saem com defasagem de dois meses — sinalizando queda livre de produção, vendas ou emprego. Ainda. O perigo está na mecânica que se arma nos bastidores: quanto mais tempo o aperto financeiro persistir, maior a contaminação na economia real.
Por que a conta ficou mais cara agora
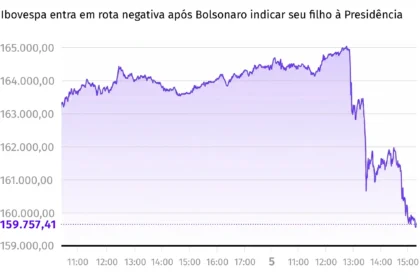
Após a reeleição, o mercado exigiu prêmio de risco maior para emprestar à União. As taxas de títulos longos subiram forte, elevando o custo básico de todo crédito — do financiamento imobiliário ao capital de giro das empresas. Em paralelo, o dólar ganhou tração, pressionando inflação e expectativas.
O motor é simples: o Tesouro precisa captar volumes crescentes para cobrir déficits e rolar o estoque. Para colocar essa dívida, alonga menos e paga mais. Investidores estrangeiros e fundos locais começam a questionar a sustentabilidade do fluxo de caixa soberano em reais.
- Dívida bruta geral: superior ao pico do primeiro governo Dilma.
- Endividamento das famílias: também acima de 2014, limitando consumo e adimplência.
- Prazo médio da dívida: encurtando, o que amplia risco de rolagem.
A camisa de força do gasto obrigatório
Cortar despesa discricionária já não resolve. Previdência, pessoal, benefícios e regras constitucionais engolem cerca de 90% do Orçamento. Qualquer ajuste exige mexer em direitos indexados — o que exige maioria qualificada no Congresso e capital político que o Planalto não demonstrou ter.
O arcabouço fiscal vigente permite expansão real de despesa de até 2,5% ao ano. Se a receita não acompanha — e a projeção é de crescimento médio baixo —, a meta de primário zerado vira miragem sem “truques” contábeis, como exclusões de gastos da base de cálculo ou renúncias setoriais.
O que separa 2024 de 2015 — e o que aproxima
Diferenças importantes: o regime de metas de inflação funciona, o Banco Central tem autonomia formal e há colchão de reservas internacionais. Em 2015, a política econômica foi deliberadamente frouxa; hoje, o diagnóstico é de “falta de espaço” para estímulo.
Semelhança perigosa: a trajetória da dívida/PIB aponta para alta contínua sem reforma estrutural de despesa. O próprio Ministério da Fazenda admite que, mantidas as regras atuais, o arcabouço “explode” em 2028, quando gastos obrigatórios ultrapassam o teto de expansão real.
Três cenários para os próximos trimestres
Cenário base (mais provável): governo cumpre metas com aperto marginal e receitas extraordinárias. Juros altos persistem, crescimento mediano (1,5% a 2% ao ano), dívida/PIB sobe devagar. Investimento privado segue contido.
Cenário de estresse: choque externo — alta de juros nos EUA ou queda de commodities — seca fluxo de capital. Dólar salta, BC eleva Selic, recessão técnica se instala. Dívida/PIB acelera, rating cai.
Cenário de correção: acordo político viabiliza revisão de gastos indexados (previdência militar, abono, supersalários) e criação de conselho fiscal independente com dentes. Credibilidade melhora, prêmio de risco cai, juros longos recuam.
O que o empresário e o investidor devem monitorar
Não espere o IBGE confirmar recessão. Olhe os leading indicators de mercado: curva de juros reais (NTN-B 2035/2045), CDS soberano de 5 anos, fluxo cambial líquido e concessões de crédito PJ. Quando esses quatro piscam vermelho juntos, a economia real já sente.
Agenda imediata: Relatório Bimestral de Avaliação de Receitas e Despesas (março, maio, julho), votação do PLDO 2025 no Congresso e comunicação do BC nas atas do Copom. Qualquer sinal de “frouxidão” na meta de primário ou de contabilidade criativa reacende o prêmio de risco na hora.
O fio da navalha é fino. Manter o arcabouço sem enfrentar a despesa obrigatória garante tempo — mas cobra juros altos, crescimento anêmico e vulnerabilidade a choques. A janela para o “conserto fiscal” sem dor aguda fecha-se enquanto se lê esta linha.