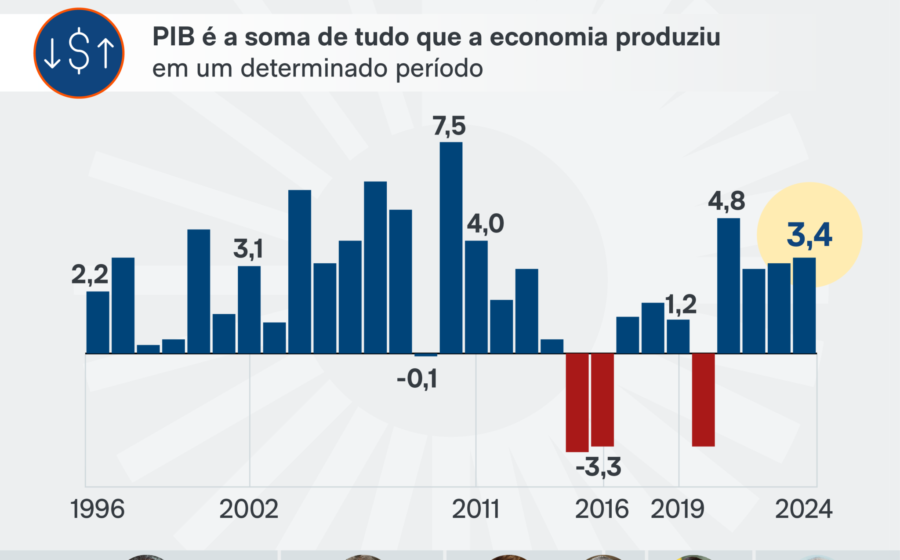
O Brasil encerra 2026 com a economia crescendo perto de 2,7% ao ano e desemprego nas mínimas históricas. Parece cenário de comemoração, mas a dívida bruta saltou 10 pontos percentuais do PIB sem pandemia, guerra ou recessão que justifiquem o rombo. A conta chegou e o prazo para pagá-la vence em 2027.
Não há mistério: o déficit primário ronda -0,5% do PIB, mas estabilizar a dívida exige superávit de 1,5% a 2%. A promessa oficial de 2023 era entregar 1% de superávit este ano; a meta foi abandonada no meio de 2024 e a confiança do mercado desabou. O primeiro impacto você já sente no bolso.
A armadilha dos juros que não param de subir
Desde 2024, a política fiscal joga na mesma direção da demanda: gasta mais com a economia já aquecida. Em regime de metas de inflação, quem paga a conta é o Banco Central com juros reais elevados. Juros altos encarecem o serviço da dívida, que cresce mais, exigindo juros ainda maiores. É o clássico pé no freio e no acelerador: gasta-se combustível para andar pouco.
O resultado prático para o empresário e o investidor é custo de capital estratosférico, investimentos adiados e planejamento de longo prazo inviabilizado. A equação só inverte se o governo cumprir, sem contabilidade criativa, as metas do PLOA 2027: superávit de 0,5% no ano que vem, subindo para 1,5% em 2030.
O cardápio de cortes que não mexe em direitos essenciais
A experiência internacional mostra que ajustes duradouros combinam receita e despesa. Reduzir a velocidade dos gastos não significa cortar Bolsa Família ou aposentadorias de quem precisa. Existe uma fila de ineficiências bilionárias que podem — e devem — ser endereçadas primeiro:
- Supersalários no serviço público: penduricalhos que furam o teto constitucional;
- Emendas parlamentares: crescimento explosivo com baixa qualidade alocativa;
- Distorsões no Bolsa Família: volume atípico de famílias unipessoais indica falhas cadastrais;
- Fraudes previdenciárias: indícios robustos em aposentadoria rural e auxílio-doença.
Cada item acima representa recursos que vazam do orçamento sem gerar bem-estar social. Cortá-los é gestão, não austeridade ideológica.
Receitas: petróleo e fim de privilégios tributários
Do lado da entrada de dinheiro, dois movimentos são urgentes. Rever gastos tributários e regimes especiais que beneficiam prioritariamente o topo da pirâmide de renda libera espaço fiscal sem criar novos impostos. Paralelamente, a curva de receitas do pré-sal deve acelerar forte até o começo da próxima década; destinar parte expressiva desse ganho de capital ao resultado primário é decisão de prudência, não opção política.
Estados e municípios: a peça que falta no quebra-cabeça
Não existe ajuste federativo sólido sem a participação de governadores e prefeitos. Entre 1999 e 2004, entes subnacionais contribuíram ativamente para o superávit primário da União. Replicar esse arranjo é condição sine qua non para a meta de 1,5% em 2030 sair do papel. Sem isso, o peso recai todo sobre o Tesouro Nacional e a trajetória da dívida segue insustentável.
O que observar daqui para frente
O ano de 2027, início de novo mandato, é a janela natural para a arrumação. Adiar o ajuste significa conviver com Selic de dois dígitos reais, crescimento médio menor e, pelas projeções atuais do mercado, dívida bruta superando 90% do PIB já em 2028. O sinal a monitorar nos próximos meses é a execução orçamentária do primeiro trimestre: se o governo entregar o superávit prometido de 0,5% sem pedaladas, a curva de juros futuros deve ceder, abrindo espaço para investimento privado. Se houver nova postergação, o custo de capital permanecerá proibitivo por anos.