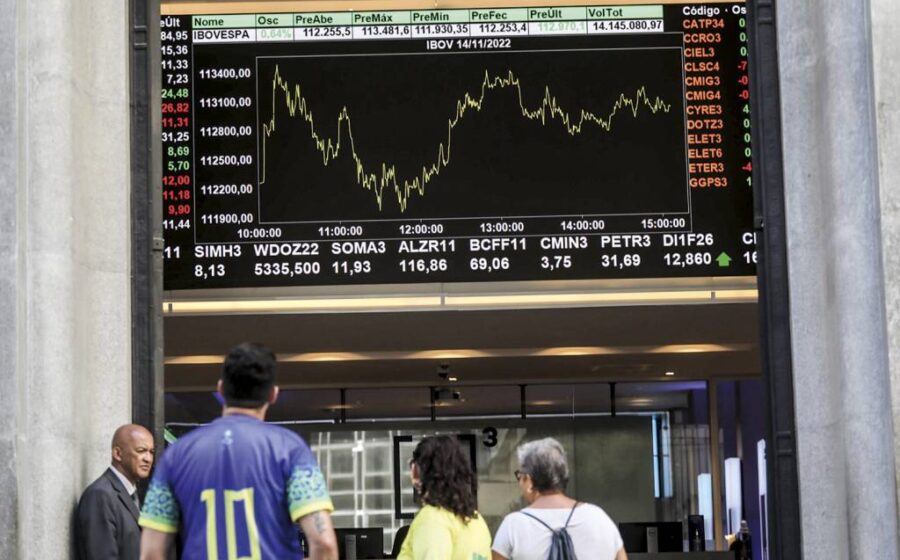
As ações da Movida (MOVI3) despencaram 16,24% nesta quarta-feira (28), fechando a R$ 6,60, apesar de um terceiro trimestre que superou as próprias projeções da companhia. O lucro líquido de R$ 152 milhões ficou acima do teto do guidance, mas não foi suficiente para conter a venda. O gatilho não está no balanço — está no cenário macro.
Analistas do BTG Pactual e da XP Investimentos concordam: a operação segue saudável, mas a expectativa de juros altos por mais tempo sufoca a tese de investimento. A pergunta que fica é até quando o papel vai pagar o preço de um ciclo de aperto que ainda não terminou.
O que os números mostram por baixo do capô
A receita líquida somou R$ 3,87 bilhões, abaixo das estimativas do JPMorgan e do consenso Bloomberg. A surpresa negativa veio da divisão de Seminovos, enquanto Aluguel de Carros (RAC) e Gestão de Frotas (GTF) bateram as projeções em um dígito.
O Ebitda ajustado atingiu R$ 1,86 bilhão, marginalmente acima do esperado. A depreciação por veículo no RAC travou em R$ 7,3 mil — sinal de que a gestão de ativos segue disciplinada. No GTF, o indicador subiu levemente para R$ 11,2 mil.
A frota cresceu 8 mil unidades no trimestre, contra expectativa de redução de 1,6 mil. A alavancagem (dívida líquida/Ebitda) recuou para 2,6 vezes, melhora trimestral que passa despercebida no ruído de curto prazo.
Por que o mercado ignora o operacional
Três casas mantêm recomendação de compra, mas com ressalvas que explicam o desconto atual:
- XP Investimentos: destaca menor alíquota efetiva de impostos e forte desempenho operacional, mas alerta para depreciação maior por frota expandida
- Bradesco BBI: vê resultados neutros frente às prévias, mantém preço-alvo de R$ 22 e visão construtiva
- BTG Pactual: reforça que catalisador principal segue sendo um ambiente de juros mais favorável
O JPMorgan, por sua vez, manteve neutro com preço-alvo de R$ 18. O banco nota que a ação negocia a 3,7 vezes P/L 2027, contra 7,4 vezes da Localiza (RENT3) — um desconto que reflete o ceticismo macro, não a execução.
O efeito contágio no setor
Não foi caso isolado. Magazine Luiza, Vamos e Azzas 2154 também tombaram mais de 10% na mesma sessão, arrastadas pela disparada dos juros futuros. Cyrela (-9,63%), Minerva (-9,40%) e Natura (-9,27%) completaram o grupo das maiores quedas. O movimento setorial confirma: o balanço importa menos que a curva de juros quando o risco-país dita o ritmo.
A margem de Seminovos travada em 1,1% há trimestres consecutivos reforça a percepção de que a rentabilidade do ativo usado estabilizou — mas não alivia a pressão do custo de capital sobre o valuation.
O que observar daqui pra frente
Três variáveis vão ditar o próximo movimento: a velocidade de queda da Selic nas projeções do Copom, a manutenção da depreciação por veículo nos patamares atuais e a capacidade da Movida de converter frota maior em geração de caixa livre. Se a curva de juros futuros alongar mais uma vez, o desconto em relação à Localiza pode persistir — ou se ampliar. Para quem olha fundamentos, o preço-alvo médio das casas compradoras (R$ 20) implica upside superior a 200% sobre a cotação atual. O risco é o tempo que o mercado leva para reconhecer isso.