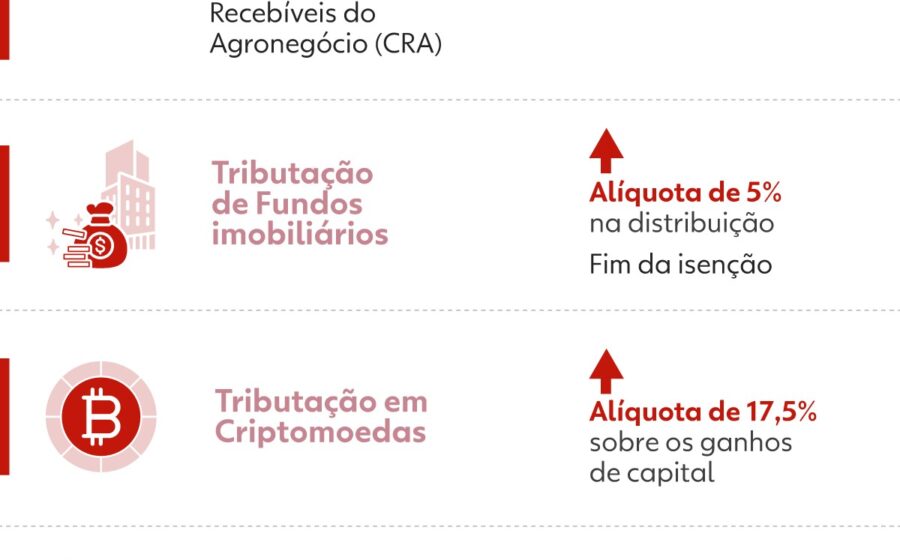
A equipe econômica avalia cobrar IOF sobre LCI, LCA, CRI, CRA e debêntures incentivadas por meio de decreto presidencial, com vigência imediata. A medida contorna o Congresso e atinge diretamente a rentabilidade líquida de quem aplica nesses papéis. O anúncio pode sair a qualquer momento.
Diferente do Imposto de Renda, o IOF tem natureza regulatória. Isso permite alteração de alíquotas com canetada do Planalto, sem anterioridade nonagesimal nem aprovação parlamentar. Para o investidor, a mudança chega sem aviso prévio e sem fase de transição.
Por que o decreto assusta mais que um projeto de lei
Em junho de 2025, o Legislativo derrubou decreto que elevava alíquotas de IOF sobre crédito, câmbio e previdência. Parte da cobrança voltou semanas depois por decisão do STF. O episódio mostra que o caminho jurídico é incerto, mas o efeito prático é imediato: enquanto a disputa rola, o imposto está valendo.
Quem tem posições em Letras de Crédito ou Certificados de Recebíveis vê o risco de tributação retroativa sobre rendimentos já acumulados. Não há proteção contratual contra IOF — a regra muda, e o bolso sente no mesmo dia.
O impacto direto na sua carteira
Se a alíquota seguir o padrão de operações de renda fixa de curto prazo, a mordida pode variar entre 1,5% e 25% sobre o rendimento bruto, regressiva conforme o prazo. Veja como ficaria a rentabilidade líquida estimada em cenários conservadores:
- Resgate em 30 dias: IOF de 25% + IR zero (hoje) → perde 1/4 do ganho bruto
- Resgate em 180 dias: IOF de 5% → redução marginal, mas real
- Resgate após 720 dias: IOF zero → mantém isenção total, como hoje
A regressividade protege prazos longos, mas penaliza quem usa LCI/LCA como reserva de liquidez ou estratégia de curto prazo. Fundos que giram carteira para capturar spread também perdem eficiência.
O fantasma da MP 1.303 ainda ronda o mercado
No primeiro semestre de 2025, o governo tentou via Medida Provisória cobrar 5% de IR sobre novas emissões a partir de janeiro de 2026. A estimativa da Fazenda era arrecadar R$ 2,6 bilhões só com essa frente. O pacote fiscal completo projetava R$ 20,6 bilhões.
A MP caiu em outubro de 2025 — 251 votos a 193 — após pressão do agronegócio, construção civil e infraestrutura. O relator, deputado Carlos Zarattini (PT-SP), tentou salvar a tributação apenas sobre letras de crédito, mantendo isenção para CRIs, CRAs e debêntures incentivadas. Não adiantou.
Por que o governo insiste nesse alvo
Integrantes da equipe econômica argumentam que títulos isentos ganharam participação excessiva na captação de recursos. LCI, LCA, CRI, CRA e debêntures incentivadas competem diretamente com NTN-Bs (Tesouro IPCA+) de prazo intermediário, elevando o custo de funding do Tesouro.
Do lado setorial, a contraposição é clara: tributar esses papéis encarece financiamento imobiliário, do agronegócio e de infraestrutura. A conta, dizem, chega no preço final da moradia, dos alimentos e das obras públicas.
O que observar daqui para frente
Três variáveis definem o desfecho: a alíquota escolhida no decreto, a reação do Congresso (pode sustar o ato por Decreto Legislativo) e eventual judicialização pelo setor privado. Enquanto isso, quem tem posições curtas nesses ativos deve rodar cenários de estresse com IOF de 10% a 25% no curto prazo. Quem alonga prazo para além de dois anos mantém a blindagem total — por enquanto.