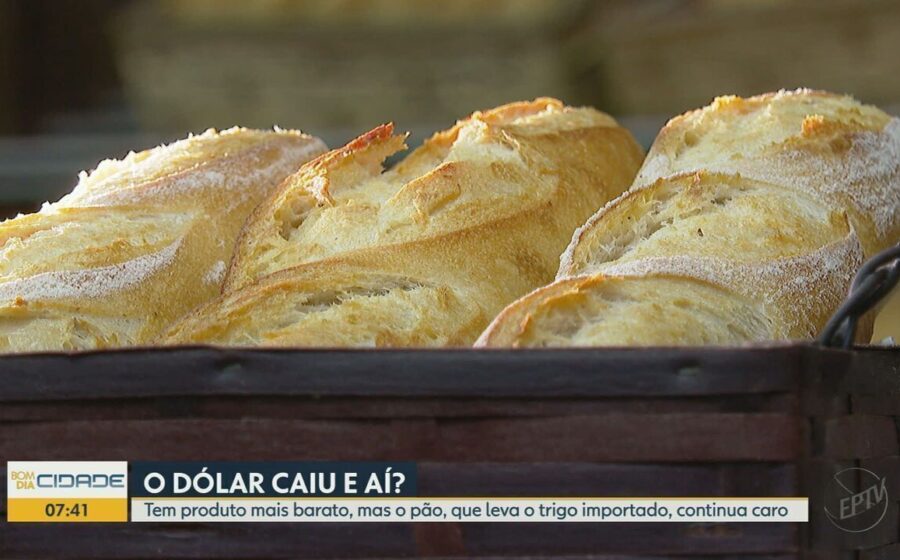
O contrato futuro do trigo em Chicago derreteu quase 13% em poucos dias, recuando para US$ 6,10 o bushel após tocar US$ 7,04 no início do mês. No mercado interno, o Cepea aponta estabilidade: a tonelada no Paraná oscila em torno de R$ 1.564. Se a commodity ficou mais barata no atacado global, por que o consumidor paulistano pagou 1,15% a mais no pãozinho apenas nas últimas quatro semanas?
A surpresa argentina que aliviou a oferta global
A queda internacional tem endereço certo: a Argentina revisou sua safra para cima. A expectativa atual gira em torno de 24 milhões de toneladas, volume bem acima dos 21 milhões projetados anteriormente e próximo do recorde do ciclo passado.
Esse alívio compensa parcialmente os problemas no Hemisfério Norte. A União Europeia cortou a estimativa para 124 milhões de toneladas de trigo mole, reduzindo seu potencial de exportação para 29 milhões. A Austrália colhe 17% a menos que no ciclo anterior, totalizando 29,9 milhões de toneladas.
Rússia, Ucrânia e Canadá: volume estável, logística travada
Os dois gigantes do Mar Negro mantêm volumes semelhantes aos de 2025/26, mas o conflito entre eles segue estrangulando o escoamento. No Canadá, a produção cai 11% para 36 milhões de toneladas — ainda assim, acima da média quinquenal de 33 milhões, com exportações projetadas em 30 milhões.
No consolidado global, o USDA projeta 822 milhões de toneladas para 2026/27, retração de 22 milhões frente ao ciclo anterior.
O abismo brasileiro: produção mínima, importação máxima
O cenário doméstico expõe uma fragilidade estrutural. A Conab estima a safra brasileira em apenas 5,7 milhões de toneladas, uma das mais baixas da história, frente a um consumo anual de 12 milhões.
O resultado é uma conta inevitável: o Brasil precisará importar pelo menos 7,1 milhões de toneladas, volume que se aproxima do recorde histórico. Enquanto isso, as exportações nacionais despencaram para 970 mil toneladas no ano, contra 2,3 milhões em todo o ciclo anterior.
Por que a queda no campo não chega à padaria
O Índice Fipe mostra o pão acumulando alta de 2,7% no ano. O atraso no repasse não é anomalia: cadeias longas, custos de logística interna, estoques formados a preços antigos e a volatilidade cambial funcionam como amortecedores que retardam — e muitas vezes impedem — a transmissão da baixa da commodity para a gôndola.
O xadrez das exportações: soja recordista, milho em queda
O fluxo de grãos do Brasil revela prioridades claras:
- Soja: 6,2 milhões de toneladas previstas para outubro, empurrando o acumulado do ano para 108 milhões (recorde para o período).
- Milho: 26 milhões de toneladas exportadas até outubro, bem abaixo dos 42 milhões de 2025.
- Trigo: Quase irrelevante no saldo exportador, com menos de 1 milhão de toneladas.
O que observar daqui para frente
Três variáveis ditam o próximo movimento: a confirmação da colheita argentina nas próximas semanas, o ritmo de embarques das importações brasileiras para suprir o vazio até a safra de 2025 e a taxa de câmbio, que hoje é o principal vetor de formação de preço no mercado doméstico. Para o empresário do setor de alimentos, a margem de manobra segue apertada: o custo da matéria-prima importada ainda pressiona, enquanto o repasse ao varejo encontra resistência no consumo enfraquecido.