Uma carteira de títulos públicos atrelados à inflação multiplicou o capital por 10,5 vezes nas últimas duas décadas, praticamente o dobro do retorno do Ibovespa no mesmo período. O índice IMA-B 5+ entregou 12,5% ao ano, contra 8,7% da Bolsa. A diferença muda a conta de quem busca o primeiro milhão.
R$ 100 mil aplicados há 20 anos no IMA-B 5+ valeriam hoje cerca de R$ 1,05 milhão. No Ibovespa, o mesmo valor pararia em R$ 530 mil. O segredo não está em acertar uma ação, mas em surfar juros reais historicamente altos.
O número que muda a conversa
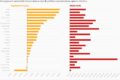
Os dados anuais revelam um padrão consistente: a renda fixa brasileira não apenas protegeu o poder de compra, como bateu a maioria dos ativos de risco. Veja o retorno anualizado de 20 anos:
- IMA-B 5+ (títulos IPCA+ longos): 12,5%
- IMA-B (títulos IPCA+ gerais): 12,1%
- IRF-M (títulos prefixados): 11,2%
- CDI: 10,1%
- Índice de Dividendos (melhor ação): 13,2%
- Ibovespa: 8,7%
- Small Caps: 6,9%
- Ouro: 9,7%
- Dólar: 4,3%
O melhor índice de ações superou o IMA-B 5+ por apenas 0,7 ponto percentual ao ano. Para ganhar esse prêmio, o investidor precisou suportar a volatilidade integral da Bolsa. O prêmio pelo risco foi, na prática, quase nulo.
Onde o risco não pagou o prêmio esperado
Durante 20 anos, quem comprou o índice de dividendos conviveu com quedas bruscas, recuperações lentas e incerteza política. Quem manteve a carteira de títulos longos viu o patrimônio crescer de forma mais previsível, ainda que com marcação a mercado negativa em momentos de alta de juros. A natureza do risco é diferente: na renda fixa, o perigo é a taxa subir; na Bolsa, é a empresa quebrar ou o lucro cair.
Outros índices de renda fixa também multiplicaram o dinheiro de forma expressiva. No mesmo horizonte, R$ 100 mil viraram:
- R$ 982 mil no IMA-B
- R$ 836 mil no IRF-M
- R$ 685 mil no CDI
Quanto precisava lá atrás para ter R$ 5 milhões hoje
Invertendo a conta: qual capital inicial, há 20 anos, resultaria em R$ 5 milhões nominais brutos hoje? Os valores necessários assustam menos do que parecem:
- IMA-B 5+: R$ 474 mil
- IMA-B: R$ 509 mil
- IRF-M: R$ 598 mil
- CDI: R$ 730 mil
Lembre-se: são valores brutos, sem desconto de Imposto de Renda (15% a 22,5% conforme o prazo) nem taxas de custódia. O líquido no bolso será menor.
E se você começasse do zero?
Não tinha meio milhão há 20 anos? A disciplina mensal resolve. Investindo R$ 5.000 por mês, corrigindo os aportes pela inflação, e obtendo uma rentabilidade real líquida de 6,1% ao ano (equivalente ao prêmio do IMA-B acima do IPCA), o patrimônio atinge aproximadamente R$ 5 milhões em poder de compra atual após 30 anos.
A conta depende menos de achar o “ativo da década” e mais da constância. Juros compostos fazem o trabalho pesado quando o tempo joga a favor.
Por que o Brasil é um caso à parte
A explicação central está no histórico de juros reais elevados. Para financiar a dívida pública, o governo brasileiro precisou oferecer taxas reais (acima da inflação) muito superiores às de economias desenvolvidas. Isso criou uma janela única: títulos soberanos pagando prêmios de risco que, em outros países, só se vê em ações.
Não é garantia de repetição. Taxas podem cair, a inflação pode mudar de regime e a marcação a mercado de títulos longos gera volatilidade no extrato. O passado não assegura o futuro, mas ensina que enriquecer no Brasil não exigiu, na maioria dos cenários, concentrar o portfólio em ativos de alto risco.
O que observar daqui para frente
Três variáveis vão ditar o próximo ciclo: a trajetória da Selic real, a credibilidade do arcabouço fiscal e a curva de juros longa. Se os juros reais caírem estruturalmente, o prêmio da renda fixa encolhe e a Bolsa volta a ser necessária para buscar retorno real alto. Se a dívida pública pressionar as taxas longas, o IMA-B 5+ pode voltar a brilhar — com volatilidade no caminho.
A lição prática: diversifique, mas não subestime o poder dos juros compostos em títulos públicos indexados. Para o investidor pessoa física, manter uma base sólida em IPCA+ longos segue sendo a estratégia mais eficiente de proteção e crescimento de patrimônio no cenário brasileiro atual.