Os juros franceses de 10 anos furaram 5% pela primeira vez em duas décadas, e o prêmio sobre a Alemanha atingiu o pico desde a crise do euro. A conta chegou antes da falência: a dívida caminha para 121% do PIB em 2027, com déficit de 5%.
O choque não é europeu, é um aviso direto para quem opera no Brasil. A paralisia política por lá antecipou o custo da incerteza; por aqui, a escolha ainda existe — mas a janela está fechando.
O choque francês e o espelho para emergentes
A França precisará emitir 340 bilhões de euros em títulos longos apenas em 2027. Com crescimento baixo e Parlamento fragmentado, cada ponto extra de juro será incorporado ao custo médio da dívida por anos. O mercado deixou de perdoar a falta de plano crível.
O contágio imediato abriu os spreads da Bélgica, Itália, Espanha e Grécia. Nas economias avançadas, o risco fiscal voltou a ter preço e velocidade de transmissão. Quem tem dívida alta e prazo curto sente o impacto no orçamento quase no mesmo dia.
Por que isso bate na sua porta agora
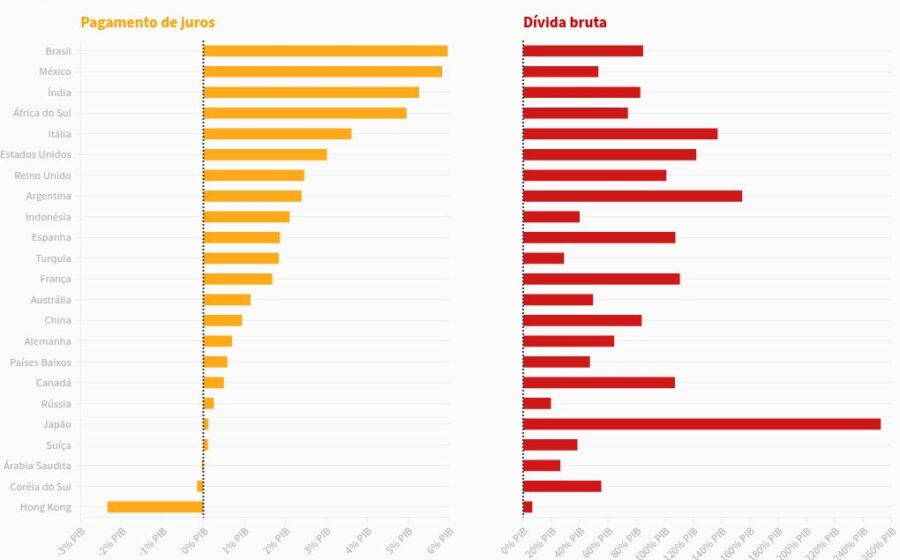
O Brasil não enfrenta crise de financiamento externo, mas compete pela mesma poupança global num mundo de capital caro. O país paga um dos juros reais mais altos do planeta e tem parcela relevante da dívida atrelada à Selic.
Na prática, qualquer alta de juros chega ao orçamento quase de imediato. A dinâmica é perversa: juros mais altos exigem superávit maior para estabilizar a dívida, o que eleva o custo de rolagem e reduz o espaço de manobra. Esperar só aumenta a conta.
A anatomia dos ajustes: lições da Grécia, Portugal e Argentina
A experiência internacional mostra que não existe tamanho único de ajuste — existe o momento em que ele é feito. A comparação mecânica com o passado engana; o que importa é a liberdade de escolha que cada país tinha na hora da decisão.
- Grécia (2010-2013): Ajuste de 17 pontos do PIB forçado pela perda de acesso a mercado. PIB caiu 25%, desemprego foi a 27%. Correção ditada pela sobrevivência, não por estratégia.
- Portugal (2010-2014): Correção de 8,7 pontos do PIB, metade via receitas. Teve recessão, mas recuperou autonomia de mercado antes que a Grécia.
- Argentina (2024): Ajuste de ~5% do PIB em um ano, focado em despesas. Transformou déficit em superávit e desinflou rápido, mas com queda de atividade e erosão real de salários e aposentadorias.
O caso sul-africano: o paralelo mais perigoso
Rebaixada a grau especulativo, a África do Sul escolheu começar cedo. O superávit primário foi a 1% do PIB em 2025/26, com meta de 1,7% agora, estabilizando a dívida em 78,4%. O programa modera gastos correntes e eleva investimento em energia e logística.
O custo político é alto: o serviço da dívida já ameaça superar a soma de saúde e educação básica. A lição é clara: o ajuste gradual só é possível porque começou antes de o mercado fechar a porta.
Reino Unido: a velocidade da desconfiança
Em setembro de 2022, cortes de impostos sem financiamento e sem aval do órgão fiscal derrubaram a libra e dispararam os juros. A fragilidade de fundos de pensão alavancados forçou o Banco da Inglaterra a intervir. A primeira-ministra caiu em 49 dias. Nem reserva de moeda forte protege da falta de credibilidade.
O dilema brasileiro: comandar ou ser comandado
Um ajuste da ordem de 3% do PIB em cinco anos, via contenção do crescimento das despesas obrigatórias — sem cortes nominais —, não se compara aos 17 pontos gregos nem aos 8,7 portugueses. A comparação correta é institucional.
O Brasil decide hoje o rol, a sequência e o ritmo das medidas a serem negociadas e aprovadas. Se adiar, o custo de rolagem da dívida fará esse papel, impondo cortes mais duros, mais rápidos e sem debate democrático. França e Reino Unido provam que países ricos não escapam da disciplina da credibilidade.
O que observar daqui para frente
O sinal a monitorar não é apenas a Selic, mas a curva de juros longa e o prêmio de risco soberano (CDS). Se a abertura dos prêmios globais migrar para emergentes, a rolagem da dívida brasileira encarece antes de qualquer mudança de rating. A decisão prática: usar o espaço fiscal atual para desenhar a trajetória de forma deliberada, ou deixar que o mercado desenhe por você — com juros mais altos, menos investimento e zero poder de barganha.