A França acabou de provar que a paralisia política tem preço — e a fatura chega na forma de juros mais altos muito antes de o financiamento secar. O rendimento dos títulos de dez anos superou 5% pela primeira vez desde 2002, e o prêmio sobre a dívida alemã atingiu o maior patamar desde a crise do euro. A pergunta que fica: o Brasil vai antecipar a correção ou esperar o mercado ditar as regras?
O choque francês em números
O cenário na Europa é um alerta em tempo real. A dívida pública francesa caminha para 121,7% do PIB em 2027, com déficit projetado em 5%. Para rolar essa montanha, o Tesouro precisa emitir 340 bilhões de euros apenas em títulos longos no ano de pico.
Com crescimento fraco e um Parlamento fragmentado que trava qualquer decisão, o custo da incerteza está sendo embutido na curva de juros agora. Não houve default, nem fuga de capitais — apenas a percepção de que o ajuste necessário não virá no tempo certo.
Quatro lições da história recente
A experiência internacional mostra que não existe “tamanho único” para ajuste fiscal. O que define a dor é o momento em que ele começa:
- Grécia (2010): Ajuste de 17 pontos do PIB imposto após perder acesso ao mercado. PIB caiu 25%, desemprego bateu 27%.
- Portugal (2010-14): Correção de 8,7 pontos com ajuda externa. Metade veio de aumento de receita; recuperou autonomia mais rápido.
- Reino Unido (2022): Cortes de impostos sem lastro derrubaram a libra e forçaram o Banco da Inglaterra a intervir. A premiê caiu em 49 dias.
- Argentina (2024): Ajuste de 5% do PIB via corte de despesas virou superávit primário. Desinflação rápida, mas custo social imediato com queda de atividade e erosão salarial.
O paralelo que importa: África do Sul
Rebaixada a grau especulativo, a África do Sul escolheu o caminho da gradualidade antes de o mercado fechar as portas. Buscou superávits primários modestos — 1% do PIB em 2025/26, projetando 1,7% agora — e estabilizou a dívida em 78,4%.
O segredo não foi mágica: conteve despesas correntes, protegeu investimento em energia e logística e aceitou que o serviço da dívida superasse gastos com saúde e educação básica. Começou cedo, pôde dosar o remédio.
O ambiente global mudou de figura
Não é só a França. Spreads de Bélgica, Itália, Espanha e Grécia abriram junto. O FMI alerta: nos emergentes, os prêmios estão comprimidos, mas vulneráveis a qualquer mudança de apetite por risco. O mundo disputa a mesma poupança escassa e cara.
A regra nova é simples: quanto maior a dívida e mais curto o prazo médio, mais rápido a alta dos juros chega ao orçamento. Juros maiores exigem superávits maiores para estabilizar a dívida. Esperar apenas encarece a conta.
O recado direto para o tomador de decisão brasileiro
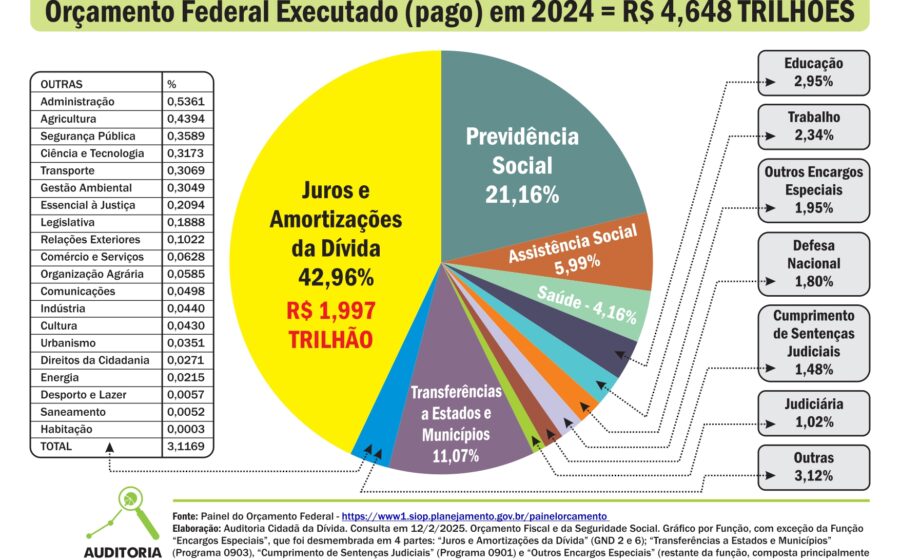
O Brasil não enfrenta crise de financiamento externo hoje. Mas compete por capital num mundo de juros reais elevados, carregando uma das maiores taxas reais do planeta. Com parcela relevante da dívida atrelada à Selic, cada alta de 1 ponto percentual bate no orçamento quase no mesmo mês.
Um ajuste da ordem de 3% do PIB em cinco anos — viável apenas com contenção do crescimento das despesas obrigatórias, sem cortes nominais bruscos — não se compara aos 17 pontos gregos nem aos 8,7 portugueses. A comparação correta é institucional.
A escolha que define o controle da agenda
A Grécia corrigiu tarde porque não tinha alternativa. A África do Sul distribuiu no tempo porque começou antes. França e Reino Unido provam que nem economias ricas escapam da disciplina da credibilidade.
Num cenário onde o risco fiscal voltou a ter preço, a decisão estratégica não é entre ajuste rápido ou gradual. É entre comandar a correção — definindo o rol, a sequência e a negociação das medidas — ou entregar o volante para que o custo de rolagem da dívida escreva o roteiro por você.
O que observar daqui para frente
Fique atento à velocidade de transmissão da Selic para o custo médio da dívida pública e à capacidade política de aprovar a contenção de gastos obrigatórios ainda este ano. O prêmio de risco brasileiro não subiu como o francês — ainda. A janela para agir com autonomia está aberta, mas não se sabe por quanto tempo.