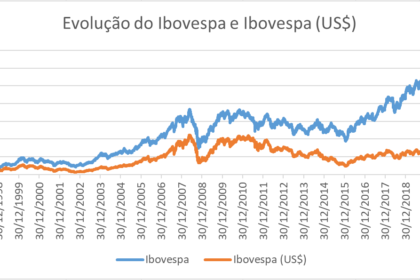
Uma carteira de títulos públicos indexados à inflação multiplicou o capital por 10,5 vezes em duas décadas — o dobro do Ibovespa. O índice IMA-B 5+ entregou 12,5% ao ano, enquanto a bolsa rendeu 8,7% no mesmo período.
O dado quebra a crença de que enriquecer exige assumir riscos crescentes em ações. Mas há um detalhe crucial que a maioria ignora antes de correr para o Tesouro Direto.
Os números que contrariam o senso comum
R$ 100 mil aplicados há 20 anos no IMA-B 5+ viraram R$ 1,05 milhão. No Ibovespa, o mesmo valor parou em R$ 530 mil. A diferença de R$ 520 mil não veio de uma aposta arriscada, mas de títulos do governo federal.
Outros índices de renda fixa também superaram a bolsa:
- CDI: 10,1% ao ano → R$ 100 mil viraram R$ 685 mil
- IRF-M (prefixados): 11,2% ao ano → R$ 836 mil
- IMA-B (inflação): 12,1% ao ano → R$ 982 mil
- IMA-B 5+ (longo prazo): 12,5% ao ano → R$ 1,05 milhão
Até o ouro (9,7%) e o dólar (4,3%) ficaram para trás. Apenas o índice de dividendos (13,2%) bateu o IMA-B 5+ — e por míseros 0,7 ponto percentual ao ano, exigindo estômago para a volatilidade acionária.
O prêmio pelo risco que quase não existiu
Investidores de dividendos conviveram com oscilações brutais por duas décadas para ganhar menos de 1% a mais ao ano que uma carteira de títulos públicos. Em termos de relação risco-retorno, a renda fixa de longo prazo foi imbatível.
Isso não significa ausência de risco. O IMA-B 5+ sofre quedas expressivas quando os juros sobem — a marcação a mercado pune quem precisa resgatar antes do vencimento. A natureza do risco é diferente, mas real.
Quanto faltava para chegar ao primeiro milhão de dólares
Invertendo a conta: para ter R$ 5 milhões hoje (≈ US$ 1 milhão), o aporte inicial necessário há 20 anos seria:
- CDI: R$ 730 mil
- IRF-M: R$ 598 mil
- IMA-B: R$ 509 mil
- IMA-B 5+: R$ 474 mil
Valores nominais e brutos — impostos e custos reduziriam o patrimônio líquido final.
E se você não tinha meio milhão guardado?
A disciplina supera o valor inicial. Investindo R$ 5.000 por mês, corrigidos pela inflação, com retorno real de 6,1% ao ano (equivalente ao IMA-B), o patrimônio atinge R$ 5 milhões em poder de compra atual após 30 anos.
A mágica não está em encontrar o “investimento perfeito”, mas em poupar continuamente e reinvestir os rendimentos. O enriquecimento real acontece quando o patrimônio cresce acima da inflação, ampliando a capacidade de consumo futuro.
Por que o Brasil pagou tão bem para quem emprestou ao governo?
O histórico de juros reais elevados explica parte do fenômeno. Para financiar a dívida pública, o Tesouro precisou ofertar prêmios generosos acima da inflação — algo raro em economias desenvolvidas.
Quem teve horizonte longo e nervos de aço para segurar a marcação a mercado colheu os frutos. Mas projetar o mesmo cenário adiante exige cautela: juros podem cair, inflação pode mudar, preços dos títulos oscilam.
O que observar daqui para frente
A lição não é abandonar ações — empresas podem gerar retornos extraordinários. Os dados mostram apenas que, no Brasil das últimas duas décadas, assumir mais risco na maioria dos casos não garantiu mais retorno, mesmo em janelas longas.
Para o investidor atual, o foco deve estar em: expectativa de juros reais nos próximos anos, composição da carteira entre prefixados e indexados e capacidade de manter a posição em momentos de marcação a mercado negativa. Enriquecer com renda fixa não foi exceção — foi consequência de estrutura de taxas e tempo. O desafio agora é saber se a equação continua favorável.