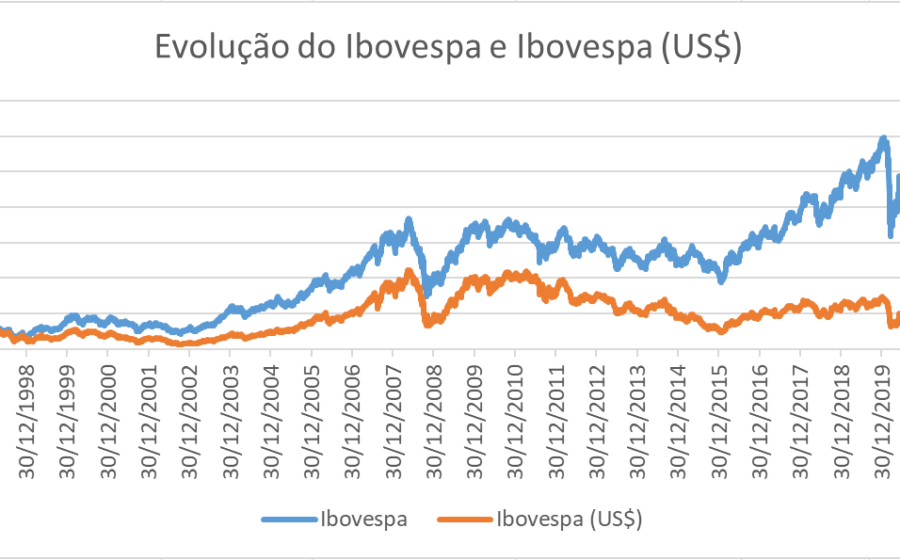
Uma carteira de títulos públicos atrelados à inflação multiplicou o capital por 10,5 vezes em duas décadas, deixando o principal índice da bolsa brasileira no chinelo. O mais surpreendente? Isso aconteceu com menos volatilidade e sem a necessidade de escolher ações vencedoras. Os números desafiam o senso comum de que enriquecer exige correr riscos extremos.
O abismo entre o papel e a realidade do bolso
Para colocar em perspectiva: R$ 100 mil aplicados há 20 anos no IMA-B 5+ — índice que acompanha títulos federais indexados ao IPCA com vencimento acima de cinco anos — teriam se transformado em aproximadamente R$ 1,05 milhão hoje. O mesmo valor no Ibovespa renderia cerca de R$ 530 mil. A diferença supera meio milhão de reais a favor da renda fixa.
Não se trata de um caso isolado. No mesmo período, o CDI entregou 10,1% ao ano, o IRF-M (títulos prefixados) 11,2% e o IMA-B geral 12,1%. O IMA-B 5+ liderou com 12,5% anuais. Para comparar, o Ibovespa fechou em 8,7%, small caps em 6,9%, ouro em 9,7% e dólar em 4,3%.
Até o índice de dividendos, melhor dentre as ações, mal arranhou a vantagem: 13,2% ao ano, apenas 0,7 ponto percentual acima do IMA-B 5+. O investidor de ações precisou engolir oscilações brutais para ganhar praticamente o mesmo que quem dormiu tranquilo com papéis do governo.
Por que o “investimento chato” venceu os astros da bolsa
A explicação central está no histórico de juros reais elevados do Brasil. Para financiar sua dívida, o Tesouro Nacional precisou ofertar prêmios generosos acima da inflação, criando uma janela rara de retornos reais robustos em ativos de baixo risco de crédito.
Outros índices de renda fixa também brilharam no acumulado de 20 anos. Veja quanto R$ 100 mil viraram em cada estratégia:
- CDI: ~R$ 685 mil
- IRF-M (prefixados): ~R$ 836 mil
- IMA-B (inflação geral): ~R$ 982 mil
- IMA-B 5+ (inflação longa): ~R$ 1,05 milhão
- Índice de Dividendos (ações): ~R$ 1,19 milhão
Mas o efeito mais relevante aparece quando olhamos para o custo de oportunidade. Quem mirou apenas na bolsa deixou dinheiro na mesa por duas décadas consecutivas.
A conta para chegar ao primeiro milhão (ou cinco)
Agora, inverta a lógica: quanto era preciso ter há 20 anos para acumular R$ 5 milhões hoje — o equivalente a US$ 1 milhão? Os valores nominais brutos, antes de impostos e taxas, assustam menos do que parecem:
- IMA-B 5+: ~R$ 474 mil
- IMA-B: ~R$ 509 mil
- IRF-M: ~R$ 598 mil
- CDI: ~R$ 730 mil
Mas quem não tinha meio milhão no bolso também construiu riqueza. Um investidor que aportasse R$ 5.000 mensais, corrigidos pela inflação, e capturasse uma taxa real equivalente à do IMA-B (acima de 6% ao ano) atingiria o mesmo patamar de R$ 5 milhões em poder de compra após 30 anos. A disciplina superou a necessidade de “acertar a ação da vida”.
O risco que ninguém te conta na renda fixa
Não existe almoço grátis. O IMA-B 5+ sofre quedas expressivas quando os juros sobem — a marcação a mercado pune quem precisa vender antes do vencimento. A natureza do risco é diferente da bolsa: lá o perigo é o negócio falhar; aqui, é a taxa de juros subir e derrubar o preço do título no dia a dia.
Além disso, comprar um único Tesouro IPCA+ e carregar até o fim não replica o índice. O IMA-B 5+ gira a carteira, vende vencimentos curtos e compra longos, mantendo a duration constante. O investidor individual precisa de estratégia ativa ou fundos que sigam a metodologia para buscar o mesmo resultado.
E se você começasse do zero hoje?
A lição não é abandonar as ações — empresas excepcionais geram riqueza extraordinária. O dado mostra, porém, que no Brasil das últimas duas décadas, assumir mais risco na maioria das vezes não pagou prêmio extra, mesmo em horizontes longos.
Juros reais altos são uma anomalia histórica, não uma lei da física. Taxas podem cair, inflação pode mudar de patamar e preços de títulos longos oscilam violentamente. Projetar o passado linearmente é o erro mais perigoso do investidor.
O que observar daqui para frente
Fique atento à trajetória da dívida pública e à credibilidade do arcabouço fiscal. São eles que ditam o prêmio de risco dos títulos longos. Se o governo perder a âncora fiscal, o juro real sobe — bom para quem entra novo, ruim para quem já carrega papéis longos na carteira. Diversificar entre indexadores (IPCA, prefixado, Selic) e prazos continua sendo a melhor defesa contra a incerteza do próximo ciclo.