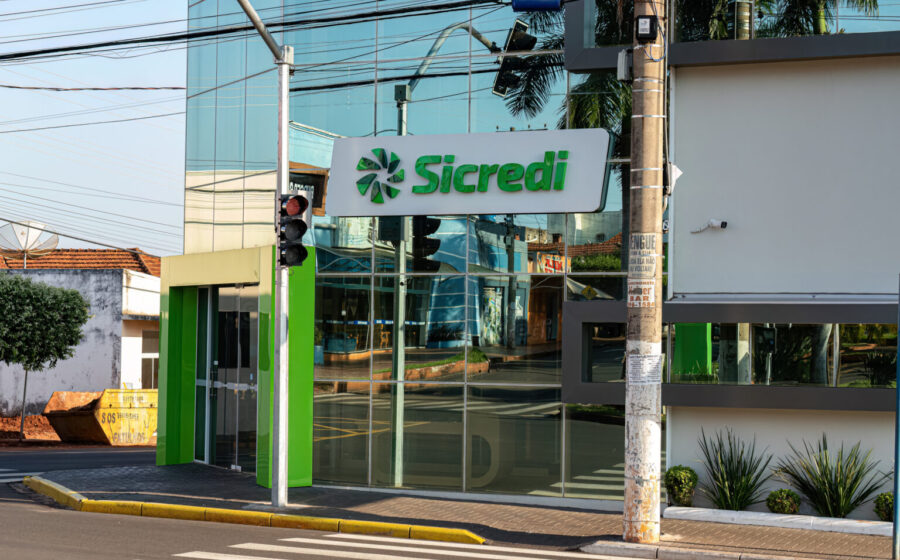
O Sicredi inaugura no dia 26 de outubro sua quinta agência na Região Serrana do Rio, desta vez no Vale de Bonsucesso, terceiro distrito de Teresópolis. A movimentação sinaliza uma aposta direta em territórios historicamente afastados dos grandes centros financeiros. Mas qual o efeito prático para quem empreende ou produz na região?
A resposta passa por um detalhe que diferencia a estratégia da instituição: a manutenção do atendimento presencial como motor de relacionamento. Não se trata apenas de abrir portas, mas de fixar equipes capazes de ler a economia local.
Por que o terceiro distrito virou prioridade
As duas unidades abertas em 2026 — Conquista (Nova Friburgo) e agora Vale de Bonsucesso — rompem a lógica de concentração nos centros urbanos. A escolha mira o produtor rural e o pequeno empresário que antes dependiam de deslocamentos longos para acessar crédito orientado.
Na prática, a presença física antecipa a concessão de linhas adequadas ao ciclo produtivo da região. O conhecimento de causa permite ajustar prazos, garantias e taxas à realidade de quem planta ou comanda um comércio local.
O mapa da presença: cinco pontos, uma estratégia
Com a nova unidade, a rede física na Serra fica assim distribuída:
- Nova Friburgo (Centro): Avenida Alberto Braune, 75;
- Nova Friburgo (3º Distrito – Conquista): Avenida Antônio Mario de Azevedo, 2200;
- Petrópolis (Centro): Rua Marechal Deodoro, 50;
- Teresópolis (Centro – Várzea): Avenida Delfim Moreira, 746;
- Teresópolis (3º Distrito – Vale de Bonsucesso): Rodovia Dr. Rogério de Moura Estevão, s/n, km 29.
Essa malha permite ao Sicredi cobrir tanto o eixo comercial central quanto as zonas de produção agropecuária e turismo rural. O ganho logístico para o associado é imediato.
Mais que balcão: infraestrutura para decisões
As novas unidades não se limitam a caixas e gerentes. O projeto arquitetônico prevê salas de reunião, espaços de coworking e ambientes para treinamentos. A ideia é transformar a agência em ponto de apoio para a gestão do negócio do associado.
Para o diretor de Negócios na região, Rafael Martins, a inauguração consolida um ciclo de reinvestimento local. “Os recursos movimentados aqui retornam em forma de crédito e oportunidades para o próprio território”, resume.
O portfólio que acompanha a estrutura
Não adianta ter agência perto se o produto não encaixa. A instituição carrega mais de 300 soluções — do crédito rural ao consórcio de máquinas, passando por cartões, investimentos e serviços de dia a dia. A amplitude permite atender a pessoa física, a microempresa e o grande produtor sob o mesmo teto.
Essa transversalidade evita que o cliente precise fragmentar seu relacionamento bancário entre várias instituições.
O que observar daqui para frente
O ciclo de expansão declarada para 2026 encerra com cinco bases operacionais. O próximo passo lógico é a densificação do relacionamento: volume de crédito concedido na região, adesão de novos associados nos distritos atendidos e a taxa de reinvestimento dos resultados locais.
Empresários e investidores da Serra devem monitorar se a proximidade física se traduz em condições de financiamento mais competitivas para safras e expansão de PMEs. O termômetro será a evolução da carteira de crédito agro e comercial nos próximos balanços regionais.