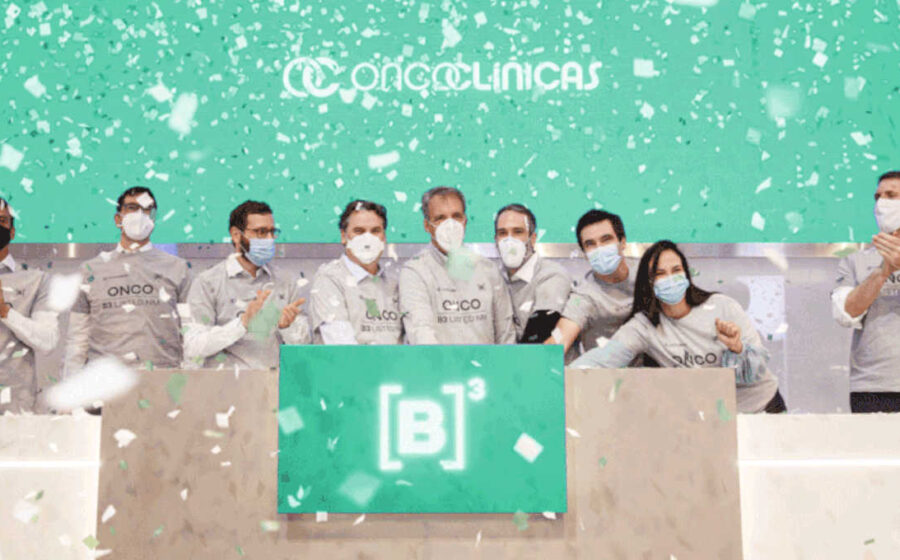
Um fundo de investimento conseguiu derrubar na Justiça a obrigação de lançar uma oferta pública de ações (OPA) que poderia superar R$ 14 bilhões na Oncoclínicas. A liminar suspende a ordem da CVM e reacende a disputa pelo controle da maior rede de oncologia do país. O desfecho desse embate pode redefinir as regras de governança para companhias em recuperação financeira.
A decisão judicial atendeu a um pedido do fundo Josephina 3, veículo da gestora americana Centaurus, tirando o peso de um prazo que se encerraria neste sábado. Mas a batalha está longe de terminar: a discussão central sobre quem tem razão — a autarquia ou o estatuto da empresa — segue aberta em outra instância.
O gatilho: a “poison pill” e a linha dos 15%
Tudo gira em torno de uma cláusula de proteção estatutária, conhecida como poison pill (pílula de veneno). O mecanismo obriga qualquer investidor que ultrapasse 15% do capital após o IPO a fazer uma oferta pelos papéis dos demais acionistas, garantindo tratamento isonômico.
A CVM entendeu que a Centaurus cruzou essa linha depois da abertura de capital, em 2021. A denúncia partiu da Latache, gestora brasileira que hoje detém 14,59% da companhia e é a maior acionista individual. Para a autarquia, a regra era clara e a OPA, obrigatória.
O contra-ataque: entrada em 2018 e questão de competência
Na ação judicial, a defesa do Josephina 3 apresentou dois pilares que convenceram o juiz a conceder a liminar:
- Histórico de posse: A Centaurus afirma deter participação relevante desde 2018, via fundo Josephina 2 (então gerido pelo Goldman Sachs), atingindo cerca de 42% antes do IPO. A reestruturação para o Josephina 3 ocorreu apenas em novembro de 2024.
- Competência regulatória: O fundo argumentou — e a Justiça acolheu preliminarmente — que a CVM não tem atribuição legal para forçar o cumprimento de obrigações do estatuto social. Essa seara, defendem, pertence à câmara de arbitragem da B3, onde o caso já tramita.
O contexto invisível: uma gigante em reestruturação
Enquanto advogados debatem cláusulas e competências, a Oncoclínicas enfrenta a pior crise financeira de sua história. A empresa está em recuperação extrajudicial para renegociar cerca de R$ 5,1 bilhões em dívidas.
Os números do segundo trimestre mostram a gravidade do momento:
- Prejuízo líquido: R$ 475,7 milhões (ante perda de R$ 142,3 milhões no mesmo período de 2023);
- Receita líquida: Queda de 28,5%, para R$ 1,1 bilhão;
- Estrutura: 142 unidades em 49 cidades, com receita bruta anualizada na casa dos R$ 6,3 bilhões (dado de 2025).
Uma OPA bilionária neste cenário injetaria volatilidade extrema no papel (ONCO3) e poderia comprometer o plano de recuperação, que depende de previsibilidade de caixa e governança estável.
Por que o acionista minoritário deve ficar atento
A suspensão da OPA remove, por ora, a oportunidade de saída a prêmio para quem carrega a ação. Se a Centaurus estiver certa e a poison pill não se aplicar, o prêmio de controle permanece concentrado. Se a CVM ou a arbitragem derem razão à Latache, a oferta volta à mesa — possivelmente com parâmetros diferentes, dado o deterioro dos fundamentos.
Além disso, o precedente judicial de que a CVM não pode ditar o cumprimento de estatuto social, se confirmado em instâncias superiores, enfraquece o poder de fiscalização da autarquia em disputas de controle futuras.
O que observar daqui para frente
Três frentes ditarão o próximo capítulo: o julgamento de mérito da liminar em São Paulo, a sentença da arbitragem na B3 e a evolução do plano de recuperação extrajudicial. Investidores devem monitorar se a Centaurus usará a vitória processual para ampliar a fatia ou se a Latache buscará bloquear novos avanços. O relógio da recuperação financeira corre mais rápido que o dos tribunais — e essa assincronia é o maior risco para o valor da ação hoje.