A Allos (ALOS3) fechou compromisso para vender participações em sete shopping centers ao fundo imobiliário Kinea Allos Malls (KAML11), em operação condicionada à captação mínima de R$ 600 milhões na estreia do fundo. O cap rate médio da carteira está em 9,5%, ancorado no NOI projetado para 2025.
Os ativos envolvidos e as faixas de participação
A transação abrange frações variáveis em cada empreendimento, com percentuais finais dependentes do volume efetivamente captado pelo KAML11:
- Shopping Metrô Santa Cruz: 49,5% a 70%
- Caxias Shopping: 41% a 65%
- Bangu Shopping: 8% a 18%
- Shopping Parangaba: 20% a 29%
- Plaza Sul Shopping: 9% a 22%
- Shopping Villa Lobos: 6,5% a 12%
- Shopping Tamboré: 5% a 7%
O mecanismo de faixa permite flexibilidade ao fundo na alocação de recursos, mas também introduz incerteza sobre a exposição final da Allos em cada ativo.
Estrutura de pagamento e implicação de fluxo de caixa
O preço será quitado em duas etapas. O FII paga 80% à vista após o encerramento da oferta pública. Os 20% restantes serão parcelados em três prestações iguais, com vencimentos em 24, 36 e 48 meses.
Essa estrutura posterga parte relevante do caixa para a Allos, o que pode afetar projeções de curto prazo para distribuição de dividendos ou recompra de ações. Por outro lado, reduz risco de concentração de recebíveis em único momento.
Allos vira sócia e cogestora do fundo
A companhia pretende deter até 24% das cotas do KAML11. Inicialmente, uma subsidiária atuará como consultora. Após obter habilitação regulatória, passará a cogestora ao lado da Kinea.
O movimento sinaliza estratégia de verticalização: a Allos mantém a administração dos shoppings, preserva receita de gestão e passa a capturar também a taxa de administração do fundo. É uma forma de monetizar o portfólio sem abrir mão do controle operacional.
Por que o cap rate de 9,5% chama atenção
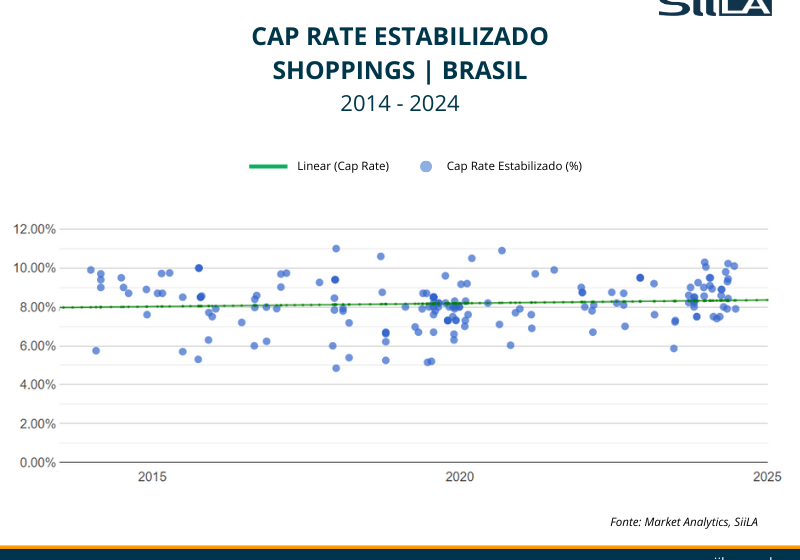
A taxa de capitalização implícita situa-se acima da média histórica de transações recentes no setor, que têm girado entre 8% e 9% para ativos de qualidade comparável. O número reflete o NOI estimado para 2025, não o realizado — o que insere premissa de crescimento de receita ou redução de vacância na equação.
Se o NOI 2025 não se confirmar, o yield efetivo para o cotista do KAML11 será inferior. Investidores devem monitorar as premissas de venda, inadimplência e reajustes de aluguel nos próximos balanços.
O que observar daqui para frente
A conclusão da oferta do KAML11 é o gatilho imediato. Acompanhe: (1) volume captado — define percentuais finais vendidos; (2) cronograma de habilitação da Allos como gestora — afeta reconhecimento de receita de taxa; (3) evolução do NOI dos sete ativos até 2025 — valida ou corrige o cap rate de entrada. A manutenção da administração pela Allos reduz risco operacional, mas concentra exposição em único gestor.