Uma LCI que paga 93% do CDI não rende 93% do CDI acumulado no fim do prazo. Em seis anos, a diferença pode tirar mais de 7 mil reais do seu bolso — e o banco não descumpriu nada do combinado.
O erro está na forma como comparamos investimentos isentos com tributados. Duas armadilhas matemáticas silenciosas fazem o investidor escolher o produto errado achando que fez o melhor negócio.
O primeiro erro: usar a alíquota errada na comparação
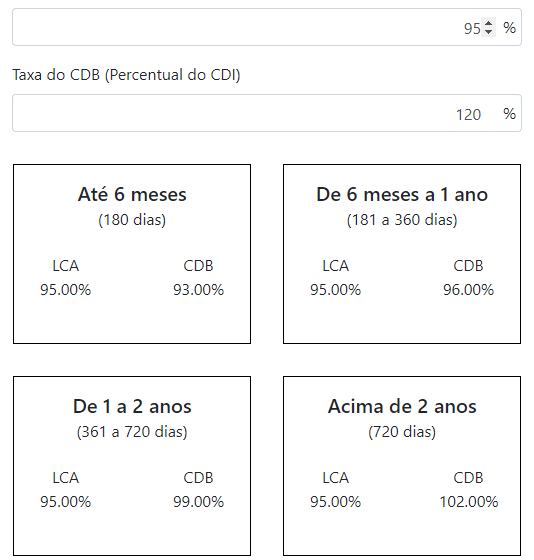
Muita gente calcula a “taxa equivalente” de um CDB dividindo a rentabilidade da LCI por 0,775 (descontando 22,5% de IR). Isso faria uma LCI de 93% do CDI parecer equivalente a um CDB de 120% do CDI.
O problema: essa alíquota vale só para aplicações de até 180 dias. Quem pretende ficar anos no investimento paga 15% (prazo acima de 720 dias). Com 15%, a tal equivalência cai para 109,4% do CDI. A vantagem da isenção encolhe só por causa da tabela regressiva.
O segundo erro: ignorar juros compostos no dia a dia
Aqui a coisa fica séria. Dividir 93% por 0,85 funciona como aproximação para poucos meses. Para prazos longos, a conta mente.
Imagine R$ 100 mil aplicados por seis anos com CDI fixo em 13,65% ao ano, capitalização diária (252 dias úteis):
- CDI cheio (100%): vira ~R$ 215,5 mil brutos
- LCI a 93% do CDI: vira ~R$ 204,2 mil líquidos
O ganho da LCI foi R$ 104,2 mil — isso representa 90,2% do rendimento acumulado do CDI, não 93%. A diferença nasce porque, a cada dia, a LCI recebe juros sobre um saldo menor. No dia seguinte, os juros incidem sobre bases diferentes. Esse efeito bola de neve amplia a distância ao longo do tempo.
O que isso muda na briga LCI vs CDB
Pela regra simplificada, LCI 93% = CDB 109,4% (com 15% de IR). Mas no exemplo de seis anos:
- CDB a 109,4% do CDI: entrega ~R$ 211,9 mil líquidos
- LCI a 93% do CDI: entrega ~R$ 204,2 mil
São R$ 7,7 mil a mais no CDB, apesar da “equivalência” dizer que seriam iguais. Na prática, bastaria um CDB a ~104,23% do CDI para empatar com a LCI de 93%.
Como comparar do jeito certo
Esqueça fórmulas de guardanapo. A única comparação honesta projeta quanto cada aplicação coloca na sua conta, líquido de impostos, no mesmo horizonte de tempo, respeitando:
- Capitalização diária real
- Alíquota efetiva pelo prazo
- Vencimentos intermediários e necessidade de reinvestir
Uma LCI de dois anos não se compara com CDB de seis meses — a renovação traz novos impostos e riscos de taxa.
O que observar daqui pra frente
LCIs e LCAs seguem ótimas opções, sobretudo no curto prazo. Mas a isenção não transforma magicamente qualquer percentual do CDI em vitória garantida. Antes de assinar, exija a simulação em reais no seu prazo exato. Na renda fixa, uma conta mal feita custa caro — e o extrato não perdoa.