Uma LCI que paga 93% do CDI não entrega 93% do rendimento total do CDI no vencimento. Em seis anos, a diferença pode tirar mais de R$ 7 mil do seu bolso em comparação a um CDB equivalente. Entender o cálculo real evita decisões caras.
A armadilha está na matemática dos juros compostos e na forma como o imposto é simulado. O que parece uma conta simples — dividir a taxa pela alíquota — ignora o efeito bola de neve dos juros sobre juros.
Por que 93% do CDI vira 90% no bolso
Imagine R$ 100 mil aplicados por seis anos com o CDI fixo em 13,65% ao ano. O rendimento bruto integral chegaria a cerca de R$ 215,5 mil. A mesma quantia na LCI a 93% do CDI acumularia aproximadamente R$ 204,2 mil.
O ganho real foi de R$ 104,2 mil, o que representa 90,2% do rendimento do CDI, não os 93% contratados. A cada dia, a LCI recebe juros sobre um saldo menor que o do CDI cheio. Essa diferença composta dia a dia alarga a distância entre os patrimônios.
Quanto maior o prazo e maiores as taxas, mais brutal fica essa distorção. Não existe regra fixa: o percentual final varia conforme o horizonte e a trajetória da Selic.
O erro da comparação com alíquota errada
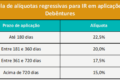
Muitos assessores vendem a LCI como “equivalente a CDB de 120% do CDI”. Essa conta usa a alíquota máxima de 22,5% (prazo até 180 dias), mesmo que o investidor vá ficar anos na aplicação.
Se o horizonte passa de 720 dias, a alíquota cai para 15%. A equivalência simplificada despenca para 109,4% do CDI. A vantagem aparente some só por escolher o imposto correto.
- Até 180 dias: 22,5% de IR → Equivalência divulgada: ~120% do CDI.
- Acima de 720 dias: 15% de IR → Equivalência realista: ~109,4% do CDI.
A pegadinha da equivalência simplificada
Mesmo usando os 15%, a fórmula padrão (93% ÷ 0,85) continua errada para prazos longos. Ela assume que o imposto incide linearmente sobre a taxa nominal, ignorando a capitalização diária.
No exemplo de seis anos, um CDB a 109,4% do CDI líquido renderia cerca de R$ 211,9 mil. A LCI de 93% pararia em R$ 204,2 mil. São R$ 7,7 mil a mais no CDB, apesar de a conta “simplificada” dizer que são iguais.
Na prática, bastaria um CDB a ~104,23% do CDI para empatar com a LCI de 93% nesse cenário. A isenção de IR ajuda, mas não faz milagre matemático.
Como comparar do jeito certo
Esqueça percentuais nominais. Projete o valor líquido em reais no mesmo horizonte, respeitando:
- Capitalização diária de cada produto.
- Tributação efetiva do CDB conforme o prazo real.
- Vencimentos intermediários e necessidade de reinvestimento.
Só depois de igualar o “dinheiro no bolso” faça sentido avaliar risco de crédito, liquidez e garantia do FGC.
O que observar daqui para frente
Antes de fechar qualquer LCI ou LCA de longo prazo, exija a simulação do valor líquido final lado a lado com um CDB de prazo idêntico. Se o assessor só mostrar a “taxa equivalente” baseada em 22,5% ou na divisão linear, peça a conta com capitalização composta. No longo prazo, a diferença entre o prometido e o entregue costuma ser o seu lucro — ou o prejuízo que ninguém explicou.