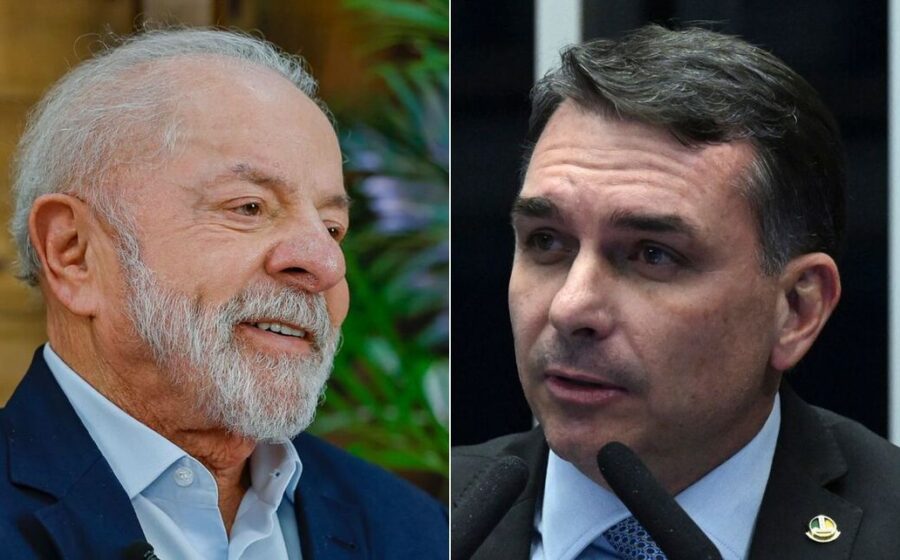
A revista The Economist cravou: a “estranha economia do Brasil” exige um ajuste fiscal profundo, mas os dois nomes que disputam a preferência do eleitorado — Lula e Flávio Bolsonaro — não demonstram apetite político para encará-lo. O diagnóstico coloca o mercado financeiro diante de um cenário de decepção quase certa, independentemente de quem ocupe o Planalto.
O alerta vem num momento em que pesquisas agregadas pela BBC mostram o senador Flávio Bolsonaro (PL) com vantagem numérica mínima sobre o presidente Lula (PT) num eventual segundo turno. A publicação britânica, contudo, olha além das urnas e mira nas contas públicas.
Lula: atividade forte, contas deterioradas
A análise reconhece os méritos da gestão atual: o PIB surpreendeu para cima, o desemprego está em patamares historicamente baixos e a inflação ronda o centro da meta do Banco Central. Mas o reverso da medalha assusta investidores.
- Resultado primário: o superávit herdado virou déficit.
- Dívida/PIB: o FMI projeta 97% para este ano, contra 84% em 2022.
- Risco fiscal: a retórica hostil ao setor privado eleva o prêmio de risco.
Para a revista, uma eventual virada de Lula no segundo turno não traria conversão súbita ao rigor fiscal. A sinalização é de continuidade da expansão de gastos.
A aposta no ‘estilo Milei’ e por que ela falha
Do outro lado, Flávio Bolsonaro é comparado a Javier Milei, da Argentina. A promessa de enxugar ministérios, digitalizar o Estado e vender imóveis da União entusiasma o mercado num primeiro momento. O problema, segundo a Economist, é a execução.
A publicação classifica o plano como “implausível”. O senador rejeitou mexer na Previdência e nas indexações automáticas — justamente os motores do gasto obrigatório. “Ele teria sorte se conseguisse metade da economia prometida”, sentencia o texto.
O nó estrutural: juros altos e Congresso travado
O cerne do diagnóstico britânico não é ideológico, é aritmético. O custo da dívida consome recursos que deveriam ir para investimento produtivo. A única saída técnica é o “aperto de cintos”: ajuste fiscal para derrubar a inflação, reduzir a taxa de juros real e liberar capital.
Mas há uma barreira institucional quase intransponível: desmontar as amarras constitucionais que engessam o Orçamento exige três quintos dos votos nas duas Casas legislativas. Nenhum governo recente reuniu essa maioria para cortar na carne.
O que o investidor deve monitorar daqui para frente
O cenário base desenhado pela reportagem é de frustração. Se o mercado precifica otimismo com um nome ou outro, o risco de repricing é alto. Observe três variáveis nos próximos trimestres:
- Trajetória da dívida bruta frente às metas do novo arcabouço fiscal.
- Capacidade do Executivo de articular maioria qualificada para PECs de contenção.
- Reação do Banco Central se a dominância fiscal persistir pressionando o câmbio.
A lição final da Economist é fria: o Brasil não resolve seu problema estrutural no voto, mas na negociação difícil de um ajuste que nenhum candidato quer liderar de verdade. Quem antecipar essa realidade protege o capital; quem apostar no “salvador da pátria” assume o risco da decepção.