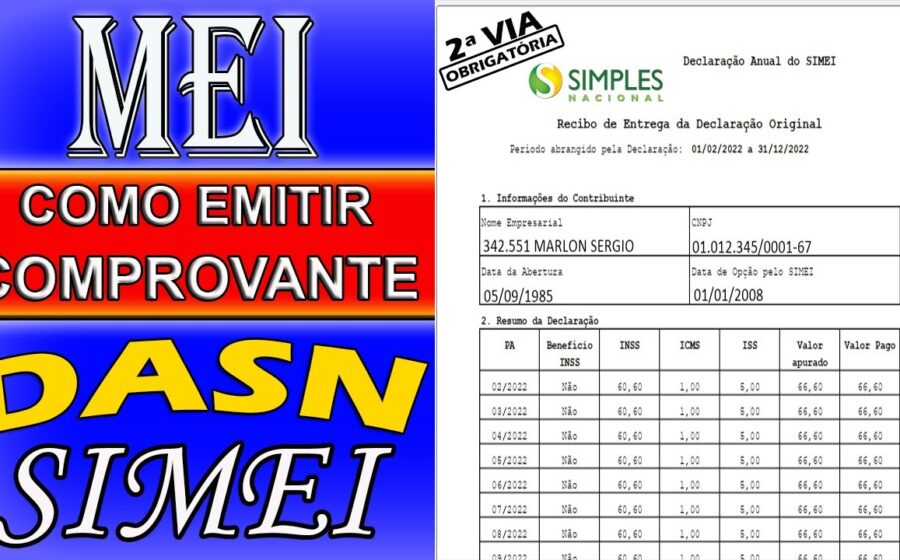
O microempreendedor individual ganhou um atalho direto para emitir documento fiscal sem burocracia extra. A Declaração Anual Simplificada (DASN-SIMEI) passa a valer como nota fiscal eletrônica nas vendas para consumidor final. A mudança elimina a obrigatoriedade de sistemas separados para quem fatura até R$ 81 mil por ano.
Mas nem tudo está resolvido: a regra tem validade restrita e exige atenção a prazos que pegam muita gente de surpresa.
O que muda na prática a partir de agora
O decreto autoriza o uso da própria declaração anual — que o MEI já entrega uma vez por ano — como comprovante fiscal em operações com pessoa física. Não há necessidade de certificado digital, nem de software emissor de NFe ou NFCe. Basta informar os dados da venda na DASN-SIMEI e o documento está válido perante o fisco.
A medida atende a um gargalo histórico: cerca de 60% dos MEIs ativos não emitem nota fiscal por falta de estrutura tecnológica ou conhecimento técnico. Com a mudança, a Receita Federal estima que a formalização de receitas suba dois dígitos percentuais já no primeiro ano.
- Público-alvo: 15,7 milhões de MEIs ativos no país (dado de janeiro/2025)
- Limite de faturamento: R$ 81 mil/ano (R$ 6.750/mês)
- Operações cobertas: Vendas e serviços para consumidor final (pessoa física)
- Obrigatório: Entrega da DASN-SIMEI até 31 de maio de cada ano
Onde a regra não se aplica — e o risco de multa
A dispensa vale apenas para operações com consumidor final não contribuinte do ICMS. Se o MEI vender para outra empresa (pessoa jurídica), a nota fiscal tradicional continua obrigatória. O mesmo vale para operações interestaduais ou com produtos sujeitos a substituição tributária.
Quem ignorar a regra e deixar de emitir o documento fiscal adequado em vendas B2B está sujeito a multa de 3% sobre o valor da operação, com mínimo de R$ 100 por documento. A fiscalização já cruzou dados de DASN-SIMEI com notas de entrada de empresas compradoras — e autuações começaram a sair em março.
Como preencher sem erro e evitar a malha fina
A DASN-SIMEI continua com prazo único: até 31 de maio do ano seguinte ao de referência. Mas agora cada linha de venda informada vira um documento fiscal. Erros de digitação no CNPJ do comprador (quando houver), no valor ou no CFOP geram inconsistência automática no cruzamento de dados da Receita.
Contadores recomendam três passos para evitar problemas:
- Conferir se o faturamento informado bate com o extrato do DAS (Documento de Arrecadação do Simples Nacional)
- Separar receitas por tipo: mercadorias, serviços, indústria — cada uma tem CFOP próprio
- Guardar comprovantes de venda (cupom, recibo, print de Pix) por cinco anos, mesmo sem emitir nota separada
O impacto no caixa e na gestão do pequeno negócio
Para o MEI que fatura R$ 5 mil por mês, a economia com certificado digital (R$ 150 a R$ 300/ano) e software emissor (R$ 50 a R$ 150/mês) chega a R$ 2.000 anuais. O tempo gasto na emissão manual de notas — estimado em 4 a 6 horas mensais — cai para minutos no preenchimento da declaração anual.
Por outro lado, a concentração de dados em um único envio anual exige disciplina. Quem deixa para lançar tudo na véspera do prazo corre risco de erro e de ficar sem comprovante fiscal no dia a dia — o que dificulta comprovação de renda para crédito, aluguel ou financiamento.
O que observar nos próximos meses
A Receita Federal deve publicar até junho a versão atualizada do programa gerador da DASN-SIMEI, com campos específicos para discriminar cada operação com consumidor final. Haverá também campanha de orientação nas unidades do Sebrae e nas Salas do Empreendedor dos municípios.
Fique atento a duas frentes: a possibilidade de extensão da regra para MEIs que atuam no regime de substituição tributária (em discussão no Confaz) e a obrigatoriedade de informar o CEST (Código Especificador da Substituição Tributária) nas vendas de mercadorias sujeitas a ST — mesmo para consumidor final. Quem se antecipar na organização dos dados evita retrabalho e multas quando as novas exigências entrarem em vigor.