As taxas do Tesouro Direto abriram o pregão desta quinta-feira (22) em direções opostas, sinalizando que o mercado precifica riscos distintos para prazos curtos e longos. Enquanto os prefixados renovam máximas, os títulos atrelados à inflação de vencimento estendido aliviam. A divergência eleva a inflação implícita a patamares que exigem atenção redobrada do investidor.
O gatilho imediato é a expectativa pela pesquisa Datafolha prevista para o fim do dia, mas o pano de fundo junta juros futuros pressionados, petróleo acima de US$ 112 e uma falha técnica que atrasou a divulgação oficial das taxas.
O retrato das taxas na abertura
Por volta das 11h25, a curva prefixada mostrou alta generalizada de 7 a 9 pontos-base. Já nos indexados ao IPCA, o sinal inverteu conforme o vencimento: papéis até 2037 subiram levemente, enquanto os de 2040 em diante recuaram com força.
- Tesouro Prefixado 2029: 12,75% a.a. (alta de 9 pb)
- Tesouro Prefixado 2032: 12,94% a.a. (alta de 9 pb)
- Tesouro Prefixado c/ Juros 2037: 12,97% a.a. (alta de 7 pb)
- Tesouro IPCA+ 2032: IPCA + 6,81% (alta de 3 pb)
- Tesouro IPCA+ 2050: IPCA + 6,63% (queda de 8 pb)
- Tesouro IPCA+ 2060: IPCA + 6,64% (queda de 4 pb)
Por que os prefixados não param de subir
A alta dos títulos de taxa fixa espelha o movimento dos contratos de DI na B3. O vencimento para janeiro de 2028 avançou 11 pontos-base, para 12,89%, e o de 2035 foi a 12,81%. Dois vetores explicam a pressão: o petróleo Brent superando US$ 112 — maior nível intradiário desde maio — reacende o temor inflacionário, e o cenário fiscal doméstico segue sensível à reta final da eleição municipal.
O exterior colabora para a aversão a risco. Bolsas na Europa e EUA recuam diante de dúvidas sobre a sustentabilidade dos investimentos em inteligência artificial, enquanto o petróleo caro injeta prêmio de inflação nas curvas globais.
O enigma do IPCA+ longo em queda
Enquanto o curto acompanha a alta dos juros reais, o IPCA+ 2050 devolveu 8 pontos-base em um único dia, indo a IPCA + 6,63%. A explicação técnica reside na procura por proteção de longo prazo: investidores institucionais alongam *duration* para travar o juro real, aceitando prêmios menores em troca de previsibilidade nas carteiras de previdência e fundos de pensão.
Esso movimento cria uma oportunidade tática: a inclinação da curva real fica mais favorável para quem monta estratégias de “carry” vendendo o vértice curto e comprando o longo.
Inflação implícita: o termômetro que subiu
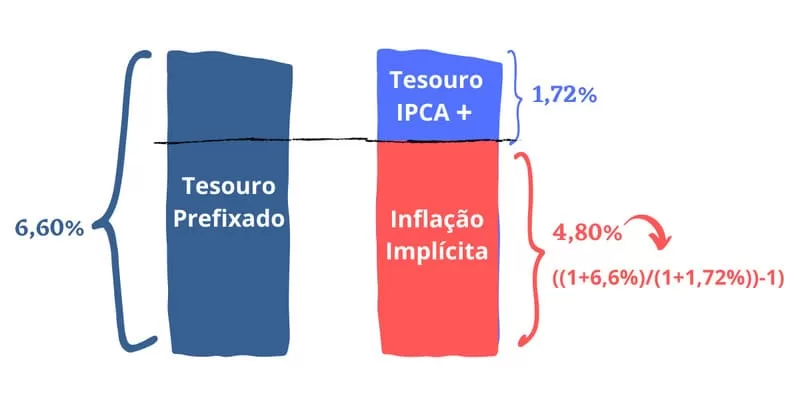
A combinação de prefixados em alta e IPCA+ longo em queda empurrou a inflação embutida no vencimento 2032 de 5,68% para 5,74% ao ano em 24 horas. O indicador sugere que o mercado passou a exigir prêmio maior para carregar risco nominal, antecipando uma possível deterioração das expectativas de IPCA para os próximos anos.
Vale notar: a inflação implícita acima de 5,7% coloca o Tesouro Prefixado 2032 em desvantagem frente ao IPCA+ 2032 caso o IPCA efetivo convirja para a meta de 3% no horizonte relevante. A aposta no prefixado só vence se a inflação surpreender para cima consistentemente.
Ruído operacional e o calendário da semana
A atualização das taxas no site do Tesouro chegou mais tarde que o habitual. A razão foi a descoberta de duas falhas críticas de segurança na linguagem PHP, usada por milhões de sites, que forçaram órgãos públicos a restringir acessos a serviços digitais na véspera. O episódio não afeta a precificação dos títulos, mas expõe a fragilidade da infraestrutura tecnológica de suporte ao investidor pessoa física.
No radar imediato, a pesquisa Datafolha à noite e o segundo turno das eleições municipais no domingo (25) ditam o ritmo. Qualquer sinal de mudança na correlação de forças no Congresso pode alterar a percepção de risco fiscal e, consequentemente, a inclinação da curva de juros já na segunda-feira.
O que observar daqui para frente
Três variáveis definem os próximos passos: a divulgação do Datafolha hoje, a evolução do petróleo no fim de semana e a ata do Copom na terça-feira. Se o petróleo sustentar acima de US$ 110 e a pesquisa mostrar cenário adverso para a base governista, a tendência é de novo teste de máximas nos prefixados e alargamento da inflação implícita. Para o investidor, a lição permanece: diversificar vencimentos e indexadores segue sendo a melhor defesa contra a volatilidade assimétrica que o mercado vem exibindo.