Aceitar uma taxa de 12,5% ao ano em vez dos 13,65% do CDI atual pode parecer um erro matemático, mas a lógica dos juros futuros inverte completamente essa conclusão. A diferença não está no número de hoje, mas no prazo que cada remuneração efetivamente garante ao investidor.
Entender essa mecânica separa quem apenas aplica de quem constrói patrimônio com previsibilidade. O segredo está na trajetória da Selic nos próximos cinco anos — e não na manchete de ontem.
A armadilha de comparar prazos diferentes
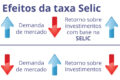
O CDI reflete o custo do dinheiro por um único dia útil. Embora divulgado de forma anualizada, ele segue a Selic definida pelo Copom a cada 45 dias. Quem compra um ativo atrelado a 100% do CDI por cinco anos não tem taxa garantida; tem uma aposta na média futura dos juros.
Já o prefixado de 12,5% ao ano trava o rendimento nominal até o vencimento. Se a Selic cair para 8% ou subir para 18%, o combinado não muda. O preço de mercado oscila, mas o valor no vencimento é certeiro — desde que o emissor honre o compromisso.
Comparar uma taxa overnight anualizada com um contrato de cinco anos é o erro mais comum na renda fixa. São instrumentos que respondem a perguntas diferentes.
O cenário onde o “perdedor” vira vencedor
Imagine R$ 100 mil aplicados por cinco anos em duas alternativas com risco, tributação e liquidez idênticos:
- Prefixado: 12,5% ao ano garantidos.
- Pós-fixado: 100% do CDI (hoje 13,65% ao ano).
Se o investidor olha apenas a fotografia atual, escolhe o CDI. Mas o resultado final depende da média acumulada nos 1.826 dias seguintes. Veja como dois cenários plausíveis invertem o ganhador:
- Cenário A (juros caindo): CDI médio equivalente a 10% ao ano. Prefixado acumula ~R$ 180 mil; CDI para em ~R$ 161 mil. Vantagem de R$ 19 mil para o prefixado.
- Cenário B (juros altos): CDI médio equivalente a 13% ao ano. CDI acumula ~R$ 184 mil; prefixado fica em ~R$ 180 mil. Pós-fixado vence por R$ 4 mil.
A taxa inicial do CDI não decide o jogo. A trajetória acumulada é que define o campeão.
O que o mercado já precificou — e onde está sua vantagem
As taxas prefixadas de hoje já embutem as expectativas consensuais para a Selic, prêmios de risco e prêmios de liquidez. Se o mercado espera queda de juros e o prefixado oferece 12,5%, essa taxa já reflete esse cenário base.
Para ganhar com o prefixado, você precisa acreditar que o CDI médio ficará abaixo do que o mercado precificou. Não basta achar que os juros vão cair; é preciso achar que vão cair mais ou mais rápido do que o consenso.
Antes de decidir, responda três perguntas decisivas:
- Qual trajetória da Selic considero mais provável, admitindo que choques de inflação, fiscal ou atividade podem mudar tudo?
- Minha expectativa para o CDI médio fica acima ou abaixo da taxa prefixada disponível hoje?
- Consigo manter o recurso aplicado até o vencimento sem vender no meio do caminho?
A terceira pergunta é muitas vezes ignorada. Um prefixado carregado até o fim entrega o combinado. Vendido antes, expõe o investidor à marcação a mercado — e a perdas reais se os juros subirem.
Liquidez e estratégia: não é tudo ou nada
Nem todo pós-fixado tem liquidez diária, nem todo prefixado permite resgate antecipado sem custo. A estrutura do produto importa tanto quanto a taxa.
Além disso, a diversificação entre prefixados e atrelados ao CDI reduz a dependência de um único acerto de previsão. A proporção ideal depende do seu horizonte de resgate, da tolerância à volatilidade de marcação a mercado e da necessidade de caixa certo em data certa.
O que observar daqui para frente
Monitore as atas do Copom e as projeções do Boletim Focus para calibrar sua expectativa de CDI médio. Compare essa número com as taxas prefixadas ofertadas nas corretoras para prazos compatíveis com seus objetivos. Se sua projeção de CDI médio ficar abaixo da taxa prefixada, o prefixado tende a ser mais eficiente — desde que você suporte a marcação a mercado no meio do caminho. Se a projeção ficar acima, o pós-fixado protege contra surpresas altistas. A melhor taxa não é a maior na tela hoje; é a que faz sentido para o seu prazo e para o cenário que você consegue defender com dados.